SO OK TRADING INSIGHT: LMEマーケットパルス 2026年10月22日 — 世界の金属市場は変動、急調整の中でも金は4,000USDを超えてセーフヘイブンとして堅持
最終更新: 22 10月 2026
335 閲覧数
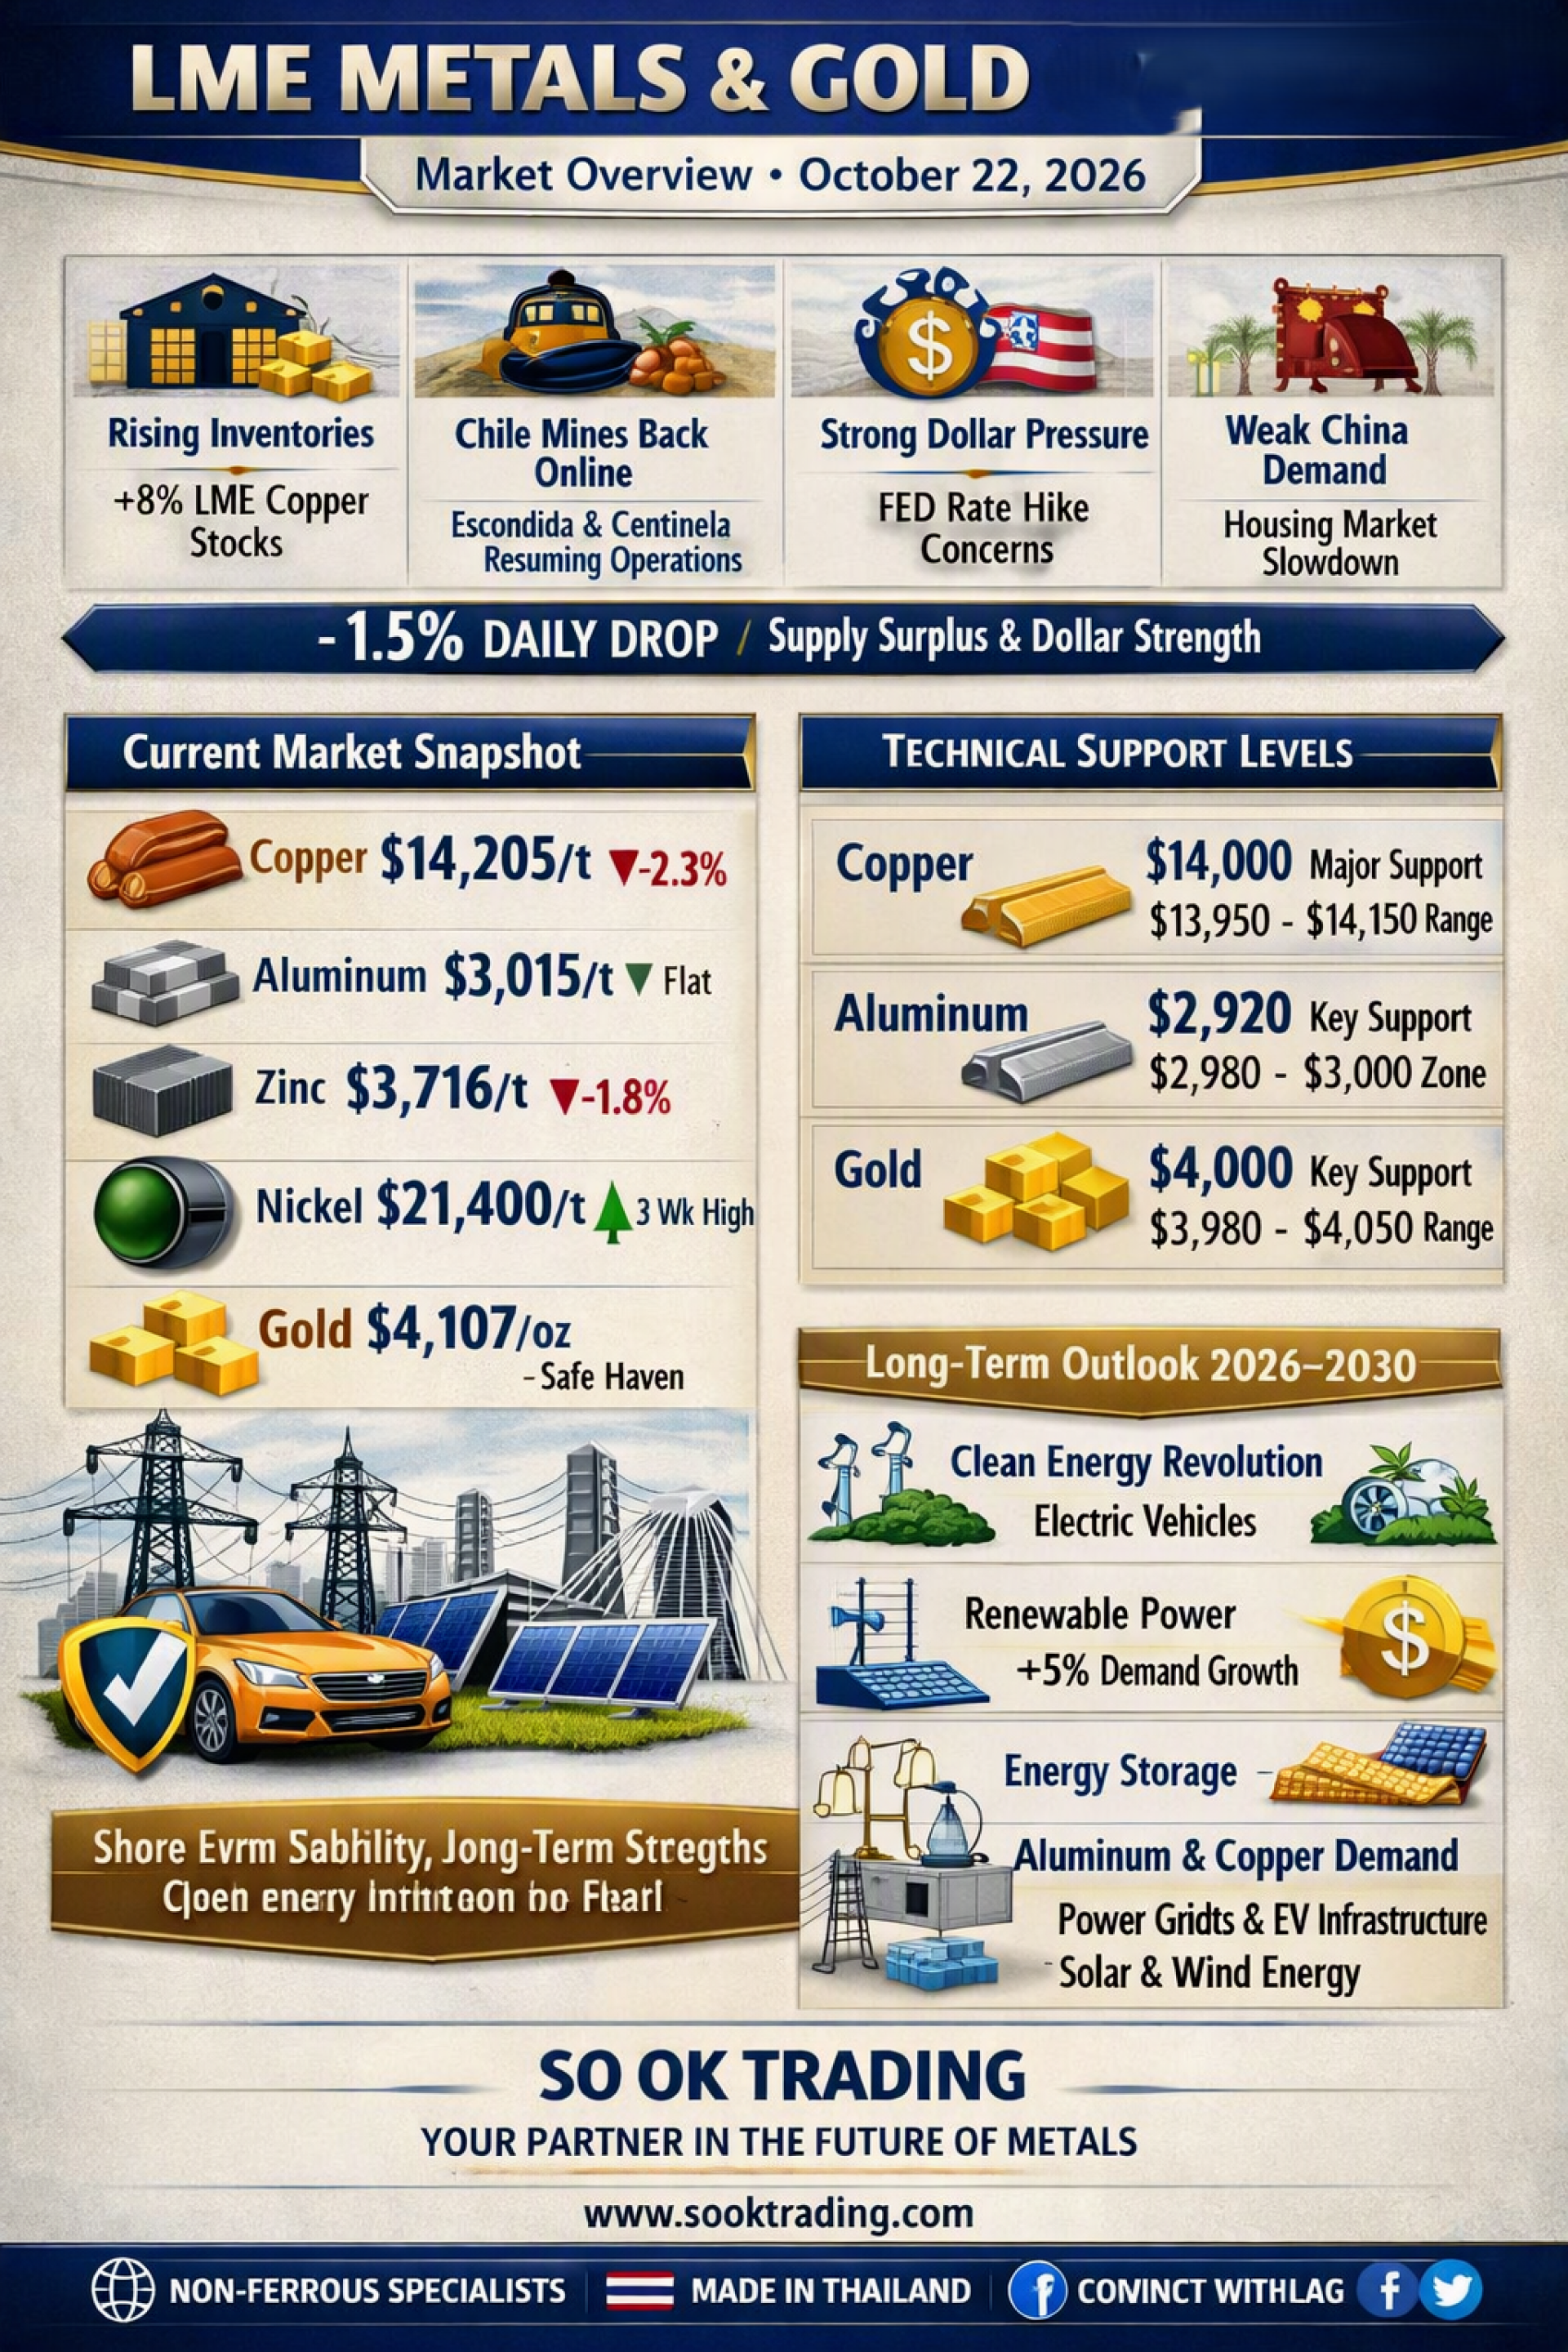
SO OK TRADING インサイト — LMEとゴールドの市場概況 (2026年10月22日)
市場動向と主要な圧力要因 ロンドン金属取引所(LME)の基礎金属価格は、わずか1日で平均 1.5% 下落。これは供給面とマクロ要因の両方からの強い圧力による調整です。
在庫増加:LME銅在庫は1週間で8%以上増加。亜鉛やアルミニウムも倉庫に流入し、供給不足懸念が緩和。
鉱山ストライキの終結:チリのEscondida鉱山やCentinela鉱山が労働組合と合意し、供給が正常化。
ドル高:米国CPIが予想を上回り、FRBの高金利維持懸念が強まりドル高に。ドル建て商品価格に下押し圧力。
中国需要の弱さ:輸出は回復傾向だが、不動産市場は停滞し、新築住宅価格は下落。産業用金属需要は依然として弱い。
金属別の状況
銅 (Copper):14,205 USD/トン → 売り圧力と在庫増加で調整局面
アルミニウム (Aluminum):3,015 USD/トン → 横ばいだが中国需要の弱さが重し
亜鉛 (Zinc):3,716 USD/トン → 在庫増加で価格下落
錫 (Tin):51,000 USD/トン超 → 水準を維持
ニッケル (Nickel):逆行高 → 3週間ぶりの高値、インドネシアでの減産観測が要因
金 (Gold):4,107 USD → 地政学的リスクとSafe Haven需要で堅調
テクニカルサポート (Technical Supports)
銅:14,120–14,150 USD(50日移動平均線)、主要サポートは13,950–14,000 USD
アルミニウム:2,980–3,000 USD(心理的節目)、主要サポートは2,920 USD(100日移動平均線)
金:4,050 USD(心理的節目+20日移動平均線)、主要サポートは3,980–4,000 USD
産業アウトルック (2026–2030)
短期的には価格変動が続くものの、長期的な基盤は強固です。クリーンエネルギーと電力インフラのメガトレンドが市場を支えます。
銅:送電網や変電所需要は年平均4–5%成長。EVや蓄電システム(ESS)にも大量に必要。
アルミニウム:高圧送電線で銅の代替材として需要拡大。ソーラーや風力発電設備の構造材としても重要。
金:世界経済の不安定さの中で安全資産としての役割を維持。4,000 USD以上を堅持する見通し。
✨ まとめ (2026年10月22日)
今回の平均1.5%の下落は 短期的なノイズ に過ぎず、長期的にはクリーンエネルギー・EV・電力インフラが「価格の底」となり、非鉄金属市場の基盤を強化し続けるでしょう。
SO OK TRADING — FAST • SHARP • RELIABLE 非鉄金属ビジネスの信頼できるパートナー www.sooktrading.com Facebook: SO OK TRADING

関連コンテンツ
⚙️ 銅スーパーサイクル2026 – 未来の金属
銅は今、「AI時代の戦略的金属」へと進化しています。
価格は依然として高騰し、13,500–14,000ドル/トンに達しています。
AI・EV・クリーンエネルギーの需要拡大が世界的な需要を押し上げています。
SO OK TRADING が世界銅市場の動向を分析し、
新時代のビジネスに向けた「Buy on Dip」戦略をご提案します。
28 5月 2026
「鉄鋼価格戦争2026:アジアは下落、西側は高騰。タイは買い手として優位に立つ一方、生産者は新たな戦略で生き残りをかける ― 世界市場の二極化とグリーンスチールの可能性を分析」
世界の鉄鋼市場は、今年最も激しい「二極化の戦局」に突入しています。
アジア:供給過剰と中国の需要減退により価格が急落。鉄鉱石は1トンあたり約101〜102ドルまで下落。
西側諸国:米国と欧州は輸入関税を最大50%に引き上げ、さらにエネルギーとコークス炭のコストが16%上昇し、価格は逆に高騰。
タイ市場の現状:
買い手に有利:中国やベトナムからの安価な鋼材流入で小売価格は8%以上下落。
生産者は苦境:電力・輸送コストが50%以上急騰し、利益率が圧迫。反ダンピングやCBAMなどの政策支援が不可欠。
金属包装材(ティンプレート):販売は -1.2%〜-4.5% 減少したものの、原材料コストは9〜10%低下。さらにリサイクル率92%という強みで、ESGやグリーンスチールの潮流に合致。
5 6月 2026
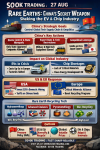
レアアース:中国の秘密兵器がEVと半導体の世界を揺るがす
SO OK TRADING|2026年8月27日
中国は「レアアース(希土類)」を、世界の先端技術サプライチェーンを支配するための重要な戦略ツールとして活用しています。電気自動車(EV)から先端半導体に至るまで、中国の厳格な政策は経済バランスを変えるだけでなく、地政学的な「秘密兵器」として世界に衝撃を与えています
27 8月 2026
