「タイの金属展望 2036:アルミニウム・銅・鉄 ― EV時代とクリーンエネルギー、リサイクルが牽引するグリーン経済への転換」 SO OK TRADING|2026年10月3日
最終更新: 3 10月 2026
1230 閲覧数
タイの金属展望:アルミニウム・銅・鉄
SO OK TRADING|2026年10月3日
序論
タイは現在、金属産業の大きな転換期を迎えています。推進力となっているのは 電気自動車(EV)、再生可能エネルギー、そして世界的に強化される環境規制です。一方で、中国からの安価な輸入品との競争は国内メーカーに大きな圧力を与えています。本稿では、アルミニウム・銅・鉄の現状、過去の動向、そして 2026–2036年の展望(Outlook) を詳しく分析し、産業利用や成長率(CAGR)、持続可能性への適応について考察します。
現状
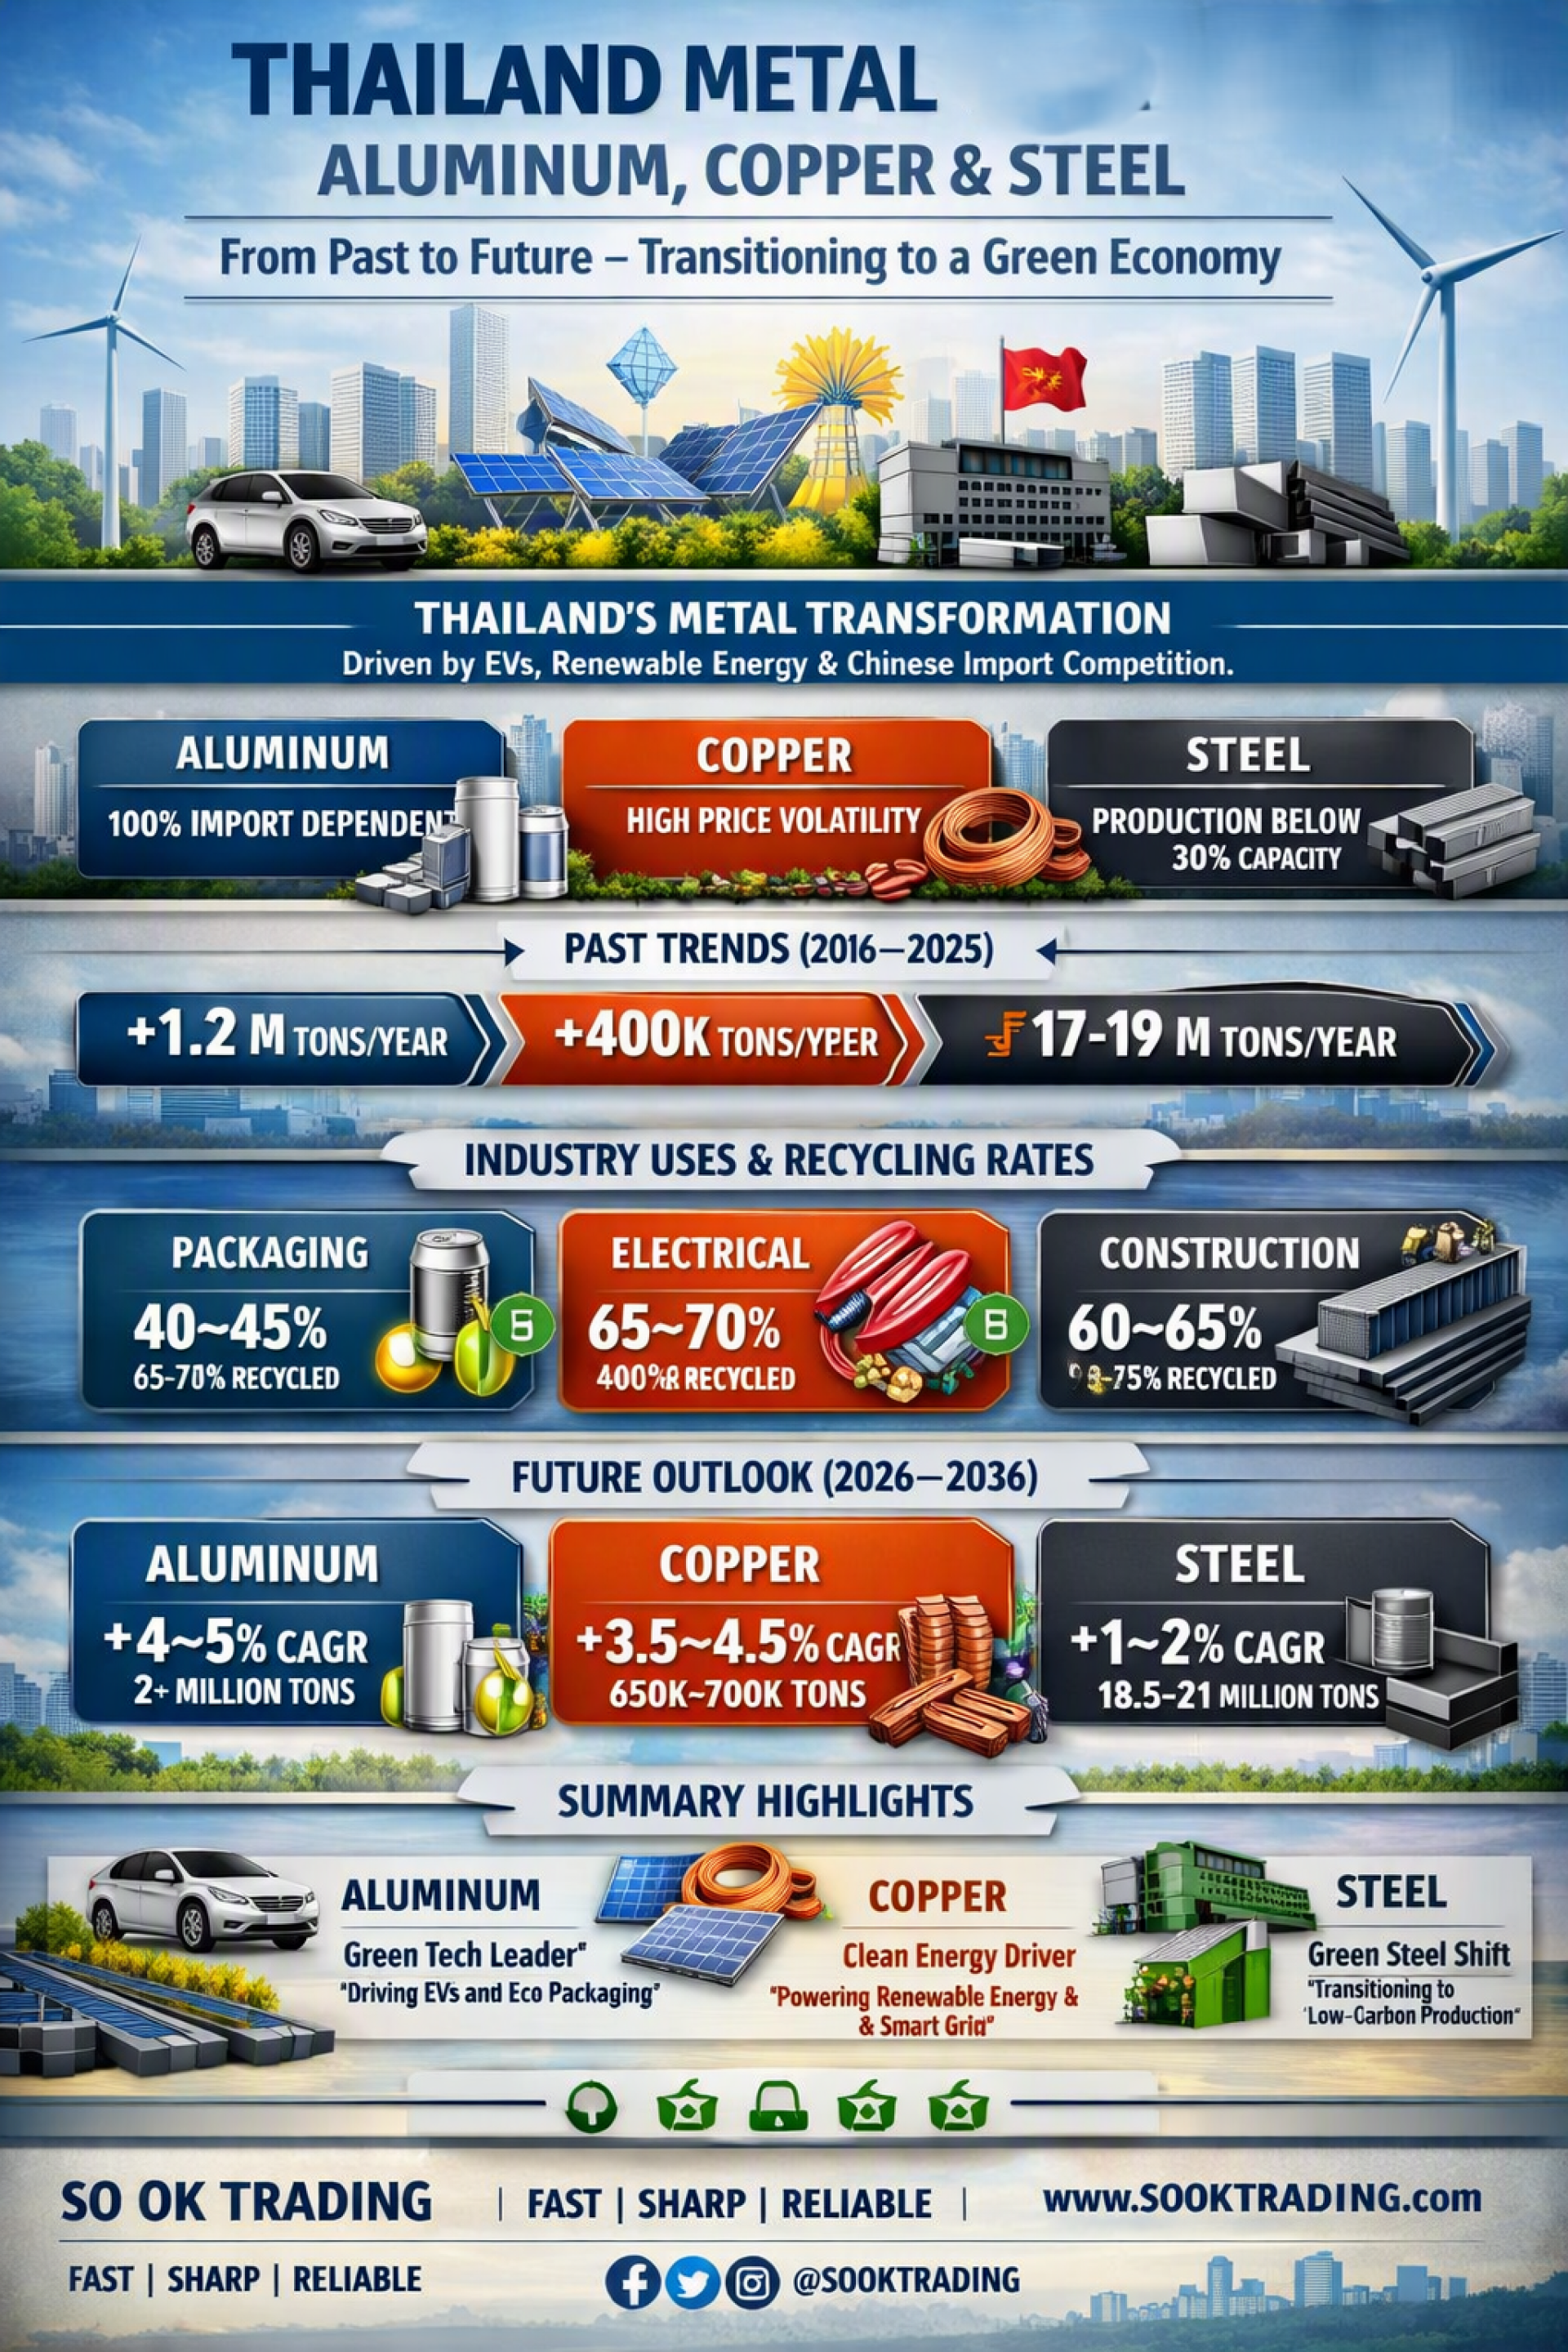
アルミニウム:EVや包装材の需要が急増。しかしタイは100%輸入依存であり、主要貿易相手国からの関税強化に直面。
銅:電力・電子分野で広く使用されるが、価格変動が激しく国内製造コストに影響。
鉄:産業は低迷し、中国製安価鉄鋼との競争で稼働率は30%以下。政府は低品質鉄鋼を排除するため規格(TIS)の厳格化を推進。
過去の動向(2016–2025)
鉄:需要は年間17–19百万トンと高水準だったが、COVID-19で急落。現在は18百万トン前後に回復も、生産量は5.8–8.1百万トンに縮小。
アルミニウム:2016年の80万トンから1.2–1.4百万トンへ拡大。包装材や軽量自動車部品が成長を牽引。
銅:30万トンから40–45万トンへ段階的に増加。家電や送電網拡張が需要を押し上げ。
産業利用
アルミニウム:包装材(40–45%)、自動車(30%)、建設(20%)
銅:電力・電子(65–70%)、空調機器(20%)
鉄:建設・インフラ(60–65%)、自動車(20%)、機械・包装材(15%)
リサイクル率
鉄:90–95%と最高水準。国内スクラップ循環が確立。
アルミニウム:平均60–70%(飲料缶は90%以上)。
銅:40–50%と低水準。主にスクラップを海外へ輸出して再精錬。
展望(2026–2036)
アルミニウム:最も高成長(CAGR 4–5%)。2036年には200万トン超へ。EVとエコ包装が主導。
銅:安定成長(CAGR 3.5–4.5%)。650,000–700,000トンへ。スマートグリッドや再生可能エネルギーが牽引。
鉄:低成長(CAGR 1–2%)。18.5–21百万トンの範囲で推移。グリーンスチールと輸入規制が鍵。
詳細分析
アルミニウム:EV一台あたりの使用量は従来車の30–40%増。タイは「アジアのデトロイト」としてEV生産拠点化を目指す。課題は高品位スクラップの国内循環体制の構築。
銅:再生可能エネルギー拡大に伴い送電網や変圧器で需要急増。価格変動リスクが高く、電子廃棄物(E-Waste)からの回収技術が重要。
鉄:政府はグリーンスチール推進とアンチダンピング(AD)強化を計画。電炉(EAF)による低炭素生産への移行が必須。
結論
タイの金属市場は明確な分岐点に立っています。
アルミニウム・銅:EVとクリーンエネルギー時代の成長エンジン。
鉄:依然としてインフラの基盤だが、グリーンスチールへの転換が生き残りの条件。
リサイクル:持続可能性の鍵。鉄は成熟、アルミは良好、銅は改善余地大。
タイは今後、価格競争だけでなく 品質・持続可能性・グリーン経済対応力 で競争する時代へと突入します。
SO OK TRADING — FAST|SHARP|RELIABLE 新しい金属時代におけるあなたの信頼できるビジネスパートナー www.sooktrading.com Facebook: SO OK TRADING
SO OK TRADING|2026年10月3日
序論
タイは現在、金属産業の大きな転換期を迎えています。推進力となっているのは 電気自動車(EV)、再生可能エネルギー、そして世界的に強化される環境規制です。一方で、中国からの安価な輸入品との競争は国内メーカーに大きな圧力を与えています。本稿では、アルミニウム・銅・鉄の現状、過去の動向、そして 2026–2036年の展望(Outlook) を詳しく分析し、産業利用や成長率(CAGR)、持続可能性への適応について考察します。
現状
アルミニウム:EVや包装材の需要が急増。しかしタイは100%輸入依存であり、主要貿易相手国からの関税強化に直面。
銅:電力・電子分野で広く使用されるが、価格変動が激しく国内製造コストに影響。
鉄:産業は低迷し、中国製安価鉄鋼との競争で稼働率は30%以下。政府は低品質鉄鋼を排除するため規格(TIS)の厳格化を推進。
過去の動向(2016–2025)
鉄:需要は年間17–19百万トンと高水準だったが、COVID-19で急落。現在は18百万トン前後に回復も、生産量は5.8–8.1百万トンに縮小。
アルミニウム:2016年の80万トンから1.2–1.4百万トンへ拡大。包装材や軽量自動車部品が成長を牽引。
銅:30万トンから40–45万トンへ段階的に増加。家電や送電網拡張が需要を押し上げ。
産業利用
アルミニウム:包装材(40–45%)、自動車(30%)、建設(20%)
銅:電力・電子(65–70%)、空調機器(20%)
鉄:建設・インフラ(60–65%)、自動車(20%)、機械・包装材(15%)
リサイクル率
鉄:90–95%と最高水準。国内スクラップ循環が確立。
アルミニウム:平均60–70%(飲料缶は90%以上)。
銅:40–50%と低水準。主にスクラップを海外へ輸出して再精錬。
展望(2026–2036)
アルミニウム:最も高成長(CAGR 4–5%)。2036年には200万トン超へ。EVとエコ包装が主導。
銅:安定成長(CAGR 3.5–4.5%)。650,000–700,000トンへ。スマートグリッドや再生可能エネルギーが牽引。
鉄:低成長(CAGR 1–2%)。18.5–21百万トンの範囲で推移。グリーンスチールと輸入規制が鍵。
詳細分析
アルミニウム:EV一台あたりの使用量は従来車の30–40%増。タイは「アジアのデトロイト」としてEV生産拠点化を目指す。課題は高品位スクラップの国内循環体制の構築。
銅:再生可能エネルギー拡大に伴い送電網や変圧器で需要急増。価格変動リスクが高く、電子廃棄物(E-Waste)からの回収技術が重要。
鉄:政府はグリーンスチール推進とアンチダンピング(AD)強化を計画。電炉(EAF)による低炭素生産への移行が必須。
結論
タイの金属市場は明確な分岐点に立っています。
アルミニウム・銅:EVとクリーンエネルギー時代の成長エンジン。
鉄:依然としてインフラの基盤だが、グリーンスチールへの転換が生き残りの条件。
リサイクル:持続可能性の鍵。鉄は成熟、アルミは良好、銅は改善余地大。
タイは今後、価格競争だけでなく 品質・持続可能性・グリーン経済対応力 で競争する時代へと突入します。
SO OK TRADING — FAST|SHARP|RELIABLE 新しい金属時代におけるあなたの信頼できるビジネスパートナー www.sooktrading.com Facebook: SO OK TRADING

関連コンテンツ
「2027年アルミニウム包装市場展望:コンバージョンコストと世界市場の方向性」
SO OK TRADING|2026年10月8日
序文
2027年、アルミニウム包装産業は大きな転換期を迎えます。世界が サーキュラーエコノミー へと移行し、環境規制が一層厳格化する中、エネルギーコストの高騰や中国の生産制限が重なり、飲料缶や食品包装向けの アルミニウムコイル 需要は持続的に拡大しています。
SO OK TRADING は、非鉄金属およびアルミ包装分野のビジネスパートナー として、以下の重要なインサイトを提供します。
コンバージョンコストの動向:780–870 USD/MT
LMEアルミ価格予測:3,000 USD/MT に到達見込み
戦略的購買アプローチ:グリーンプレミアムや CBAM に対応するための積極的な戦略
本記事では、グローバル市場の展望、シリーズ別購買戦略(3000 / 5000)、そして中国・ASEANにおける主要メーカーの動向を徹底分析し、企業が競争と持続可能性の時代に備えるための指針を示します。
SO OK TRADING — FAST • SHARP • RELIABLE
タイ発、非鉄金属 & アルミ包装分野の真のリーダー
8 10月 2026
「地政学的嵐の中で揺れるバーツ:投資家はドルと原油のゲームに注目せよ」
28 5月 2026
「石炭代替燃料 ― 世界を変えるクリーンエネルギーとタイの新たなチャンス」
SO OK TRADING : 2026年7月5日
5 7月 2026
