未来のアルミニウム: グリーンアルミニウム革命 — CBAMの圧力で中国が世界の金属市場を再編、石炭からクリーンエネルギーへ SO OK TRADING | 2026年9月18日
最終更新: 18 9月 2026
1138 閲覧数
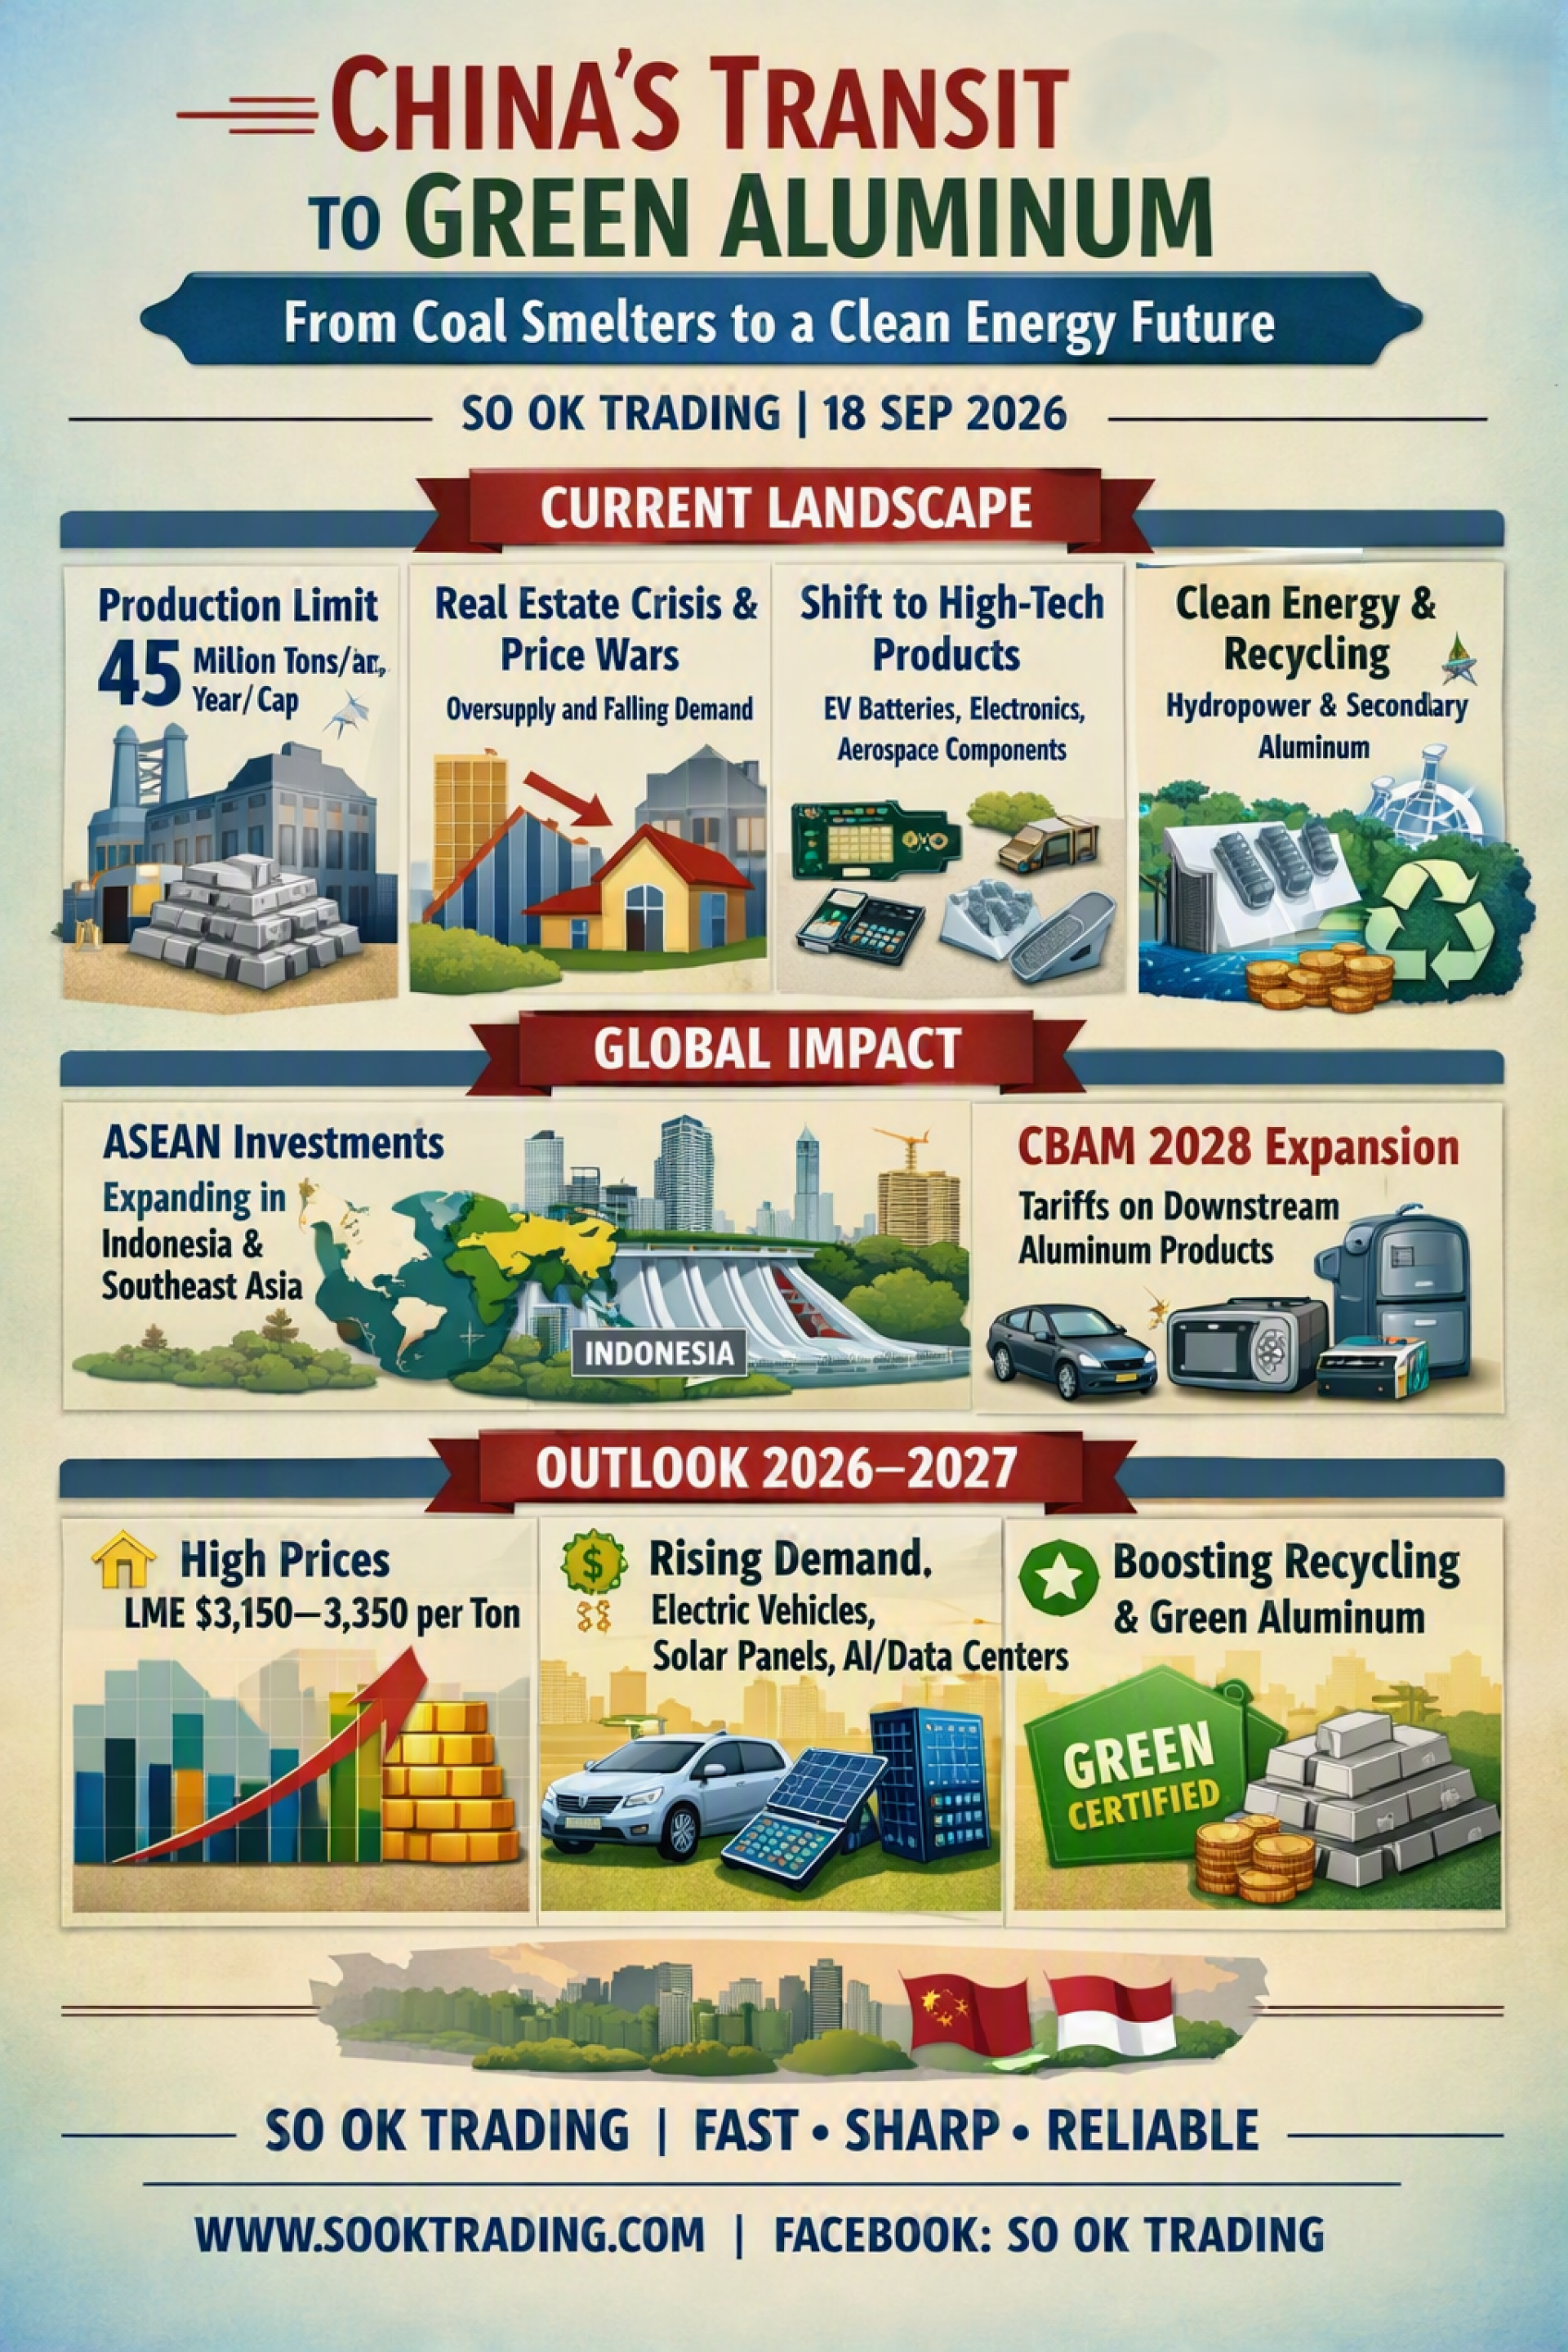
中国のグリーンアルミニウムへの転換:石炭精錬所からクリーンエネルギーの未来へ
SO OK TRADING : 2026年9月18日
✨ 序論
世界最大のアルミニウム生産・消費国である中国は、世界生産能力の約60%を占めています。現在、中国のアルミ産業は構造的な大転換期を迎えており、従来の「量産+石炭エネルギー依存」から、品質重視・クリーンエネルギー・高付加価値製品へと移行を迫られています。これは国内政策の圧力に加え、EUのCBAM(炭素国境調整メカニズム)など国際的な環境規制への対応が背景にあります。
現状と課題
供給制御政策 中国政府はアルミ一次生産の上限を年間4,500万トンに設定し、エネルギー消費と炭素排出を抑制。これにより世界市場は「構造的逼迫」状態に。
不動産不況と価格競争 不動産市場の停滞で基礎アルミ需要が減少し、供給過剰と激しい価格競争が発生。
ハイテク製品へのシフト EV用バッテリーフォイル、電子部品、航空材料など高付加価値製品への転換が進展。中国の「新質生産力」政策に対応。
クリーンエネルギーとリサイクル 精錬所を雲南省・四川省へ移転し、水力・再生可能エネルギーを活用。 二次アルミ生産を2027年までに1,500万トンへ拡大予定(新規精錬のわずか5%のエネルギー消費)。
EU CBAMの影響 炭素税により中国の輸出コストが大幅上昇。炭素排出の実測値がない場合、EUは高い平均値を適用し、中国は競争上不利に。2028年には自動車部品や家電など下流製品にも拡大予定。
世界的影響:中国アルミの波及
ASEAN投資拡大:インドネシアなどでボーキサイト資源を活用し、関税障壁を回避。
CBAM比較:中国の炭素税は約11ドル/トンに対し、欧州は75〜80ドル/トン。価格競争力で不利。
2028年拡張:下流製品まで対象拡大、中国のサプライチェーン全体に影響。
中国のグリーンアルミ先導企業
China Hongqiao Group:雲南へ移転、水力100%使用、ASI認証取得。
Chinalco(国有企業):先端技術投資、宇宙・EV向けクリーン素材を生産。
Henan Shenhuo Coal & Power:石炭依存からクリーンエネルギーへ転換。
Shandong Nanshan Aluminium:EVバッテリーフォイルとリサイクル技術に強み。
今後の展望(2026–2027)
市場逼迫継続:価格は高止まり(LME $3,150–3,350/トン、SHFE >24,000元/トン)。
新興需要の牽引:EV、太陽光発電、AI/データセンターが主要需要源。
リサイクル推進:グリーン認証取得を加速し競争力維持。
地政学的要因:中東紛争により、中国とインドネシアが世界市場の「スイングサプライヤー」に。
結論
中国アルミ産業は「量から質」への転換を遂げつつあり、グリーンアルミ・循環経済・ハイテク製品を軸に持続可能な成長を目指しています。この変革は、中国が世界市場でのリーダーシップを維持するだけでなく、環境規制と国際競争の中で長期的な競争力を確保する鍵となります。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE
訪問先 : WWW.SOOKTRADING.COM Facebook : SO OK TRADING
SO OK TRADING : タイ発、Non-Ferrous & ALUMINUM PACKAGING の真のリーダー
SO OK TRADING : 2026年9月18日
✨ 序論
世界最大のアルミニウム生産・消費国である中国は、世界生産能力の約60%を占めています。現在、中国のアルミ産業は構造的な大転換期を迎えており、従来の「量産+石炭エネルギー依存」から、品質重視・クリーンエネルギー・高付加価値製品へと移行を迫られています。これは国内政策の圧力に加え、EUのCBAM(炭素国境調整メカニズム)など国際的な環境規制への対応が背景にあります。
現状と課題
供給制御政策 中国政府はアルミ一次生産の上限を年間4,500万トンに設定し、エネルギー消費と炭素排出を抑制。これにより世界市場は「構造的逼迫」状態に。
不動産不況と価格競争 不動産市場の停滞で基礎アルミ需要が減少し、供給過剰と激しい価格競争が発生。
ハイテク製品へのシフト EV用バッテリーフォイル、電子部品、航空材料など高付加価値製品への転換が進展。中国の「新質生産力」政策に対応。
クリーンエネルギーとリサイクル 精錬所を雲南省・四川省へ移転し、水力・再生可能エネルギーを活用。 二次アルミ生産を2027年までに1,500万トンへ拡大予定(新規精錬のわずか5%のエネルギー消費)。
EU CBAMの影響 炭素税により中国の輸出コストが大幅上昇。炭素排出の実測値がない場合、EUは高い平均値を適用し、中国は競争上不利に。2028年には自動車部品や家電など下流製品にも拡大予定。
世界的影響:中国アルミの波及
ASEAN投資拡大:インドネシアなどでボーキサイト資源を活用し、関税障壁を回避。
CBAM比較:中国の炭素税は約11ドル/トンに対し、欧州は75〜80ドル/トン。価格競争力で不利。
2028年拡張:下流製品まで対象拡大、中国のサプライチェーン全体に影響。
中国のグリーンアルミ先導企業
China Hongqiao Group:雲南へ移転、水力100%使用、ASI認証取得。
Chinalco(国有企業):先端技術投資、宇宙・EV向けクリーン素材を生産。
Henan Shenhuo Coal & Power:石炭依存からクリーンエネルギーへ転換。
Shandong Nanshan Aluminium:EVバッテリーフォイルとリサイクル技術に強み。
今後の展望(2026–2027)
市場逼迫継続:価格は高止まり(LME $3,150–3,350/トン、SHFE >24,000元/トン)。
新興需要の牽引:EV、太陽光発電、AI/データセンターが主要需要源。
リサイクル推進:グリーン認証取得を加速し競争力維持。
地政学的要因:中東紛争により、中国とインドネシアが世界市場の「スイングサプライヤー」に。
結論
中国アルミ産業は「量から質」への転換を遂げつつあり、グリーンアルミ・循環経済・ハイテク製品を軸に持続可能な成長を目指しています。この変革は、中国が世界市場でのリーダーシップを維持するだけでなく、環境規制と国際競争の中で長期的な競争力を確保する鍵となります。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE
訪問先 : WWW.SOOKTRADING.COM Facebook : SO OK TRADING
SO OK TRADING : タイ発、Non-Ferrous & ALUMINUM PACKAGING の真のリーダー

関連コンテンツ
ビジネスインサイト:自動車産業と世界の未来における銅 (2026)
SO OK TRADING|2026年8月14日
銅は「戦略的メタル」として新しい時代を牽引しています。電気自動車(EV)、再生可能エネルギー、そしてAIデータセンターまで。
2026年、世界の銅需要は急増し、価格は 11,000〜13,500ドル/トン に達し、世界中のメーカーは競争力を維持するために戦略的な対応を迫られています。
14 8月 2026
リサイクルアルミニウム:スクラップから世界の新しい標準へ
現代の産業が Net Zero と サーキュラーエコノミー へ急速に移行する中、アルミニウム再溶解インゴット(Aluminum Remelt Ingot)はもはや「選択肢」ではなく、持続可能性と経済競争力を実現するために各国が必要とする 主役 となりつつあります。
その特長は、軽量・高強度・耐食性・優れた熱・電気伝導性 にあり、再溶解インゴットは 自動車、建設、電子機器、包装材 など幅広い産業で求められる高品質かつ環境に優しい素材として活用されています。
さらに重要なのは、アルミニウムのリサイクルは新規生産に比べて 95%も少ないエネルギー で済むことです。これによりコスト削減とカーボンフットプリントの大幅な低減が可能となり、世界市場での需要は急速に拡大しています。特に ADC12 は中国、日本、タイで人気が高く、また A356 や AC4B は自動車部品や高強度構造材に広く使用されています。
2025–2026年の世界動向:
- 中国:電気自動車(EV)と建設需要に対応するため生産能力を拡大
- 米国:世界で最も高い再溶解利用率(81%)、厳格な関税政策の下で拡大
- 日本:完全にリサイクルと輸入に依存、高度な選別技術を駆使しグリーンアルミニウムの利用を拡大
- タイ:ASEANのスクラップハブとして台頭、86%の缶リサイクル率とサーキュラーエコノミーの推進
スクラップから → 未来の主役へ
アルミニウム再溶解インゴットは、今や全産業が必要とする新しい標準となりつつあります。金属・製造業界に携わる方々にとって、今こそ市場のチャンスを掴むためにリメルトへの移行を進めるべき時です。
21 2月 2026
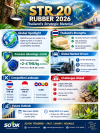
2026年 STR 20 ゴム産業の展望:タイの「黄金期」への転換 ✨
タイのSTR 20(Standard Thai Rubber 20)産業は、過去10年間で最も重要な局面に突入しています。価格は過去13年で最高水準に達し、世界的な需要が増加し、環境基準も厳格化。STR 20はもはや単なる「農産物」ではなく、電気自動車(EV)産業や世界のタイヤ市場の成長を直接支える戦略的原材料へと格上げされています。
世界第1位の生産・輸出国であるタイは、品質の高さ、低い不純物(Dirt Content)、そして競合を凌駕する高度なトレーサビリティシステムを武器に、欧米のプレミアム市場で信頼を獲得し続けています。さらに、EUDR基準を満たすことで価格プレミアムを享受し、競争優位性を強化しています。
17 10月 2026
