「原油価格100ドル突破:危機から好機へ ― 地政学的転換点とエネルギー世界の変革」 SO OK TRADING|2026年9月16日
Last updated: 16 Sept 2026
51 Views
「原油価格100ドル突破:地政学的危機と新時代へのエネルギー転換」 SO OK TRADING|2026年9月16日
✨ 序文
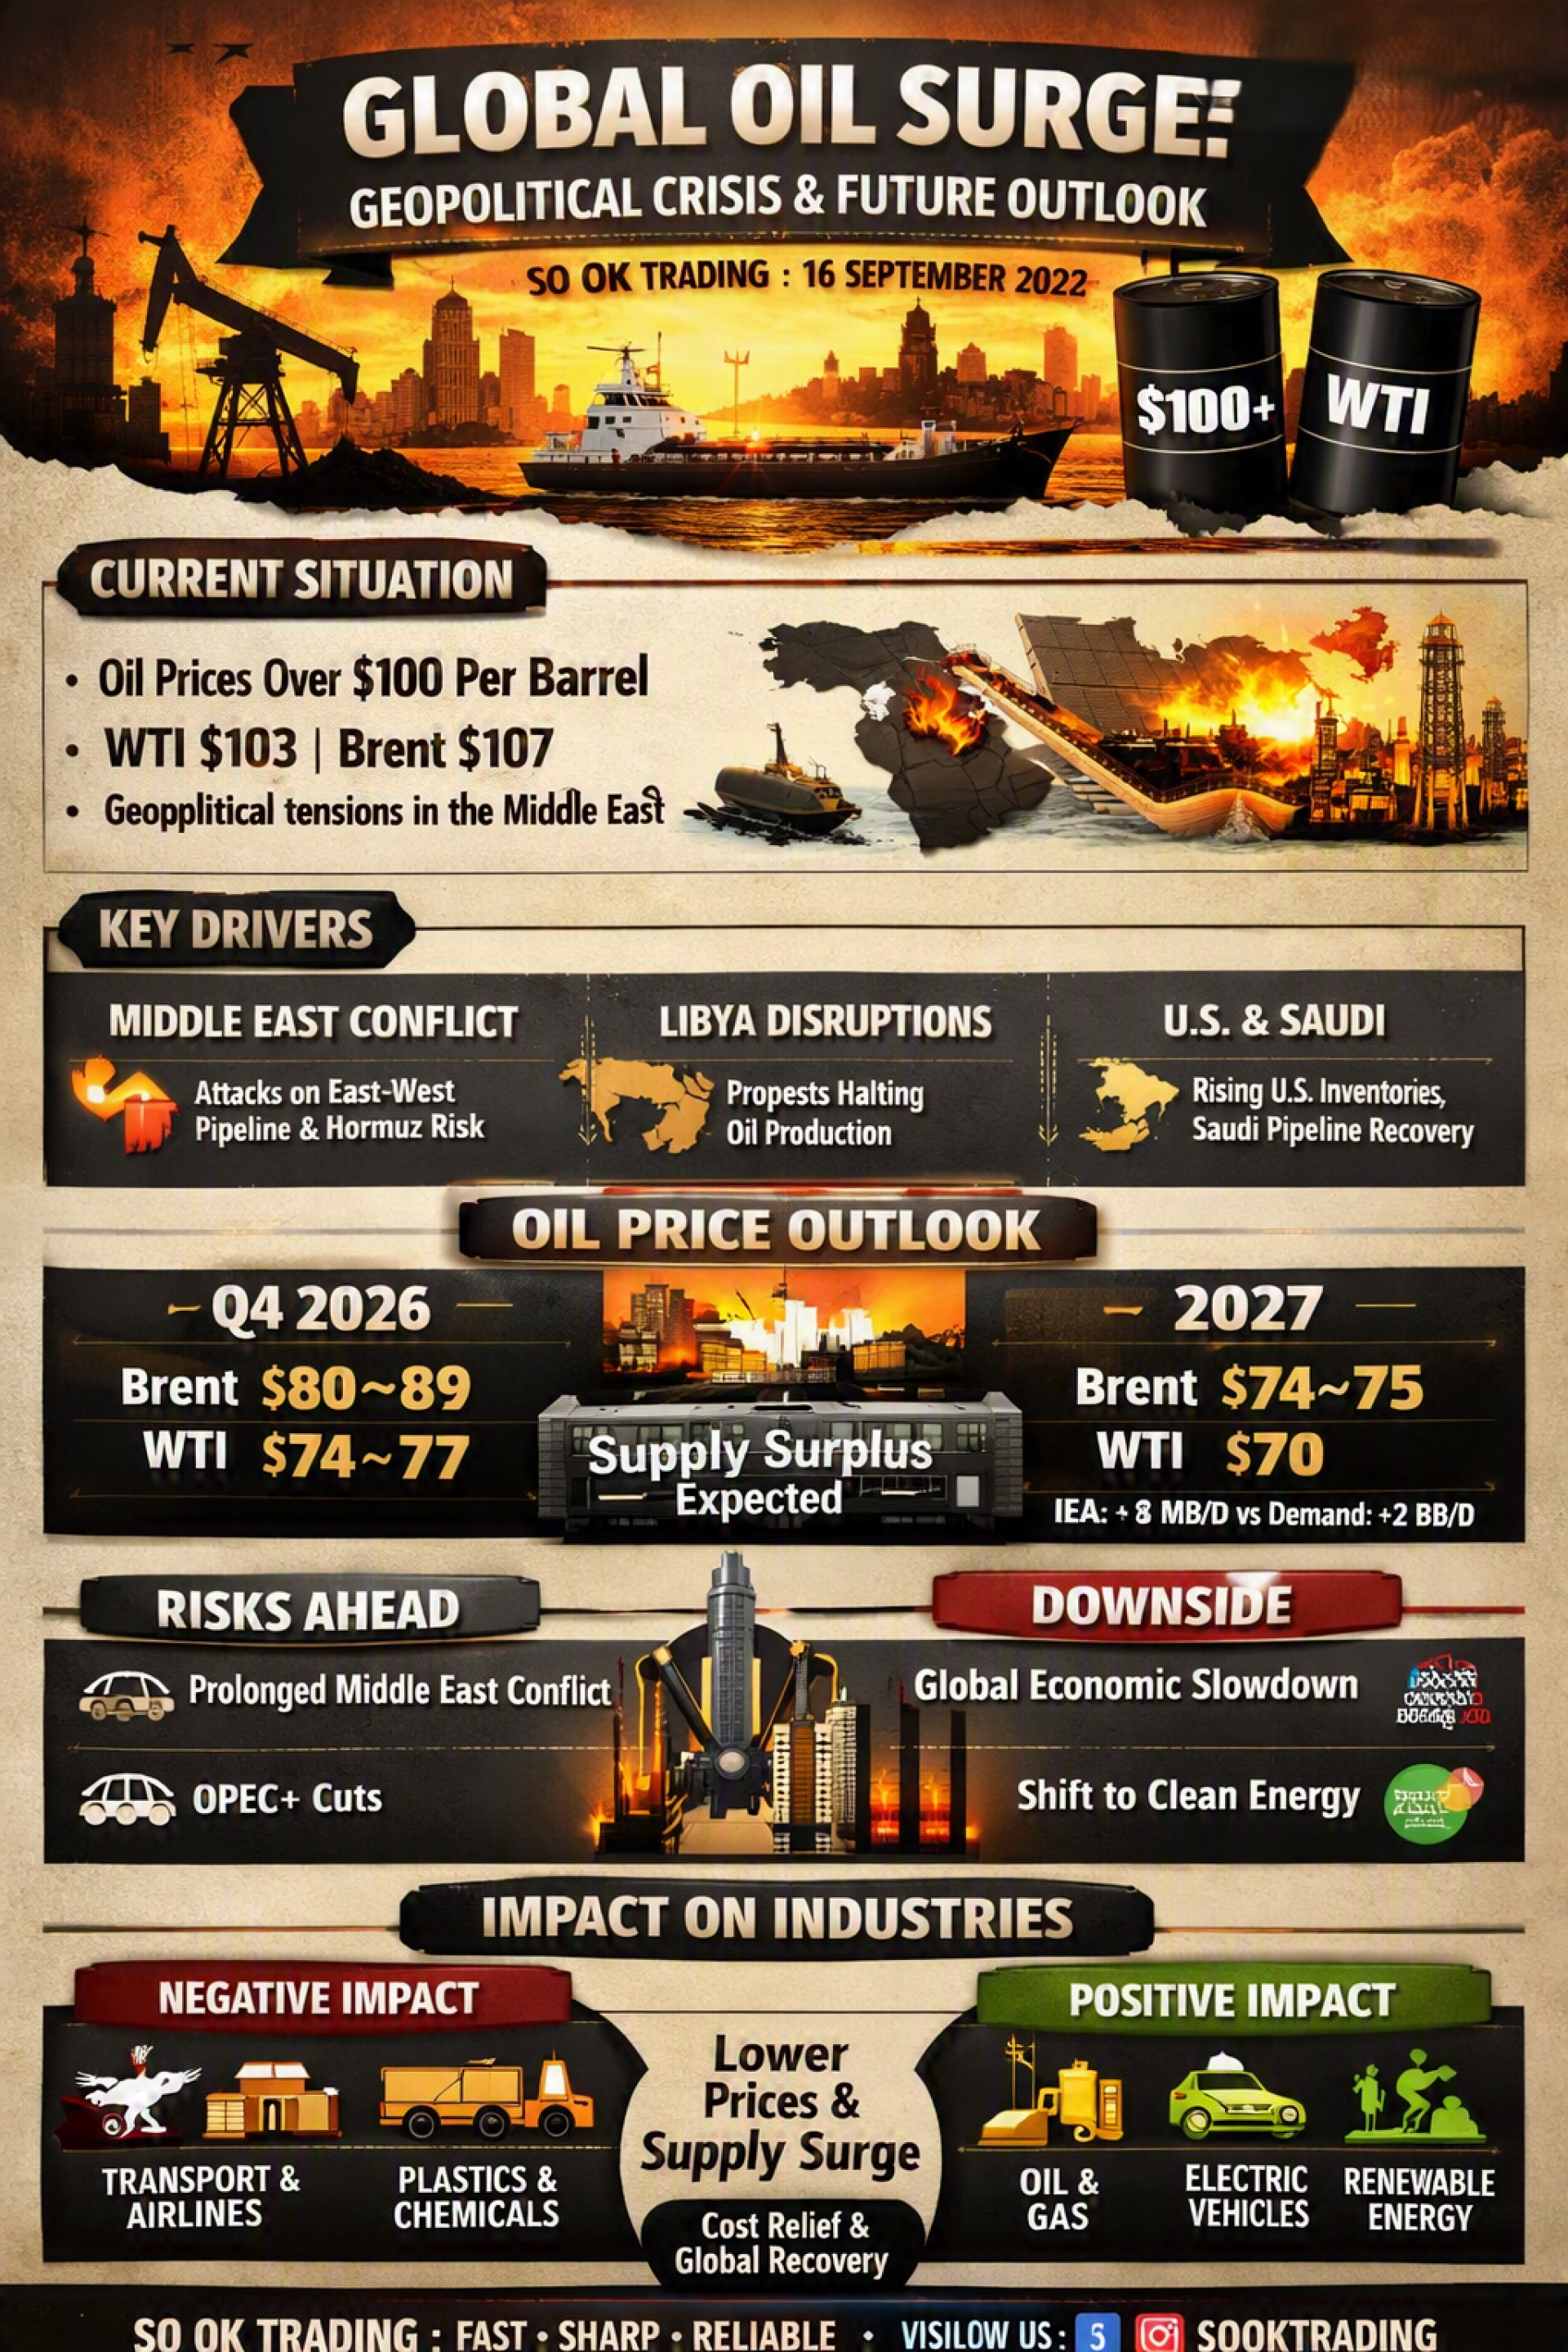
2026年9月、世界の原油価格は依然として1バレル=100ドル超に高止まりしています。中東の地政学的緊張、パイプライン攻撃、供給の混乱が続き、世界のエネルギー市場は深刻な逼迫状態にあります。
WTIは103ドル、Brentは107ドルに達し、OPEC+の動向やサウジアラビアのパイプライン復旧が、今年第4四半期の価格動向を左右する重要な要因となっています。
市場を動かす主要因
中東危機:ホルムズ海峡の緊張、サウジのEast-Westパイプライン攻撃
リビア:抗議活動による一部生産停止
米国とサウジ:米国の原油在庫急増、サウジのパイプライン復旧見込み
原油価格の見通し
2026年第4四半期:Brent平均 80–89ドル、WTI平均 74–77ドル
2027年:Brent平均 74–75ドル、WTI平均 70ドル
供給過剰(Supply Surplus)に移行する見込み。IEAは供給が日量800万バレル増、需要は200万バレル増にとどまると予測。
⚠️ リスク要因
上振れリスク:中東紛争の長期化、OPEC+の追加減産
下振れリスク:世界経済の急減速、クリーンエネルギー移行の加速、OPEC+内部の価格競争
タイ産業への影響
❌ 負の影響:輸送・物流・航空、石油化学、建材・セラミック
✅ 正の影響:上流エネルギー・製油、電気自動車(EV)、再生可能エネルギー
世界産業への影響
高騰する原油価格は、航空・物流、石油化学、重工業などのコストを押し上げています。 一方で、価格高騰はEVや再生可能エネルギーへの移行を加速させる要因ともなっています。
結論
2026年はエネルギー市場の大きな変動の年ですが、2027年には供給過剰により価格が下落し、世界経済のバランスが再構築される見通しです。
「今日の高い原油価格は、明日のクリーンエネルギーへの推進力となる」
SO OK TRADING — FAST • SHARP • RELIABLE www.sooktrading.com Facebook: SO OK TRADING
✨ 序文
2026年9月、世界の原油価格は依然として1バレル=100ドル超に高止まりしています。中東の地政学的緊張、パイプライン攻撃、供給の混乱が続き、世界のエネルギー市場は深刻な逼迫状態にあります。
WTIは103ドル、Brentは107ドルに達し、OPEC+の動向やサウジアラビアのパイプライン復旧が、今年第4四半期の価格動向を左右する重要な要因となっています。
市場を動かす主要因
中東危機:ホルムズ海峡の緊張、サウジのEast-Westパイプライン攻撃
リビア:抗議活動による一部生産停止
米国とサウジ:米国の原油在庫急増、サウジのパイプライン復旧見込み
原油価格の見通し
2026年第4四半期:Brent平均 80–89ドル、WTI平均 74–77ドル
2027年:Brent平均 74–75ドル、WTI平均 70ドル
供給過剰(Supply Surplus)に移行する見込み。IEAは供給が日量800万バレル増、需要は200万バレル増にとどまると予測。
⚠️ リスク要因
上振れリスク:中東紛争の長期化、OPEC+の追加減産
下振れリスク:世界経済の急減速、クリーンエネルギー移行の加速、OPEC+内部の価格競争
タイ産業への影響
❌ 負の影響:輸送・物流・航空、石油化学、建材・セラミック
✅ 正の影響:上流エネルギー・製油、電気自動車(EV)、再生可能エネルギー
世界産業への影響
高騰する原油価格は、航空・物流、石油化学、重工業などのコストを押し上げています。 一方で、価格高騰はEVや再生可能エネルギーへの移行を加速させる要因ともなっています。
結論
2026年はエネルギー市場の大きな変動の年ですが、2027年には供給過剰により価格が下落し、世界経済のバランスが再構築される見通しです。
「今日の高い原油価格は、明日のクリーンエネルギーへの推進力となる」
SO OK TRADING — FAST • SHARP • RELIABLE www.sooktrading.com Facebook: SO OK TRADING

関連コンテンツ
新時代の貴金属 —— 銀と金が史上最高値を更新
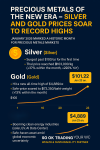
2026年1月は、貴金属市場にとって歴史的な月となりました。
- 銀(Silver):初めて100ドル/オンスを突破 → タイ国内価格は1kgあたり約103,000バーツに到達
(1か月で+37%、前年同月比+220%)
- 金(Gold):史上最高値の4,889ドル/オンスを記録 → タイ国内価格は1バーツ重量あたり約73,350バーツに急騰
(1か月で+13%)
24 Jan 2026
Refuse Derived Fuel : RDF โดยทั่วไปนิยมเรียกว่า เชื้อเพลิงขยะ แต่สำหรับคณะกรรมาธิการการทรัพยากรธรรมชาติและสิ่งแวดล้อม สนช. เรียกว่า ก้อนเชื้อเพลิงขยะ และได้มีการพิจารณาศึกษา RDF ซึ่งเป็นประโยชน์กับการจัดการขยะชุมชน รวมทั้งขยะอุตสาหกรรมที่ไม่ใช่ขยะอันตราย ซึ่งมีการทิ้งปะปนกันจนแยกออกได้ยาก จึงขออนุญาตสรุปเนื้อหาของผลการศึกษาจากคณะกรรมาธิการพร้อมแนวคิดจากประสบการณ์ เพื่อเป็นแนวทางการจัดการขยะแบบไทยๆ ดังนี้
การผลิต RDF เป็นแนวทางที่ประเทศพัฒนาแล้วใช้อยู่ โดยเฉพาะอย่างยิ่งในภาคพื้นยุโรป เช่น เยอรมนี สวีเดน ฟินแลนด์ ฯลฯ
ทั้งขยะใหม่และขยะเก่าที่ตกค้างในบ่อฝังกลบ สามารถนำมาผลิต RDF ได้ดี
การผลิต RDF สามารถทำได้โดยเทคโนโลยีคนไทย เครื่องจักรผลิตในไทย ไปจนถึงการนำเข้าเครื่องจักรคุณภาพสูงจากต่างประเทศในกรณีที่ต้องการผลิตจำนวนมากๆ ตั้งแต่ 100 ตันต่อวันขึ้นไป
เมื่อปี พ.ศ. 2557 กรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน ได้ศึกษาพื้นที่ศักยภาพเบื้องต้นว่า มีการผลิต RDF ไม่น้อยกว่า 90 แห่งทั่วประเทศ
จากการสำรวจพื้นที่ผลิต RDF 21 แห่ง ใน 15 จังหวัด พบว่ามีการลงทุนกว่า 3,000 ล้านบาท เงินทุนหมุนเวียนสู่ชุมชน 570 ล้านบาท สามารถคืนทุนได้ในเวลา 10-13 ปี
ราคาขายของ RDF เริ่มต้นตันละ 500-1,200 บาท ขึ้นอยู่กับคุณภาพและค่าความร้อนของ RDF (ปกติอยู่ระหว่าง 3,000-5,000 กิโลแคลอรี่ต่อกิโลกรัม)
ปัญหาของการผลิต RDF ก็คือ ตลาด ซึ่งมีผู้ซื้อน้อยราย ความต้องการใช้ RDF น้อยกว่าปริมาณที่มีการผลิต อีกทั้งจุดรับซื้อมีเพียงไม่กี่จุดทั่วประเทศ เท่าที่มีโรงงานผลิตปูนซีเมนต์
จากการที่มีการผลิต RDF จากบ่อฝังกลบและจากขยะใหม่ในปริมาณมาก RDF จึงล้นตลาดจนราคาซื้อขายไม่คุ้มค่าการลงทุน อีกทั้งโรงไฟฟ้าที่ใช้เชื้อเพลิงขยะส่วนใหญ่ก็มีภาระในการจัดการขยะตามสัญญากับองค์กรปกครองส่วนท้องถิ่น เมื่อราคาตํ่ามากๆ ทำให้เชื้อเพลิง RDF ถูกนำไปใช้ในโรงไฟฟ้าประเภทต่างๆ อย่างไม่เป็นทางการ ดังนั้น สมาคมการค้าพลังงานขยะ จึงได้มีหนังสือถึงประธานคณะกรรมการกำกับกิจการพลังงาน ให้มีการสนับสนุนยกระดับเชื้อเพลิงขยะให้เป็นเชื้อเพลิงเชิงพาณิชย์ เพื่อให้เกิดธุรกิจการค้าที่มั่นคงและเป็นที่ยอมรับของสถาบันการเงินต่างๆ พร้อมกันนี้ทางสมาคมการค้าพลังงานขยะ ยังได้มีเสนอแนวทางการจัดประเภทของ RDF ให้เหมาะสมกับสภาพความเป็นจริงของประเทศไทย เพื่อสะดวกต่อการส่งเสริมของภาครัฐและสามารถกำหนดราคาซื้อขายได้อย่างเหมาะสมและเป็นธรรมต่อทุกฝ่าย
ประเภท กระบวนการผลิตเชื้อเพลิง (Method of Manufacture) กลุ่มลูกค้าที่ใช้ RDF
RDFRDF – 1 RDF เกรดพรีเมียม (Solid Recovered Fuel : SRF) ผ่านการย่อย-คัดแยกชนิด และขนาดด้วยเครื่องจักร มีขนาด RDF 50-100 มิลลิเมตร ค่าความร้อนสูง อุตสาหกรรมปูนซีเมนต์ และโรงงานอุตสาหกรรม
RDF – 2 RDF คุณภาพสูง ผ่านเครื่องย่อย-คัดแยกชนิดและขนาด RDF มีขนาด 90-150 มิลลิเมตร ค่าความร้อนสูง โรงไฟฟ้าพลังงานขยะ และเป็นเชื้อเพลิงเสริมโรงไฟฟ้าชีวมวล
RDF – 3 RDF คุณภาพปานกลาง ผ่านการย่อยและคัดแยกเบื้องต้น ขนาด RDF 200-300 มิลลิเมตร ค่าความร้อนปานกลาง-สูง โรงไฟฟ้าขยะทั่วไป
RDF – 4 RDF จากบ่อฝังกลบ ผ่านการร่อนด้วยเครื่องจักร แยกดินออก RDF มีขนาดใหญ่เล็กตามสภาพ ต้องนำไปปรับปรุงคุณภาพก่อนใช้เป็นเชื้อเพลิง ลูกค้าที่มีระบบปรับปรุงคุณภาพขยะ
ขอยกตัวอย่างบทสรุปจากสมุดปกขาว “เชื้อเพลิงขยะ (RDF) ทางออกของการจัดการขยะชุมชน”
1. โรงงานปูนซีเมนต์ทั้ง 4 แห่งในประเทศไทย ที่รับซื้อ RDF ในพื้นที่มีไม่ทั่วถึงเพียงพอที่จะรับขยะชุมชน
2. ภาคตะวันออก ภาคตะวันออกเฉียงเหนือ และภาคใต้ตอนบน ไม่มีโรงงานปูนซีเมนต์ตั้งอยู่
3. ราคาเชื้อเพลิงจากฟอสซิล มีผลต่อราคาและการรับซื้อ RDF
4. องค์กรปกครองส่วนท้องถิ่นส่วนใหญ่ ไม่รู้วิธีการผลิต RDF ให้ได้คุณภาพ เพื่อให้ได้ราคาดี
5. รัฐบาลควรส่งเสริมและสนับสนุนให้องค์กรปกครองส่วนท้องถิ่น/ชุมชนผลิตเชื้อเพลิงขยะ RDF ที่มีคุณภาพโดยผ่านการทำสัญญาแบบ Supply Chain ในระยะยาว และสร้างระบบประกันคุณภาพและราคาขาย รวมทั้งค่าขนส่งสามารถปรับตามราคาเชื้อเพลิง
6. การผลิต RDF มุ่งเน้นการกำจัดขยะที่ตกค้างและเกิดขึ้นใหม่อย่างเป็นระบบ ควรใช้เป็นโอกาสให้มีผลต่อการคัดแยกขยะ และการเปลี่ยนแปลงพฤติกรรมคนไทยในอนาคต
7. การผลิต RDF มีผลประโยชน์ร่วมหลายด้าน เช่น ลดปัญหานํ้าเสีย การแพร่ระบาดของโรค สร้างรายได้ให้องค์กรปกครองส่วนท้องถิ่นและชุมชน ได้พื้นที่ขยะที่ฝังกลบหรือกองทิ้งมาใช้ประโยชน์ด้านอื่นๆ ลดการนำเข้าเชื้อเพลิง ลดความขัดแย้ง และเป็นการร่วมกับประชาคมโลกในการลดภาวะโลกร้อน
“ขยะไม่ใช่ทอง แต่เป็นของเสียที่ต้องช่วยกันกำจัด”
RDF 3: Recycling Energy
24 Nov 2025
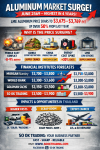
アルミニウム価格が急騰!2026年6月 – 過去4年間で最も熱い市場
SO OK TRADING | 2026年6月1日
2026年6月、世界のアルミニウム市場はかつてないほどの 「急騰と供給逼迫」 に直面しています。
ロンドン金属取引所(LME)のアルミニウム先物価格は 1トンあたり 3,675~3,769ドル に達し、2022年以来の最高水準を記録。前年同期比で 50%以上の上昇 となりました。
この歴史的な供給ショックを引き起こしている要因は以下の通りです:
中東紛争:UAEのEGA、バーレーンのALBA大規模製錬所が攻撃を受け、世界供給が8~9%減少
ギニアの輸出制限:世界有数のボーキサイト供給国が輸出規制を開始
中国の生産上限:年間4,550万トンの上限に達し、増産が不可能
エネルギーコスト高騰:原油・天然ガス価格が30%上昇し、製錬コストが急増
LME在庫危機:世界需要をわずか1.5日分しか支えられない低水準
主要金融機関はアルミ価格が高止まりすると予測しています:
モルガン・スタンレー:3,700~3,800ドル(長期化すれば4,000ドル突破の可能性)
世界銀行:3,300~3,600ドル(AI・データセンター需要を反映)
ゴールドマン・サックス:3,150~3,500ドル(市場は供給不足へ)
SO OK TRADING:3,500~3,900ドル
タイ国内では、EV・太陽光・包装業界がコスト上昇に直面する一方、スクラップ価格の上昇や米欧市場への輸出機会が新たなチャンスを生み出しています。
✨ 2026年6月は、アルミニウム市場の転換点。価格高騰、供給不足、そしてタイ輸出企業にとっての戦略的チャンスが交錯する月です。
SO OK TRADING
あなたのビジネスパートナー — FAST • SHARP • RELIABLE
1 Jun 2026
