中東戦場:経済嵐の中の世界エネルギー — 石油・ナフサ・尿素肥料 SO OK TRADING:2026年8月28日
最終更新: 28 8月 2026
1782 閲覧数
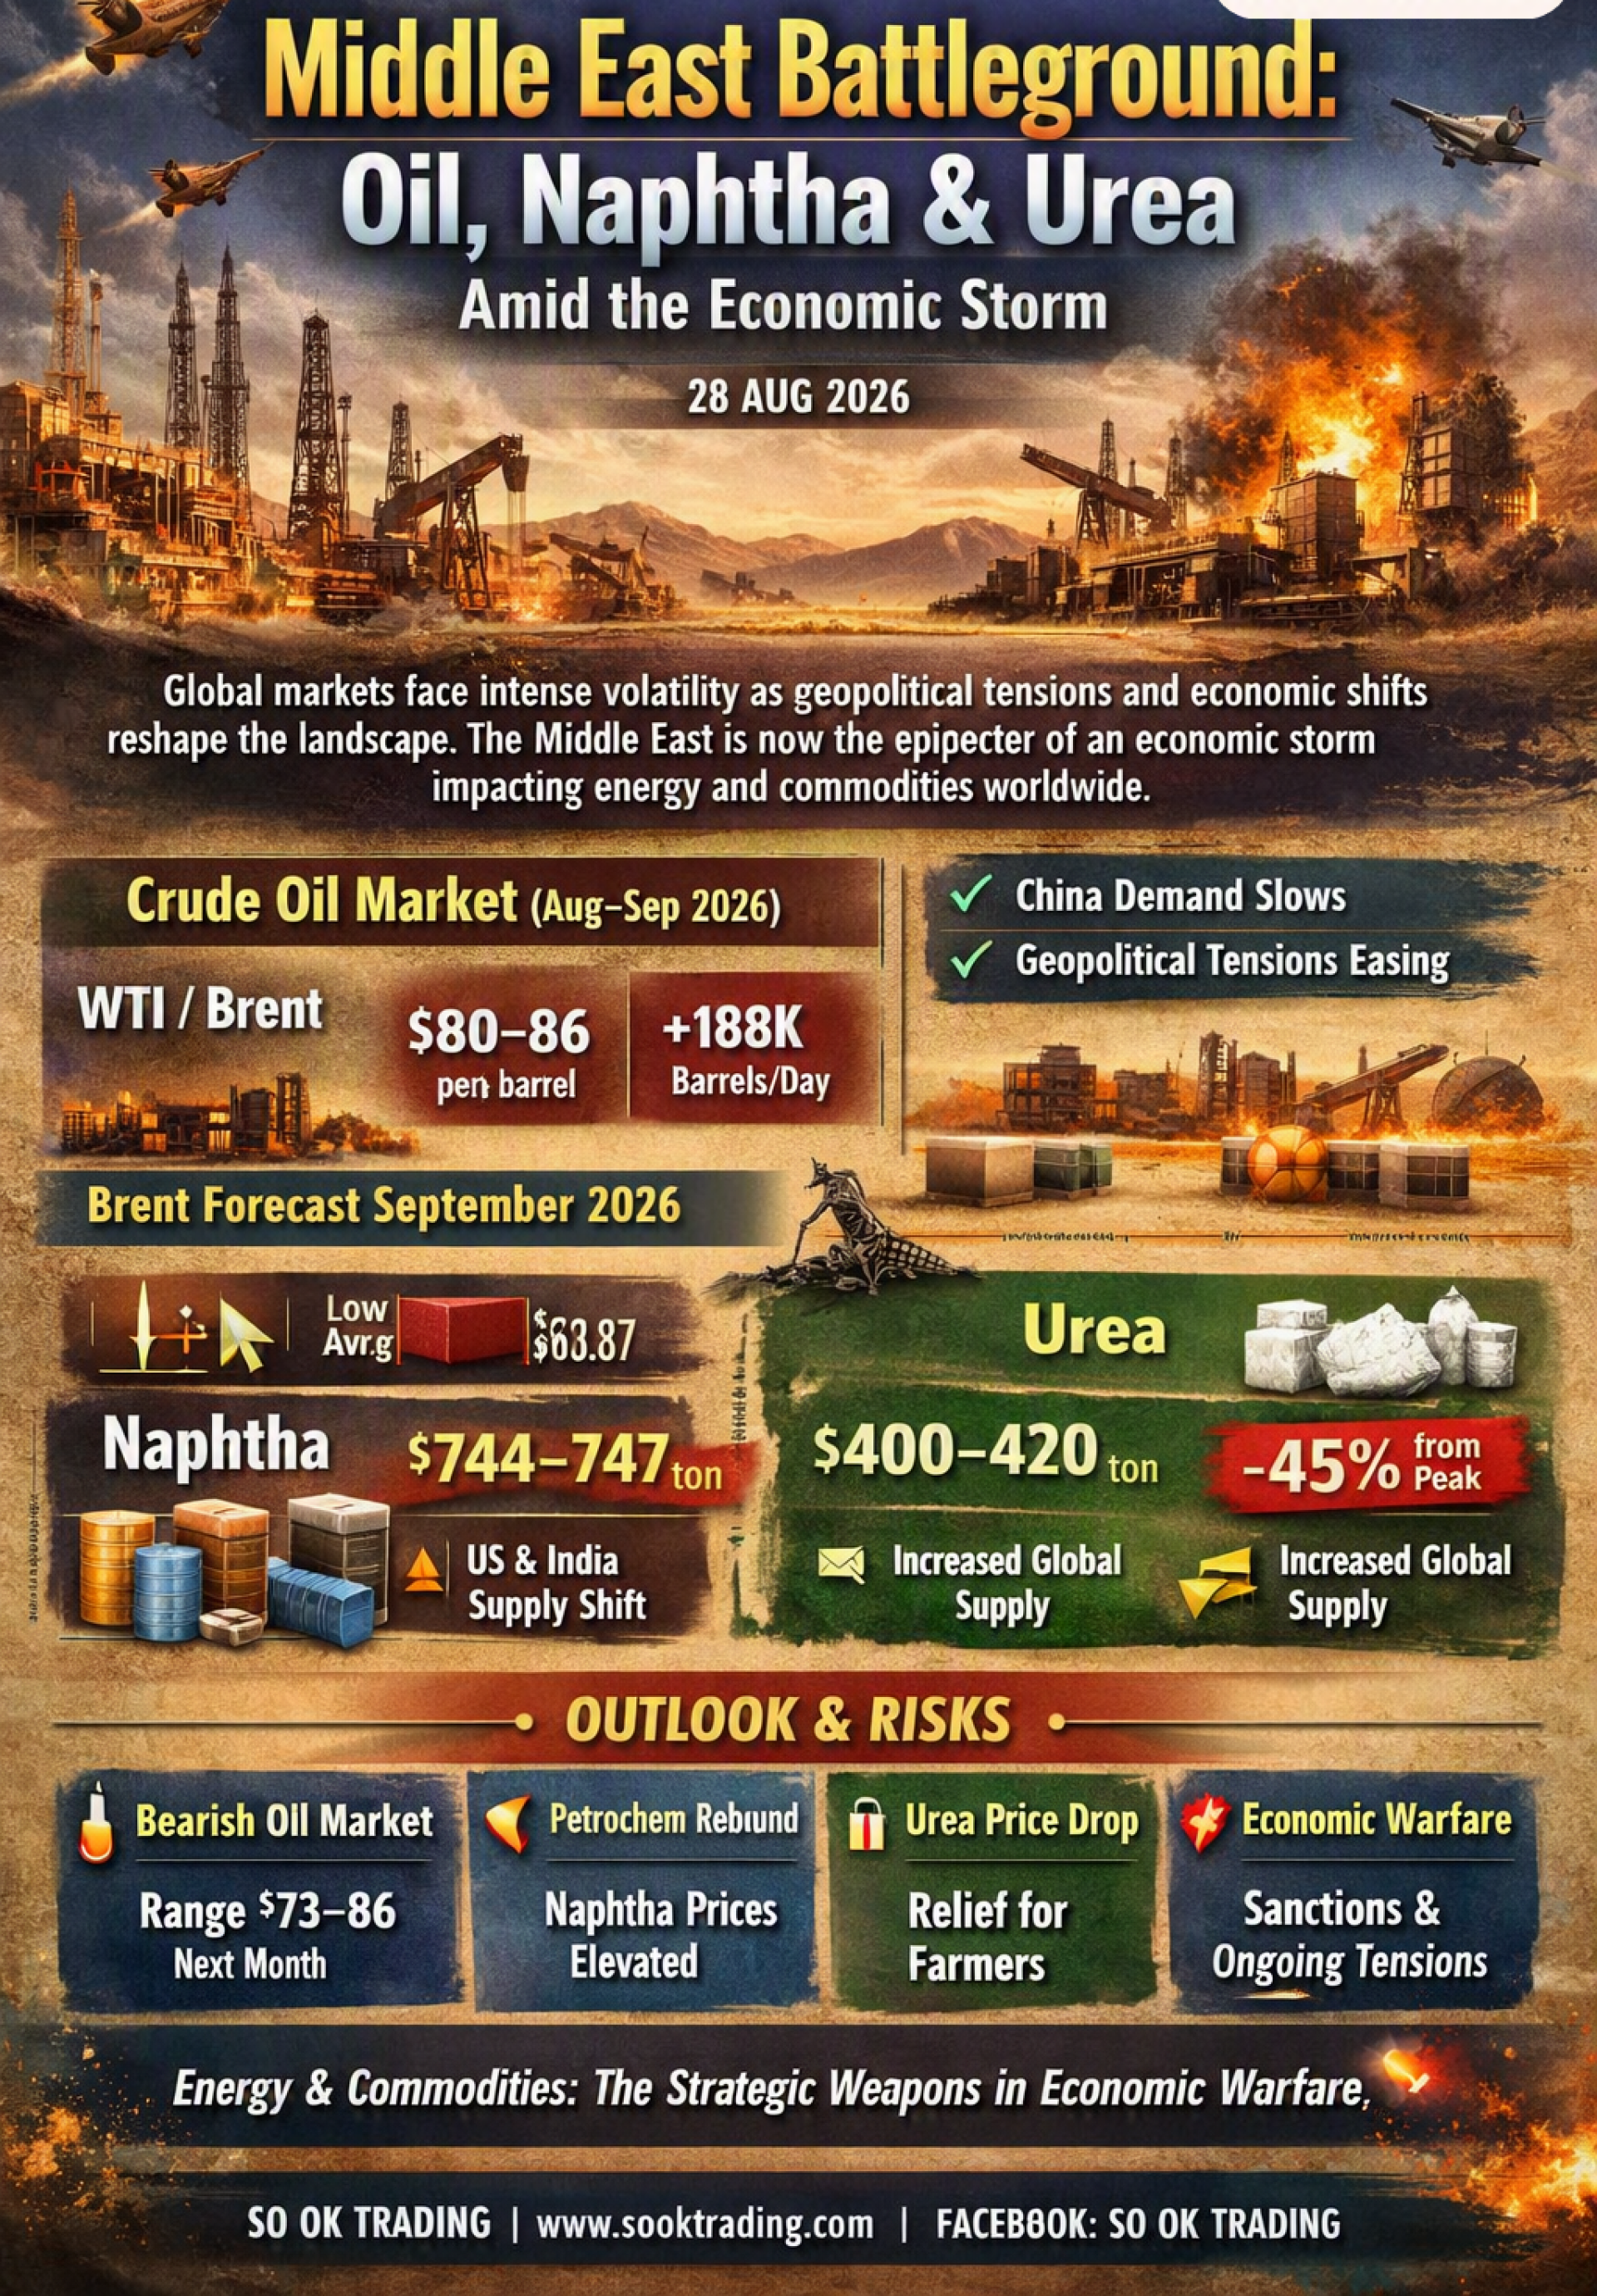
中東戦線:原油・ナフサ・尿素肥料 ― 経済嵐の中で
SO OK TRADING : 2026年8月28日
序論
世界はエネルギーとコモディティ市場における大きな転換期を迎えています。原油、ナフサ、尿素肥料の価格は、地政学的および経済的圧力によって激しく変動しています。かつて軍事衝突であった中東の戦争は、完全な経済戦争へと移行しつつあります。中国と米国からの世界需要は依然として価格の方向性を決定する重要な要因であり、生産国と消費国の双方にとって、経済とサプライチェーンの安定を維持するための適応が不可欠です。
世界原油価格の動向(2026年8月〜9月)
WTIとBrentは3%以上下落し、80〜86ドル/バレルの範囲で推移。中東緊張の緩和とホルムズ海峡航路開放交渉の進展が背景。
OPEC+は9月に日量18万8千バレルの増産を予定。供給増加が市場に圧力。
中国の需要減速が価格をさらに押し下げ。
J.P. Morganは9月のBrent平均を78〜86ドル/バレルと予測。
9月価格予測
Brent:最低 78.77 | 平均 80.85
WTI:最低 73.50 | 平均 76.20
上昇リスク要因
世界の石油製品在庫が低水準
天然災害やロシア製油所への攻撃リスク
タイ国内の石油価格
国内小売価格は安定。石油燃料基金が流動性確保のため追加資金を徴収。
世界価格が下落しても国内価格調整は困難。
⚔️ 地政学的状況
米国は軍事戦争から経済戦争へ移行(Operation Economic Outcast)。イランとその同盟国を制裁。
イランは経済危機に直面。インフレ率84〜100%、通貨リアルは史上最低水準。
イスラエルとレバノンの紛争は長期化、死者4,000人超。
ガザ地区とヨルダン川西岸は依然として緊張。停戦合意は進展なし。
ナフサ(Naphtha)
世界価格は744〜747ドル/トン(前年比+33%)。
石油化学製品のスプレッドが回復し、製油所・石油化学業界を支援。
タイは米国・インドからの輸入を拡大し、中東依存を低減。ただし輸送コストは上昇。
米国・欧州でのガソリン混合需要が依然強い。
尿素肥料(Urea)
FOB中東スポット価格は400〜420ドル/トンへ調整。3〜4月のピーク720ドル/トンから45%以上下落。
航路の一時開放と中国の輸出再開が供給増加を促し、世界価格を押し下げ。
タイはリスク分散のためロシアからの輸入交渉を加速。
今後の展望
原油:9月は弱気相場。73〜86ドル/バレルの範囲で推移。OPEC+増産と中国需要減速が圧力。ただし在庫逼迫が価格上昇要因となる可能性。
ナフサ:前年比+33%と高値だが、航路安定とタイの輸入多様化が負担軽減。石油化学下流産業は回復基調。
尿素肥料:価格はピークから45%以上下落し、農家のコスト負担を軽減。ただし航路の不安定性とエネルギーコストが長期リスク。
地政学:中東戦争は経済戦争へ移行。米国と同盟国はイランへの最大級制裁を実施。軍事リスクは減少傾向だが、代理戦争と緊張は継続。
✨ 結論
世界は、エネルギーとコモディティが経済戦争における戦略的武器となる時代へ突入しています。適応とリスク分散こそが、タイ経済および世界経済の安定を維持する鍵です。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING

関連コンテンツ
平和時代の黄金 ― 危機から新たな投資機会へ
2026年6月17日 — 世界が注目する「米国とイランによる14項目の平和協定」が正式に署名され、新任FRB議長ケビン・ウォーシュ(Kevin Warsh)が「政策金利据え置き」を発表。これは世界経済と金市場にとって大きな転換点となりました。
地政学的緊張が緩和された今、世界は「戦争の時代」から「構造的回復の時代」へと移行しています。原油価格は急落し、インフレは落ち着きを見せ、各国中央銀行による金の買い増しも依然として強力です。
金はもはや単なる安全資産ではなく、新時代の戦略的ツールとして、世界経済と金融の安定を映し出しています。
18 6月 2026
นี่คือการแปลโพสต์แนะนำของคุณเป็นภาษาญี่ปุ่นครับ
21 2月 2026
タイ米2026 ― ツインクライシスを好機へと転じ、世界プレミアム市場への黄金の扉を開く
SO OK TRADING | 2026年8月19日
2026年は「タイ米」にとって世界市場での試練の年。強いバーツ高とエルニーニョという ツインクライシス に直面しました。しかし、この危機の中にもタイが掴むべき「黄金のチャンス」が存在します。
SO OK TRADINGは FAST • SHARP • RELIABLE の理念のもと、タイ米を世界のプレミアム市場へと押し上げることに尽力しています。
「タイ香り米(ジャスミンライス)」や「カーボン・ローライス(環境負荷の低い米)」は、品質と持続可能性を重視する欧米市場において大きな可能性を秘めています。
圧力から新たなチャンスへ ― 中国やシンガポールとのG2G戦略、プレミアム市場の拡大、そして食料安全保障需要の高まりを追い風に、タイは世界市場で新たなゲームを切り開きます。
私たちは確信しています。「タイ米は単なる商品ではなく、品質と国家の誇りを物語る存在なのです」
19 8月 2026
