「中国が世界の金属を揺るがす:アルミニウムは生産限界、銅は供給不足 ― 世界経済を燃やし、未来産業を揺さぶるQ3/2026」
最終更新: 28 7月 2026
2069 閲覧数
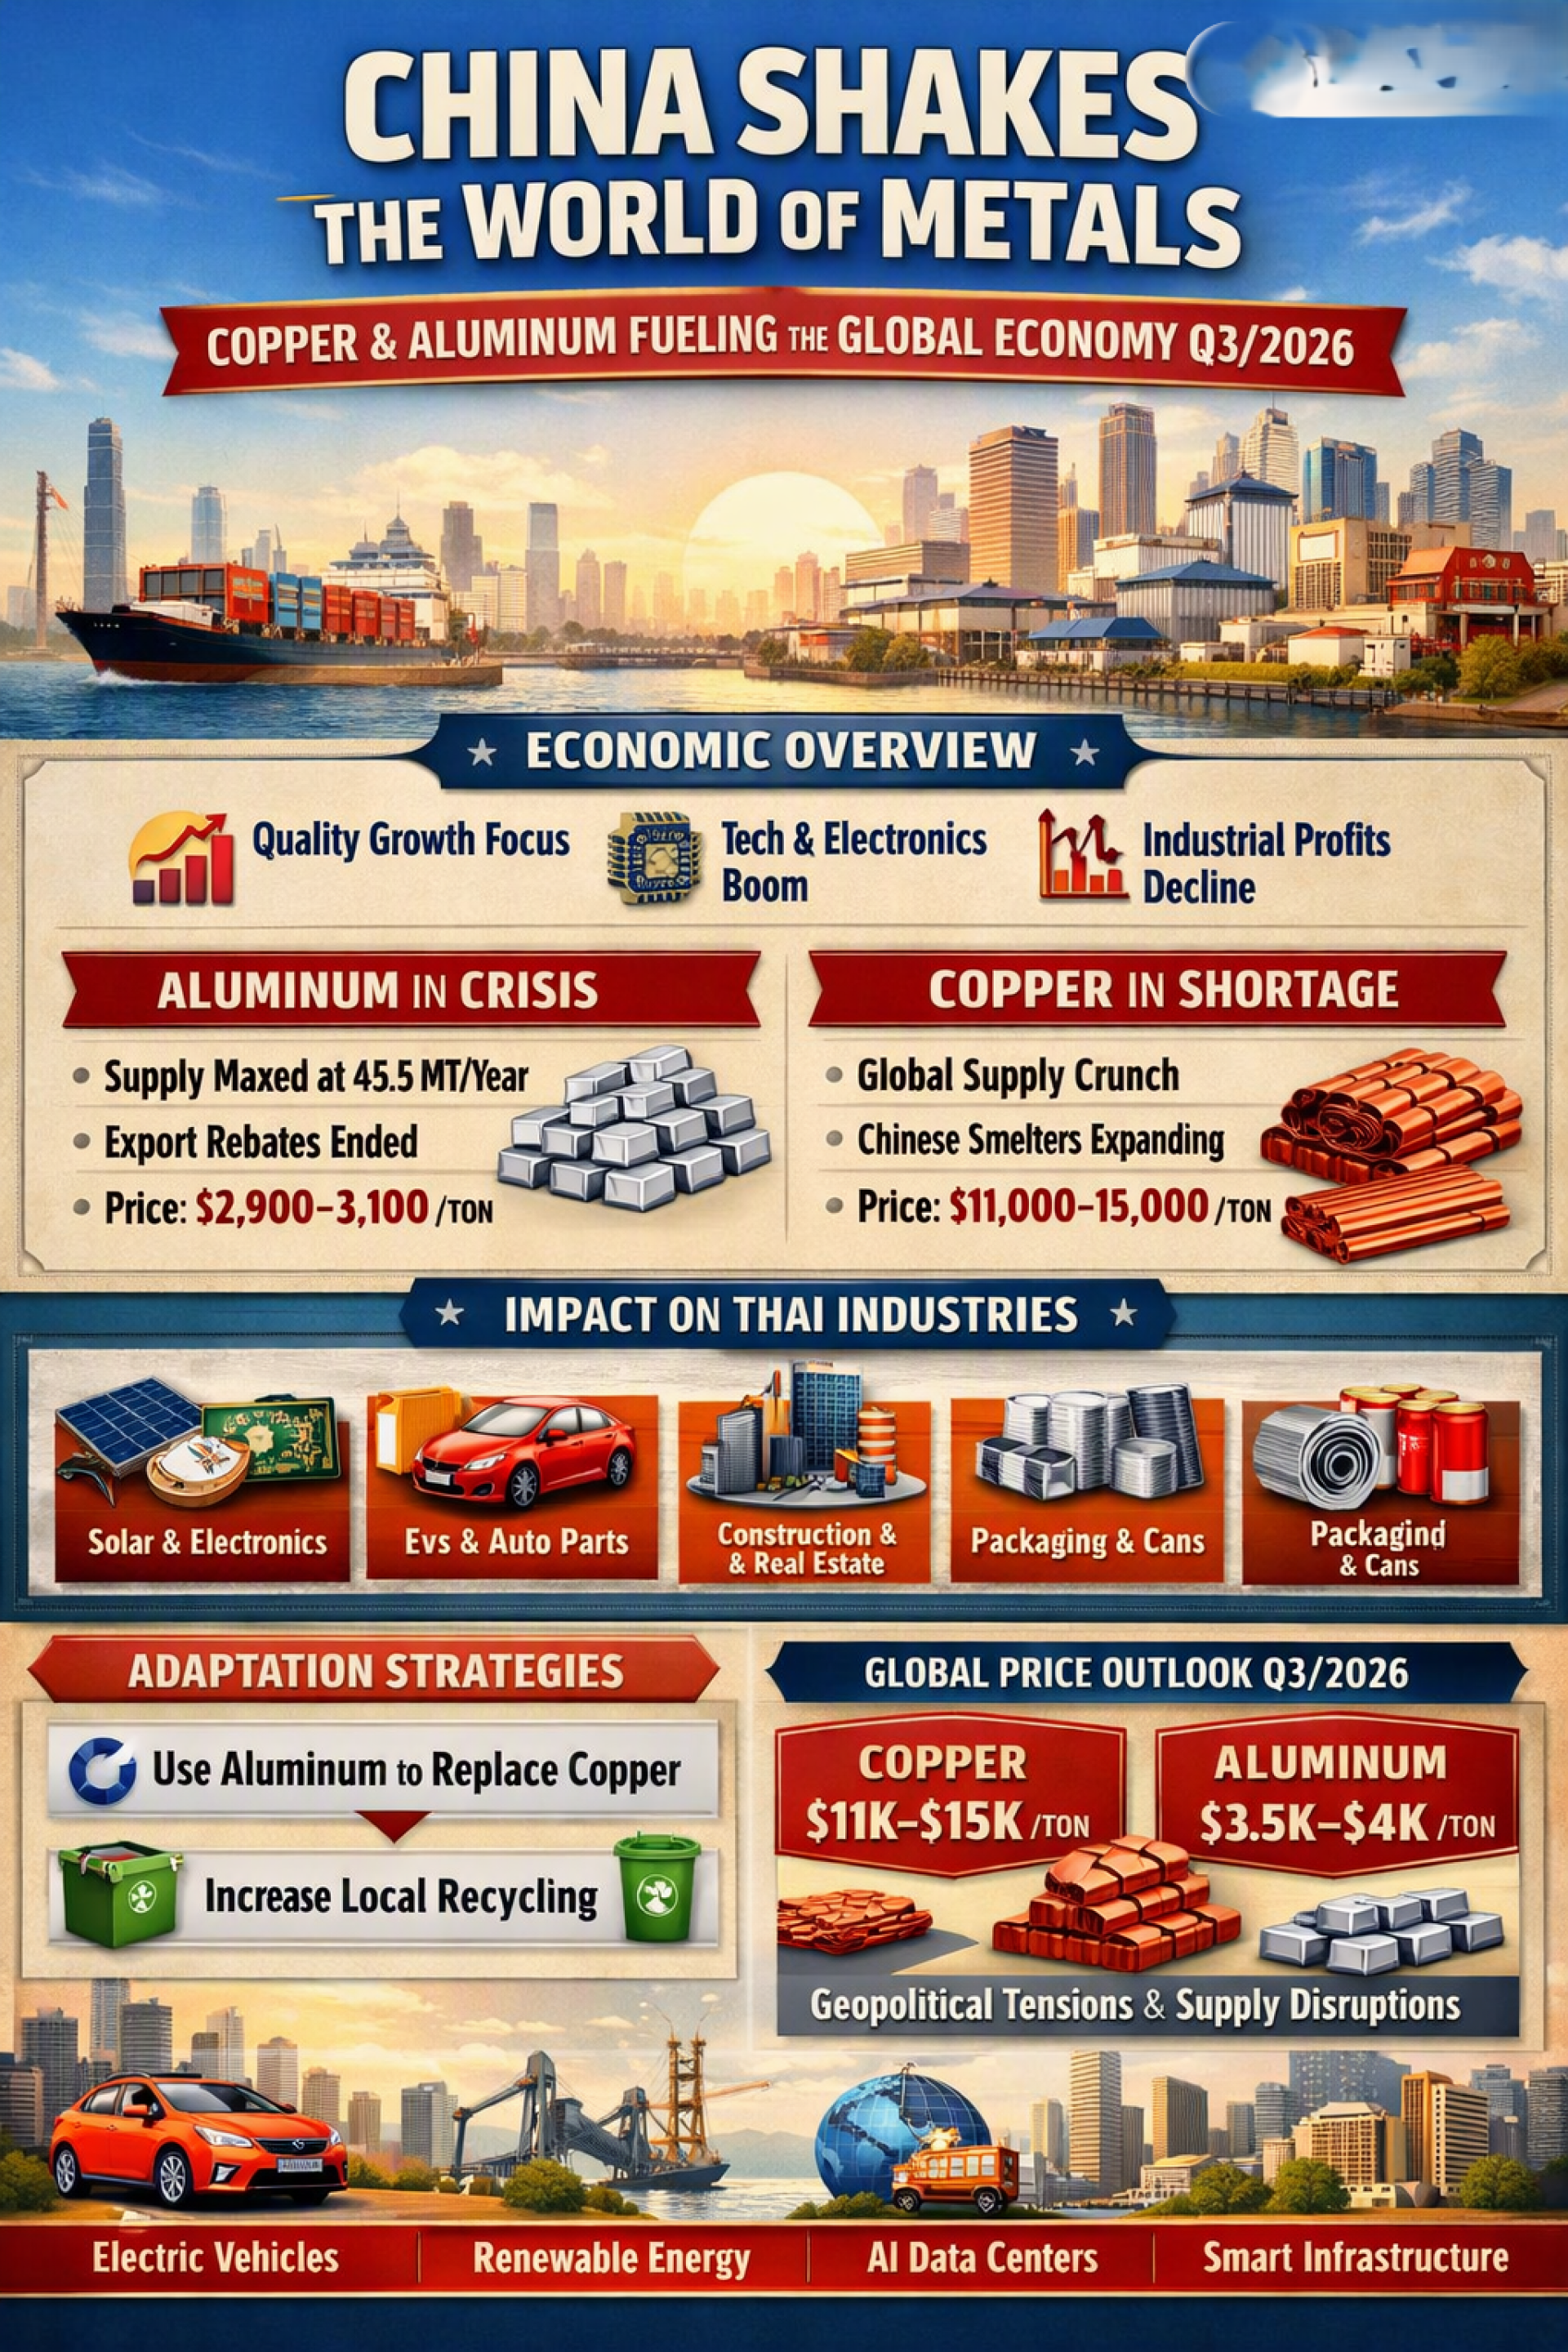
「中国が世界の金属を揺るがす:アルミニウムは生産限界、銅は供給不足 ― 世界経済を燃やし、未来産業を揺さぶる Q3/2026」 SO OK TRADING|2026年7月27日
経済と貿易の概要
中国は2026年第3四半期において、質の高い成長を目指し、イノベーションと貿易構造の再編を中心に進めています。付加価値の高いテクノロジーや電子製品が輸出の主力となり続けています。港湾の貨物輸送量は拡大を続けていますが、コストと需要の圧力により産業利益は減速しています。 政府は製造品質の向上を強調し、外資を誘致し、主要都市でプレミアムサービス産業の拡大を推進しています。
⚙️ アルミニウム:限界に達した軽金属
供給逼迫:年間4,550万トンの政策上限に達し、生産拡大は不可能。
需要の分化:EVと太陽光発電は強力な需要源、不動産と建設は低迷。
政策変更:輸出税還付の廃止により、国内ハイテク産業への供給にシフト。
価格動向:2,900~3,100ドル/トンの高水準を維持、エネルギーコスト競争でさらに上昇の可能性。
銅:世界が奪い合う戦略金属
戦略的地位:銅は世界的に供給不足の戦略金属、中国が中心的役割。
製錬圧力:中国の製錬所拡張が世界の銅精鉱供給を上回る。
価格高騰:11,000~14,000ドル/トン、供給危機が続けば15,000ドルに達する可能性。
代替動向:自動車や家電産業はコスト削減のためアルミニウムを部分的に代替。
主要需要:スマートグリッド、AIデータセンター、新型エネルギー貯蔵システム。
タイ産業への影響
エネルギー・電力:電線、変圧器、ソーラー構造物に銅とアルミニウムを大量使用。
自動車・EV:バッテリー、モーター、車体部品に銅と軽量アルミニウム。
建設・不動産:建材アルミ型材、建築設備に銅管。
家電・電子:コンプレッサー、PCB基板、熱交換器に銅とアルミ。
包装産業:アルミ缶やアルミ箔が主要原料。
タイ企業の対応戦略
一部製品で銅をアルミに代替。
国内リサイクルを強化し、高価な原料輸入を削減。
世界市場価格動向 Q3/2026
銅:現在約13,600~13,800ドル/トン、供給逼迫が続けば15,000ドルに達する可能性。
アルミニウム:現在約3,170~3,190ドル/トン、平均3,500~3,600ドル、突発的な不足があれば4,000ドルに到達する可能性。
価格要因:地政学的緊張、チリの自然災害、中東製錬所の停止、欧州炭素税政策。
金属需要の成長エンジン
電気自動車 (EV):EVはガソリン車の3~4倍の銅を使用、軽量化のためアルミを大量採用。
再生可能エネルギーと電力網:風力発電機と電力網改造で銅需要増、太陽光パネル構造の85%以上はアルミ。
先端技術とAIデータセンター:電力供給と冷却システムに銅、サーバーのヒートシンクやラックにアルミ。
スマート建築とHVAC:省エネ建築は高性能銅管と高品質アルミ材を採用。
✨ 結論:2026年第3四半期、中国は世界の金属市場を揺るがしています。銅とアルミニウムは「強気トレンド」に入り、価格は歴史的高水準に。タイ産業は材料代替と国内リサイクルでリスクを軽減する必要があります。世界的なEV、再生可能エネルギー、AIの潮流は今後も両金属の需要を押し上げ続けるでしょう。
✨ SO OK TRADING — FAST • SHARP • RELIABLE グローバル金属・貿易新時代のビジネスパートナー www.sooktrading.com Facebook: SOOK TRADING

関連コンテンツ
「2026年6月の銅市場 – スーパーサイクルの沸点!」
SO OK TRADING | 2026年6月2日
今月はまさに世界の銅市場における「歴史的転換点」!
価格は過去10年で最高水準に急騰し、AI・電気自動車(EV)・クリーンエネルギーの波により、新たなスーパーサイクルが幕を開けています
2 6月 2026
Copper prices are expected to remain elevated and bullish in 2026, driven by strong demand from the green energy transition (EVs, renewables, grid upgrades) and persistent mine supply constraints/disruptions, with forecasts generally placing prices in the $10,000 to over $12,000 per tonne range, although some analysts foresee a slight cooling to $10,000-$11,000 as market balances tighten. Key factors include IRA spending, AI infrastructure needs, constrained new mine supply, and potential Chinese economic recovery, creating tight markets despite some projected minor surpluses.
Key Price Predictions (2026):
Goldman Sachs: $10,000 - $11,000/tonne range, averaging $10,710/tonne in H1 2026.
J.P. Morgan: Averaging around $12,075/tonne, with potential spikes to $12,500/tonne in Q2.
Bank of America: Average of $11,313/tonne, with potential for $15,000/tonne spikes.
UBS: $11,000/tonne by Sept 2026.
World Bank: Average of $9,800/tonne.
Bullish Drivers:
Energy Transition: Massive demand for grid expansion, EVs, and renewable infrastructure.
AI Infrastructure: Increased demand for data centers.
Supply Deficit: Mine disruptions (Grasberg, Kamoa-Kakula, etc.) and difficulty bringing new mines online.
China: Potential economic rebound acting as a catalyst.
Potential Headwinds/Volatility:
Policy-induced Surpluses: E.g., from IRA incentives or scrap availability.
Stronger USD: Can weigh on commodity prices.
Slower Demand: If China's recovery falters.
Overall Outlook:
Expect a tight market with strong underlying demand, leading to high prices, but with significant volatility due to policy shifts and mine output fluctuations. The market is moving towards a structural deficit, supporting higher prices long-term
30 12月 2025
