旧正月後の銀市場:調整は終わりではない — 銀2026年:急落から基盤形成、そして反発へ ― 114ドルから73ドルへ、次の上昇への休止点
最終更新: 18 2月 2026
4199 閲覧数
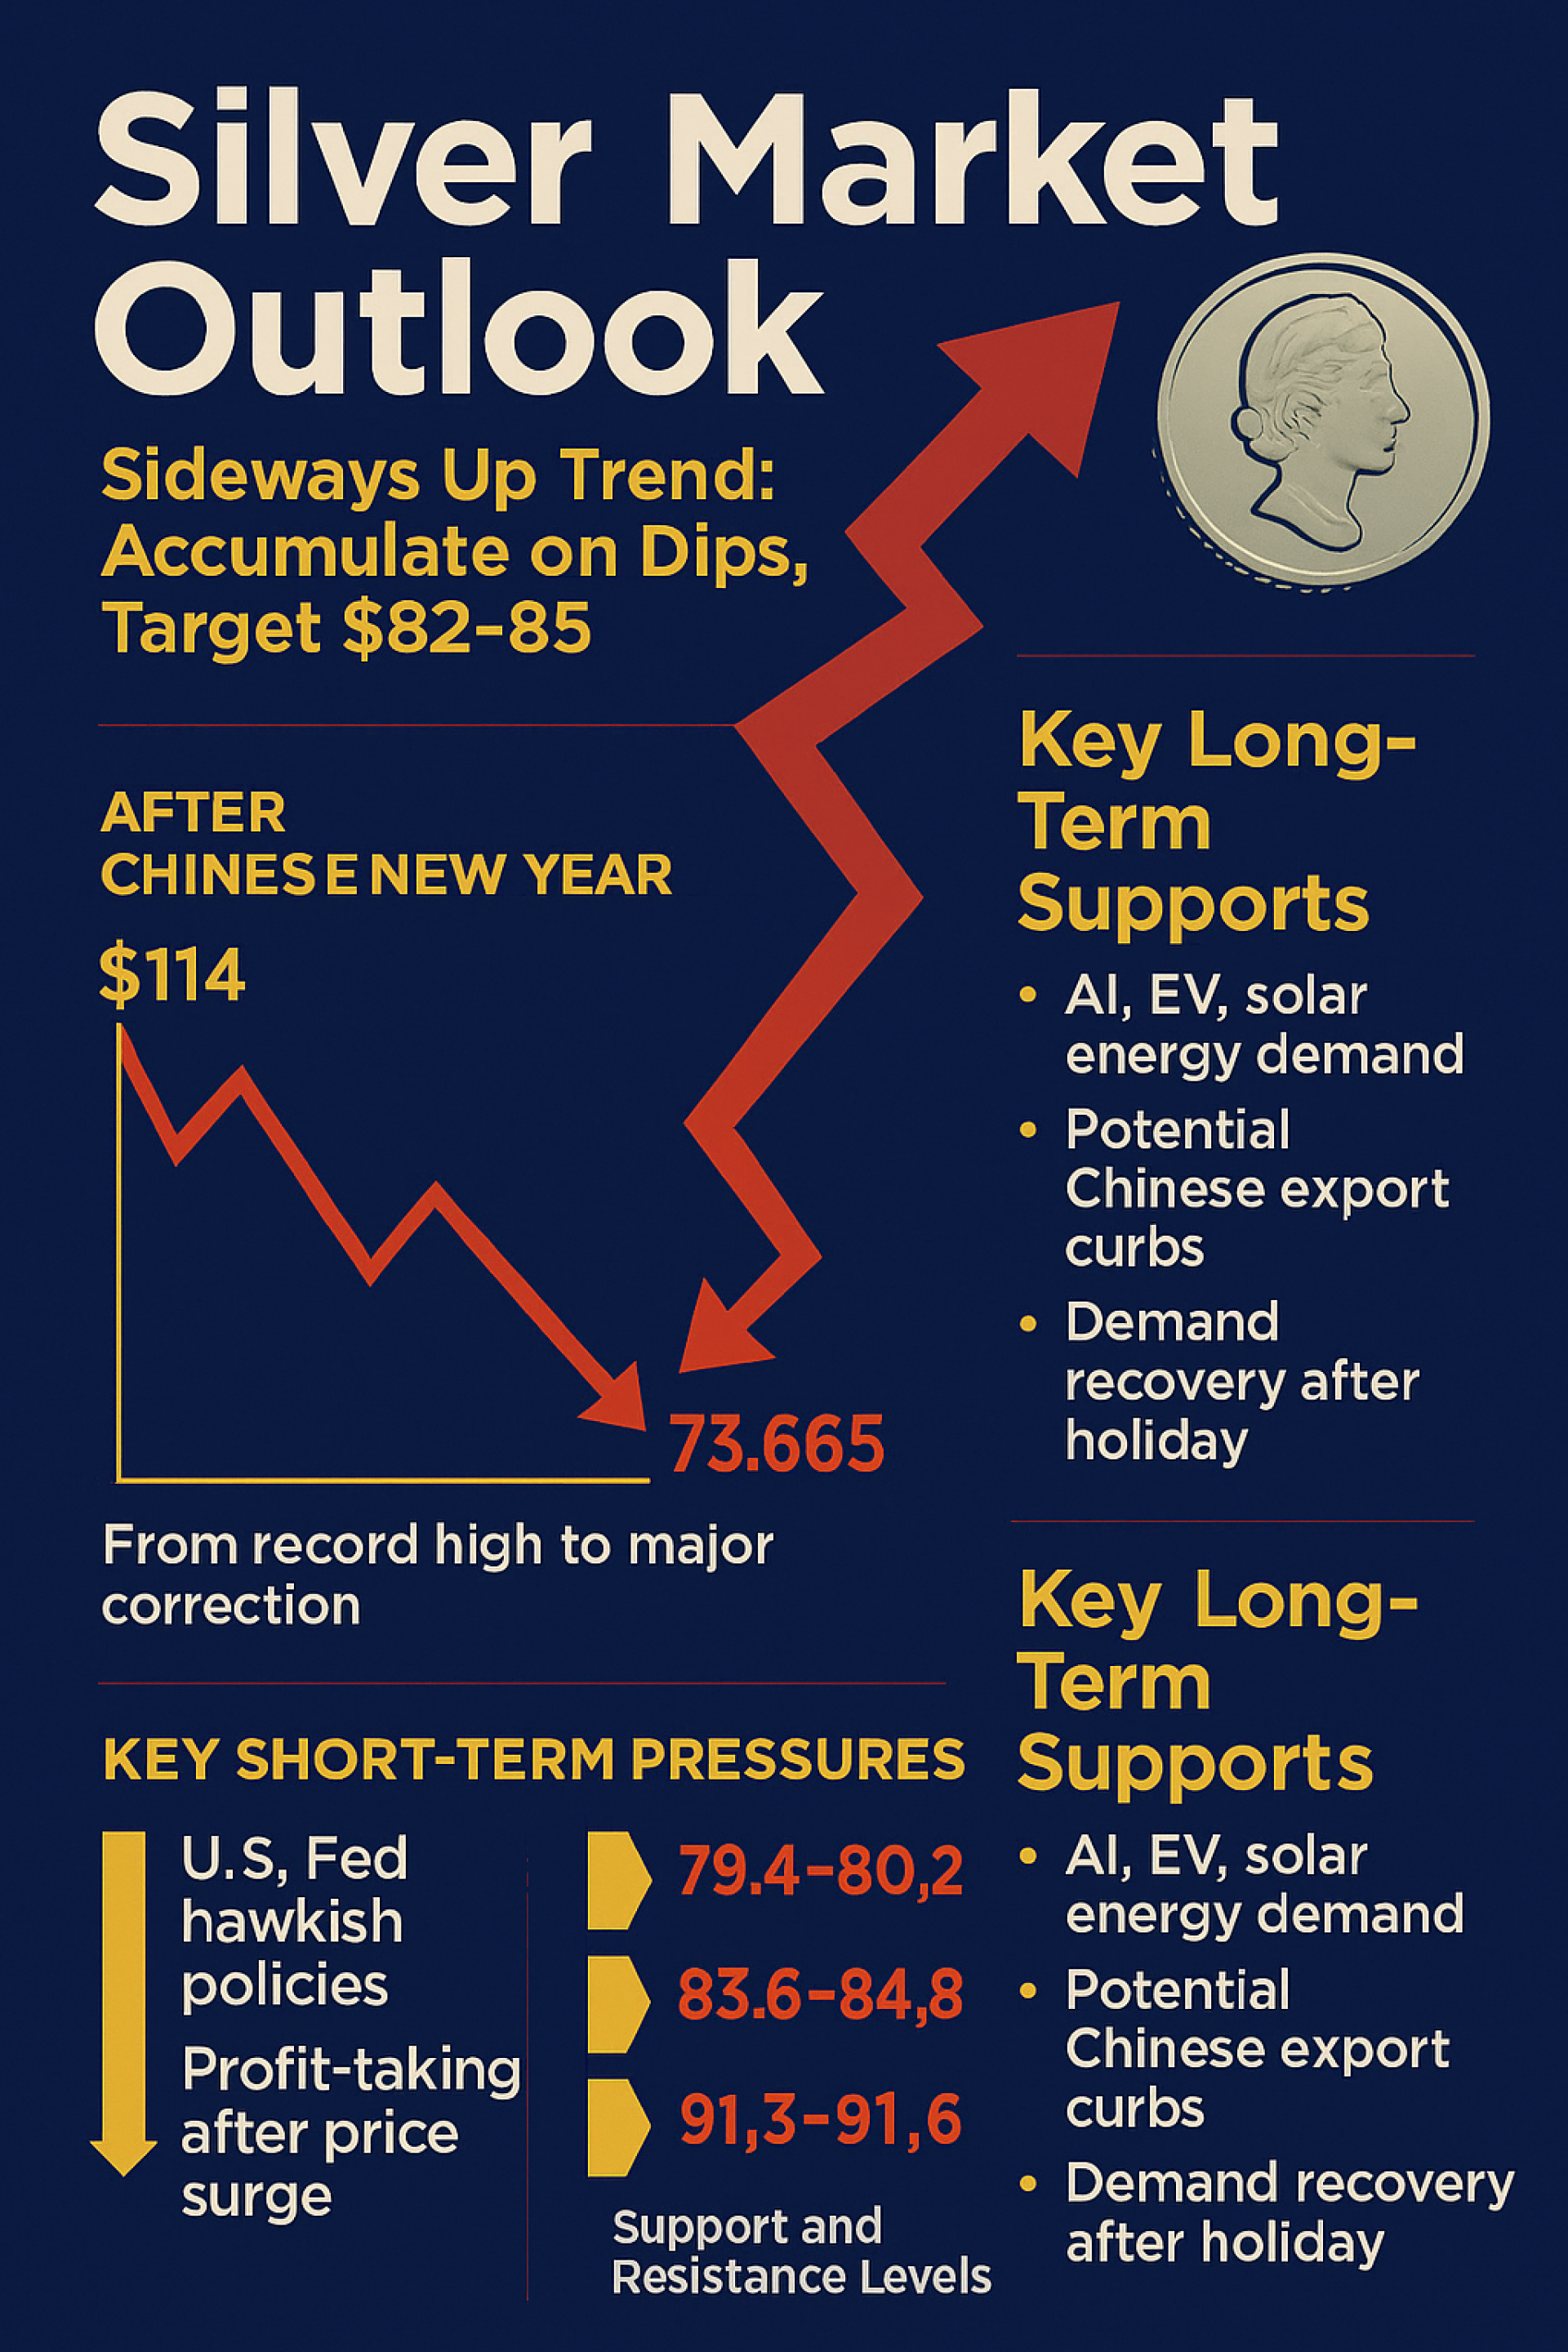
旧正月後の銀市場概要(2026年)
2026年初頭、銀は貴金属市場の「スター」となり、1月末には 114ドル/オンス の史上最高値を更新しました。しかしその直後、大幅な調整(Major Correction)に入り、最新の2月17日時点では 73.65ドル/オンス。この急落は、過度な投機の勢いが失われ、市場が「新しい基盤形成期」に入ったことを示しています。
銀価格分析 — 短期的な圧力要因
米国金融政策(FRBのタカ派姿勢)
新議長のタカ派的方針により、金利高止まり観測 → ドル高 → 金・銀価格を圧迫
利益確定売り(Profit Taking)
急騰後、機関投資家がロングポジションを解消 → 売り圧力増大
アジア市場の流動性低下
中国市場が旧正月で休場 → 買い支え不在 → 小規模売りでも価格下落幅拡大
マージンコールと強制売却
CMEが銀取引の証拠金を引き上げ → 高レバレッジ投資家が強制売却 → 下落加速
銀価格分析 — 長期的な支援要因
短期的な変動にもかかわらず、銀には堅固な支援要因が存在:
AI・EV・太陽光発電産業 における需要増加
中国による輸出制限の可能性(国内利用優先)
旧正月後の実需回復(工場稼働再開)
銀価格分析 — 主要サポート・レジスタンス水準(USD/oz)
サポート(Support)
$74–75 → 現在市場が維持を試みる水準
$71–72.8 → 年初の安値、割れるとパニック売りの可能性
$64–68 → 長期積立に適した「買いゾーン」
レジスタンス(Resistance)
$79.4–80.2 → 心理的節目、突破で売り局面終了を確認
$83.6–84.8 → 旧サポートが転じた抵抗帯
$91.3–91.6 → 上昇トレンド復帰時の次の目標
銀価格分析 — 投資戦略
短期(Short-Term): 市場は依然ベア基調。$79.5を超えられなければ、ストップロスは$71
中期(Medium-Term): $75を維持できれば、3月末までに$82.5–85を試す可能性
長期(Long-Term): 調整局面で段階的に積立(DCA)。高レバレッジは回避(銀は金の2–3倍の変動性)
銀価格分析 — 2026年第1四半期見通し
短期(2月末): $72–78のレンジで推移し、売り圧力を緩和
四半期末(3月末): $75を維持できれば、$82.5–85を試す可能性。ただし3月中に$100再到達は困難
全体像: 「サイドウェイズ・アップ」=緩やかな回復基調だが、1月の急騰ほどの勢いはない
銀市場総括(2026年旧正月後)
今年の旧正月後、銀市場は「反発に備えた基盤形成期」に入っている。
投資家は価格を追いかけるべきではなく、押し目で積み立てるべき。
基本戦略は長期積立、ストップロスは$71、そして$82.5–88到達時に部分的に利益確定。
SO OK TRADING の結論
2026年の銀市場は、1月の熱狂後に重要な調整局面へ。今回の調整は終焉のサインではなく「次の上昇への休止」。テクノロジー産業とクリーンエネルギー需要が、長期的な価格上昇を支える主要要因である。


関連コンテンツ
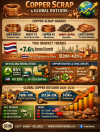
銅 ― クリーンエネルギー時代の戦略的金属
再生可能エネルギー、電気自動車、そしてデジタル技術へと世界が移行する中で、銅は新しい世界経済の心臓部となっています。発電から送電、そして AI を駆動するデータセンターに至るまで、銅は不可欠な役割を果たしています。
タイも例外ではありません。銅リサイクル産業は急速に成長し、年間平均 7.6% の構造的上昇期(Structural Uptrend)に入り、世界トップ 10 の銅スクラップ輸出国の一つへと躍進しました。
♻️ 廃金属から世界的ビジネスチャンスへ
リサイクル銅はコスト削減だけでなく、新規製錬と比較して 85% の二酸化炭素排出削減を実現し、世界が重視する ESG と Net Zero に応えます。タイの製錬所や事業者は、自動ワイヤーストリッピング機や LIBS / ハイパースペクトルイメージング などのクリーン技術を導入し、純度と商業価値を高めています。
⚙️ 世界市場はスーパーサイクルへ
2026–2035 年の世界銅価格は、EV、AI、データセンター、クリーンエネルギーの需要に支えられ、急騰する見込みです。2035 年までに価格は 1万5千ドル/トン を突破すると予測されており、供給不足と電力インフラ投資が背景となっています。
31 7月 2026
基本金属市場の概況 — 2026年9月
亜鉛・アルミニウム・銅・鉛:供給ショックと実需により価格が急騰
2026年9月、世界の基本金属市場は再び大きな変動を迎えました。特にヨーロッパとアジアでは、供給の逼迫とエネルギーコストの高騰が重なり、亜鉛・銅・アルミニウムの価格は数年ぶりの高値を更新しました。一方、鉛は安定的に推移しつつも、中国市場では欧米よりも高値で取引されています。
今回の価格上昇を牽引した主な要因は、欧州製錬所の減産、世界主要鉱山の操業停止、LME在庫の急減です。その結果、バックワーデーション(即時渡し価格が先物価格を上回る現象)が発生し、実需筋からの買いが一段と強まりました。
このように、2026年9月の市場はまさに「真の供給ショック」を映し出しており、需要は依然として旺盛であるにもかかわらず、供給が追いつかない状況が続いています。
SO OK TRADINGは、最新の世界市場データを収集し、第4四半期に向けた動向を分析。タイの事業者が調達戦略やコスト管理をより正確に行えるよう支援します。
✨ FAST • SHARP • RELIABLE
SO OK TRADING — タイの非鉄金属ビジネスの真のパートナー
25 9月 2026
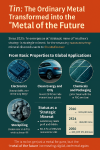
✨ 錫(すず):平凡な金属から「未来の金属」へ ✨
かつて錫は缶詰のコーティングに使われるだけの存在でした。
しかし今日では、AI・半導体・EVから次世代バッテリーに至るまで、
デジタル経済とクリーンエネルギーを牽引する 戦略資源 へと進化しました。
価格は急騰し、需要は天井を突き抜ける勢い
錫は「接着剤」としてAIとデータセンターをつなぐ
錫は次世代バッテリー革新の中心
錫はもはや単なる基礎金属ではなく、
世界が競い合って手に入れようとする 未来の資源 であり、
今後20年の世界経済の行方を決定づける存在となるでしょう。
27 2月 2026
