“MJP Q4/2026:从高点跌入熊市 — 深度解析日本铝市场 (Mid West Japan Premium),当卖方市场转向买方市场” SO OK TRADING 洞察:2026年9月30日
最后更新: 30 9月 2026
446 浏览量
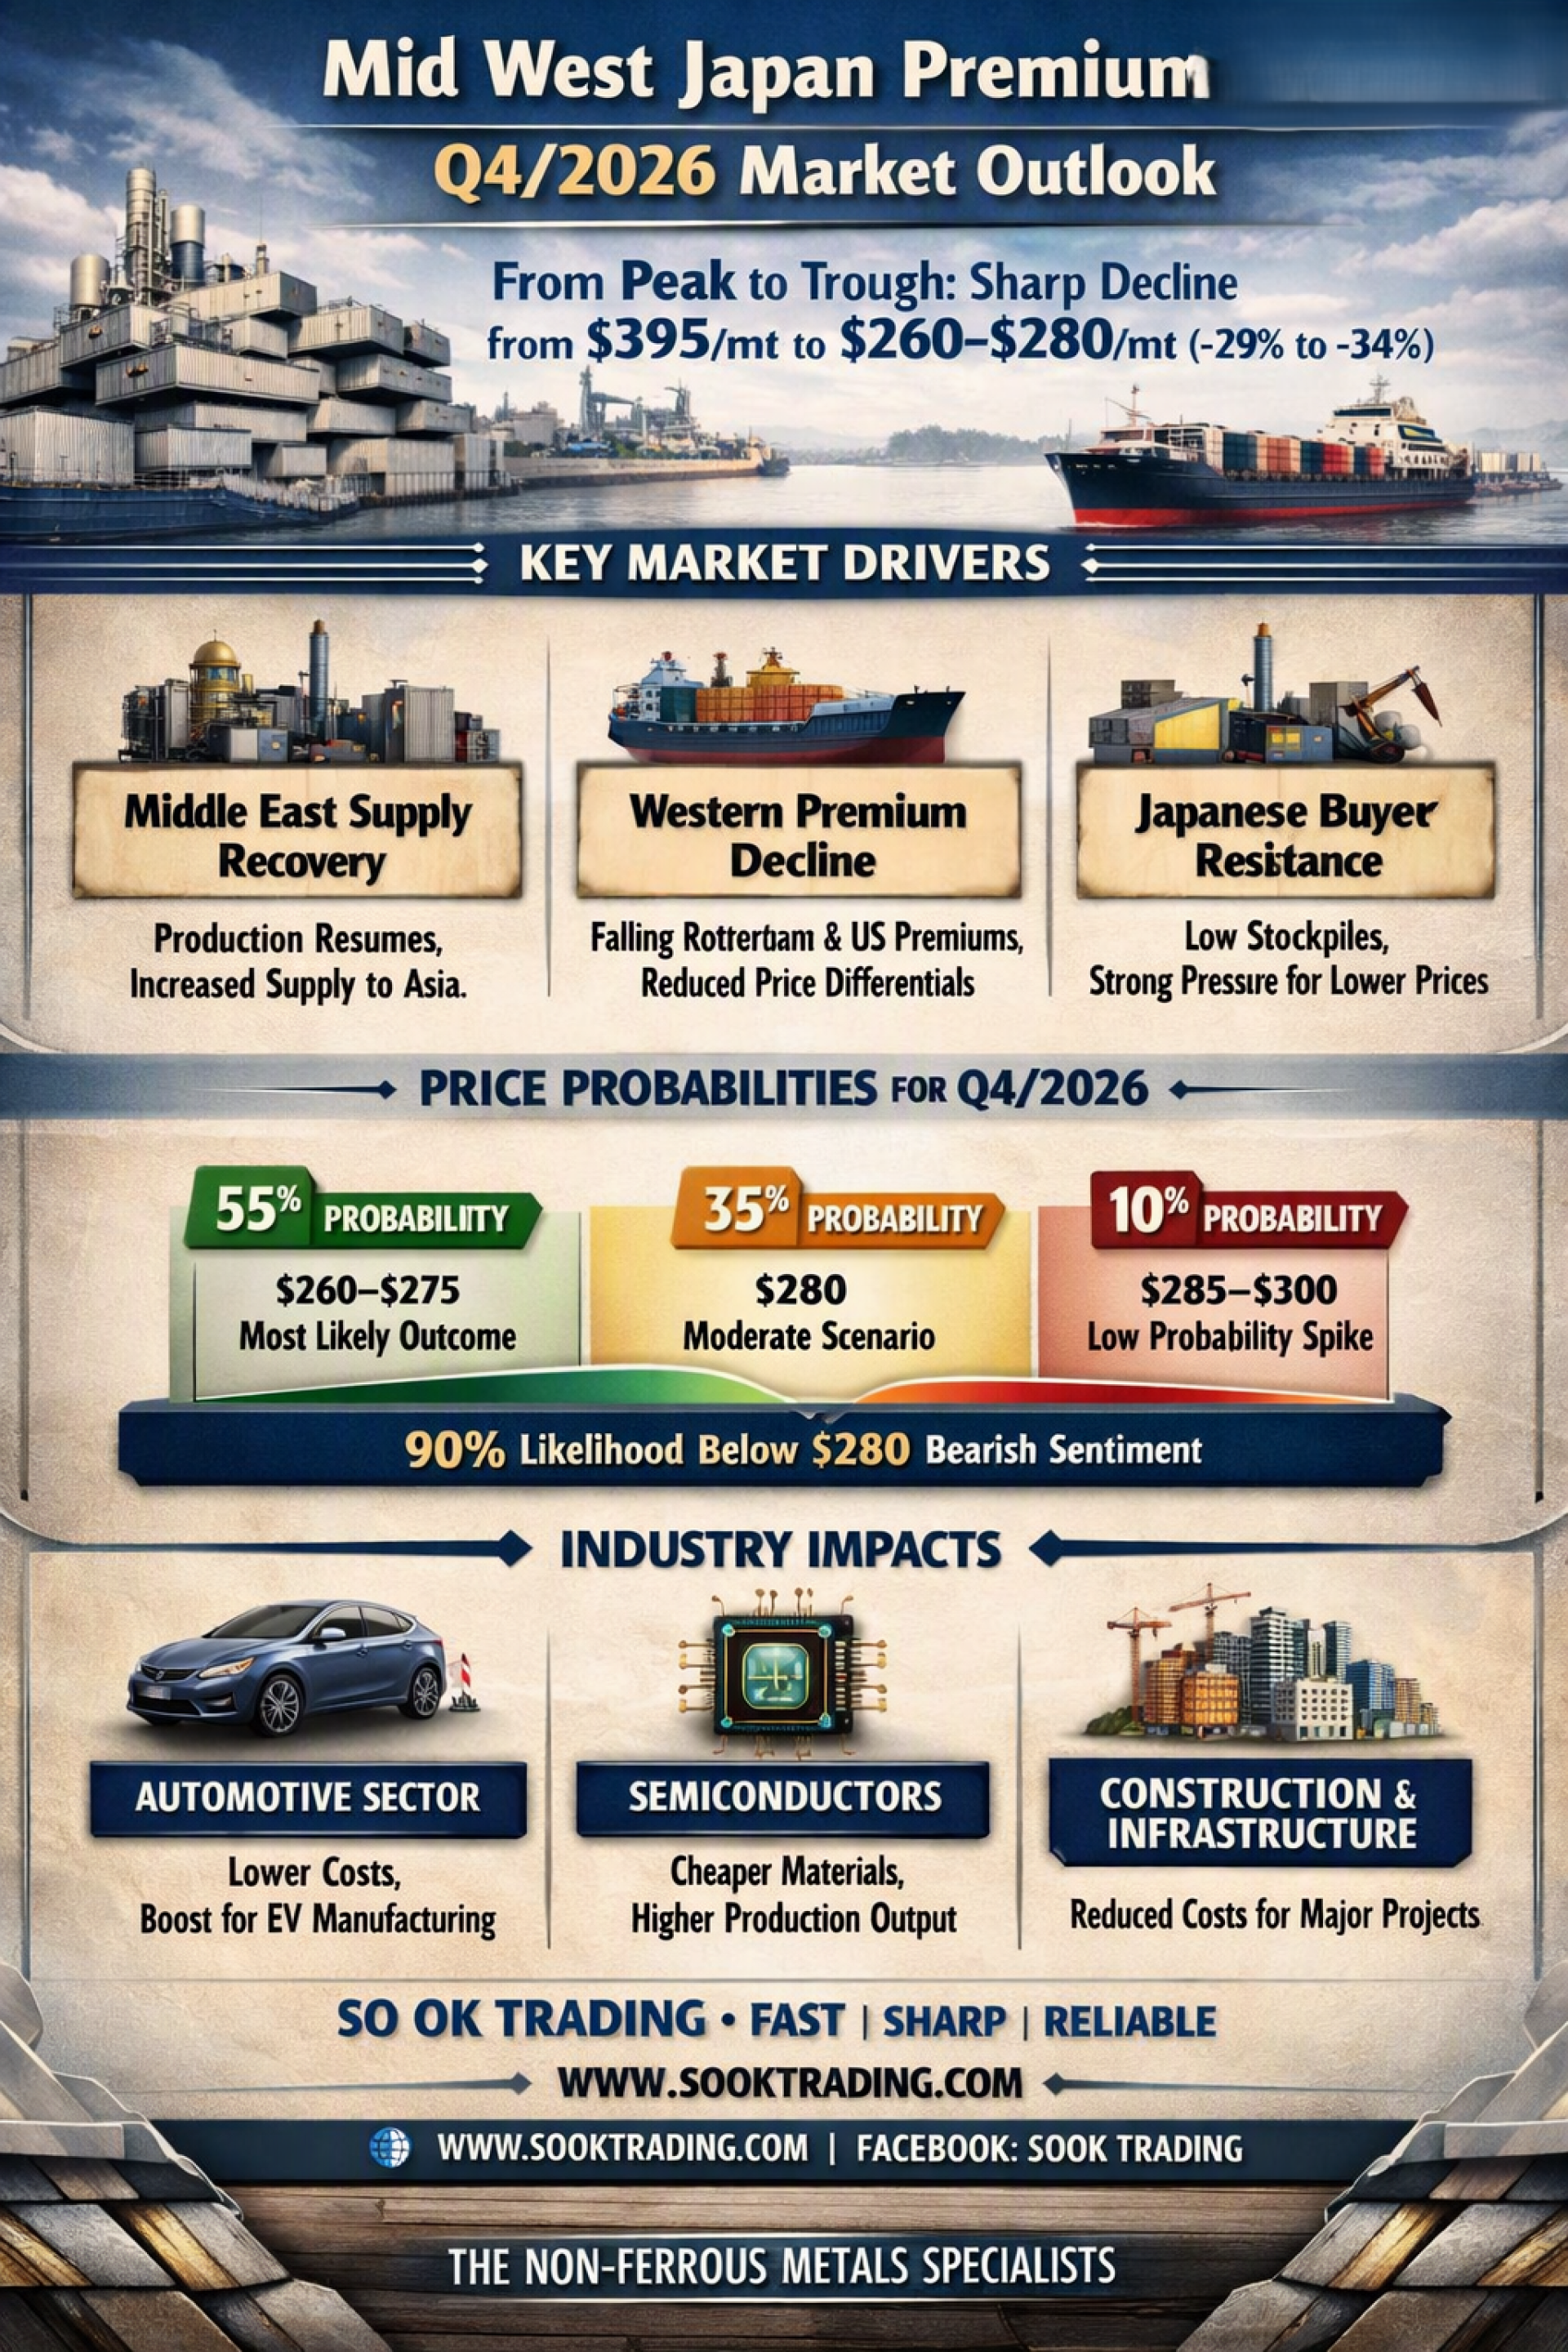
深度分析 : Mid West Japan Premium (MJP) Q4/2026
大幅下跌与采购策略
引言
日本铝市场(Mid West Japan Premium – MJP)在2026年第四季度迎来关键转折点。上一季度价格曾创下十年来的最高纪录 $395/mt,而10月至12月的合同谈判则清晰地显示出市场方向的反转 —— 从 卖方市场 (Seller’s Market) 完全转向 买方市场 (Buyer’s Market)。
中东地区供应恢复、欧美溢价下降,以及日本买方的强硬谈判压力,共同推动价格大幅下跌 29–34%,预计收敛至 $260–$280/mt 区间。这一变化反映出买方谈判力在近年来最为显著的结构性转变。
市场驱动因素
中东供应恢复 受地缘政治影响而停滞的波斯湾冶炼厂已恢复生产和交付,大幅缓解了亚洲市场的供应担忧,直接压低了溢价水平。
西方溢价下降 欧洲和美国的铝溢价开始下滑,区域间价差缩小。如果生产商在亚洲维持高价,将面临套利风险,迫使其下调价格以维持全球平衡。
日本买方的强硬立场 尽管主要港口库存仍处于低位(约201,000吨),并受到半导体行业的支撑,但日本买方认为此前的高价夸大了风险。他们强烈要求降价,迫使主要生产商如 Rio Tinto 将报价从 $325 降至 $280/mt,并继续施压至 $260–$270/mt。
前景展望
MJP 溢价在2026年第四季度的走势明显 偏空 (Bearish),预计结算价将在 $260–$280/mt 区间。
最可能 (55%):$260–$275,若买方成功施压。
中等可能 (35%):$280,与 Rio Tinto 最终报价一致。
低概率 (10%):$285–$300,仅在全球能源价格飙升或物流突然中断等外部冲击下发生。
整体来看,超过90%的市场情绪指向低于 $280,凸显买方的主导地位。
下游产业影响
汽车行业 原材料成本下降将有利于汽车制造商,尤其是 电动车 (EV),其车身和结构高度依赖铝材减轻重量。溢价下降将提升日本和东盟制造商在全球市场的竞争力。
半导体与电子 半导体产业仍是铝需求的重要驱动力,特别是在 散热器、外壳和精密零部件 方面。成本下降将使生产商能够扩大产能,而不再像Q3/2026那样受到利润压力。
建筑与基础设施 溢价下降降低了建筑材料(如 型材、面板和结构件)的成本,有利于日本和东盟在2026年底加速推进的基础设施项目。
总结
MJP 市场在2026年第四季度全面进入 买方市场。溢价预计结算在 $260–$280/mt,较Q3高点下跌超过30%。
采购策略建议:
推迟长期合同签订,等待官方结算价确认。
将 $260–$280 区间作为Q4/2026的成本基准。
密切关注中东物流及全球能源价格等外部风险。
➡️ 整体而言: 市场明显偏空,买方在多年中拥有最强的谈判力。此阶段的谨慎成本管理将为下游产业(汽车、电子、建筑)在亚洲创造竞争优势。
✨ SO OK TRADING – FAST | SHARP | RELIABLE 作为深谙非铁金属市场的商业伙伴,我们提供战略性洞察,助您做出精准决策。
访问: www.SOOKTRADING.com Facebook: SOOK TRADING SO OK TRADING – 来自泰国的非铁金属专家

相关文章
中国铝业强国:以创新力量推动未来包装产业
中国依然稳居“全球铝业领导者”的地位,占据全球市场 57% 的产能。
以河南、山东、江苏为核心产业基地,中国不断发展先进的铝材轧制与表面涂层技术,成为全球包装产业的关键力量。
在本文中,SO OK TRADING 将带您深入了解:
4 8月 2026
钢铁价格战争2026:亚洲下跌,西方飙升。泰国买家占优,但生产商必须奋力求生 —— 全球市场的双重格局与绿色钢铁的战略机遇
全球钢铁市场正处于一年中最激烈的“双重战局”:
亚洲:因供应过剩与中国需求放缓,价格持续下跌,铁矿石跌至每吨约101–102美元。
西方:美国与欧洲实施高达50%的进口关税,加上能源与焦煤成本上涨16%,推动价格逆势飙升。
泰国市场的局面:
买家受益:来自中国与越南的低价钢材涌入,使零售价格下跌超过8%。
生产商承压:电力与运输成本飙升超过50%,利润空间被严重压缩,只能依靠反倾销与碳边境调节机制(CBAM)等政策支持。
金属包装(马口铁 Tin Plate):尽管销量下降 -1.2% 至 -4.5%,但原材料成本下降 9–10%,加上高达 92% 的回收率优势,仍符合 ESG 与绿色钢铁趋势。
5 6月 2026
东盟:未来全球经济的矿产宝库
SO OK TRADING | 2026年9月30日
东南亚(ASEAN)正受到全球瞩目,被誉为“新时代的矿产宝库”,为未来世界经济提供关键动力。从镍、铜、锡、铝土矿到稀土——这些资源都是清洁能源、电动汽车(EV)和高端技术产业的核心。
在各大国争夺战略性金属供应链的背景下,东盟正逐步从单纯的原料出口国转型为“关键角色”。通过投资冶炼厂、电池生产基地,以及连接中国与印度的物流网络,东盟正在崛起为“全球金属供应链的心脏”。
本文将深入探讨:
正在改变全球经济格局的东盟主要矿产资源
推动矿产贸易的战略性物流通道
大国投资趋势与绿色经济转型
东盟作为“全球金属供应链核心”的新角色
✨ SO OK TRADING — 您在非铁金属领域的可靠合作伙伴
FAST | SHARP | RELIABLE
30 9月 2026
