《战后全球铝市场——价格与供应的新均衡转折点》 SO OK TRADING 撰文:2026年6月20日
Last updated: 20 Jun 2026
4509 Views
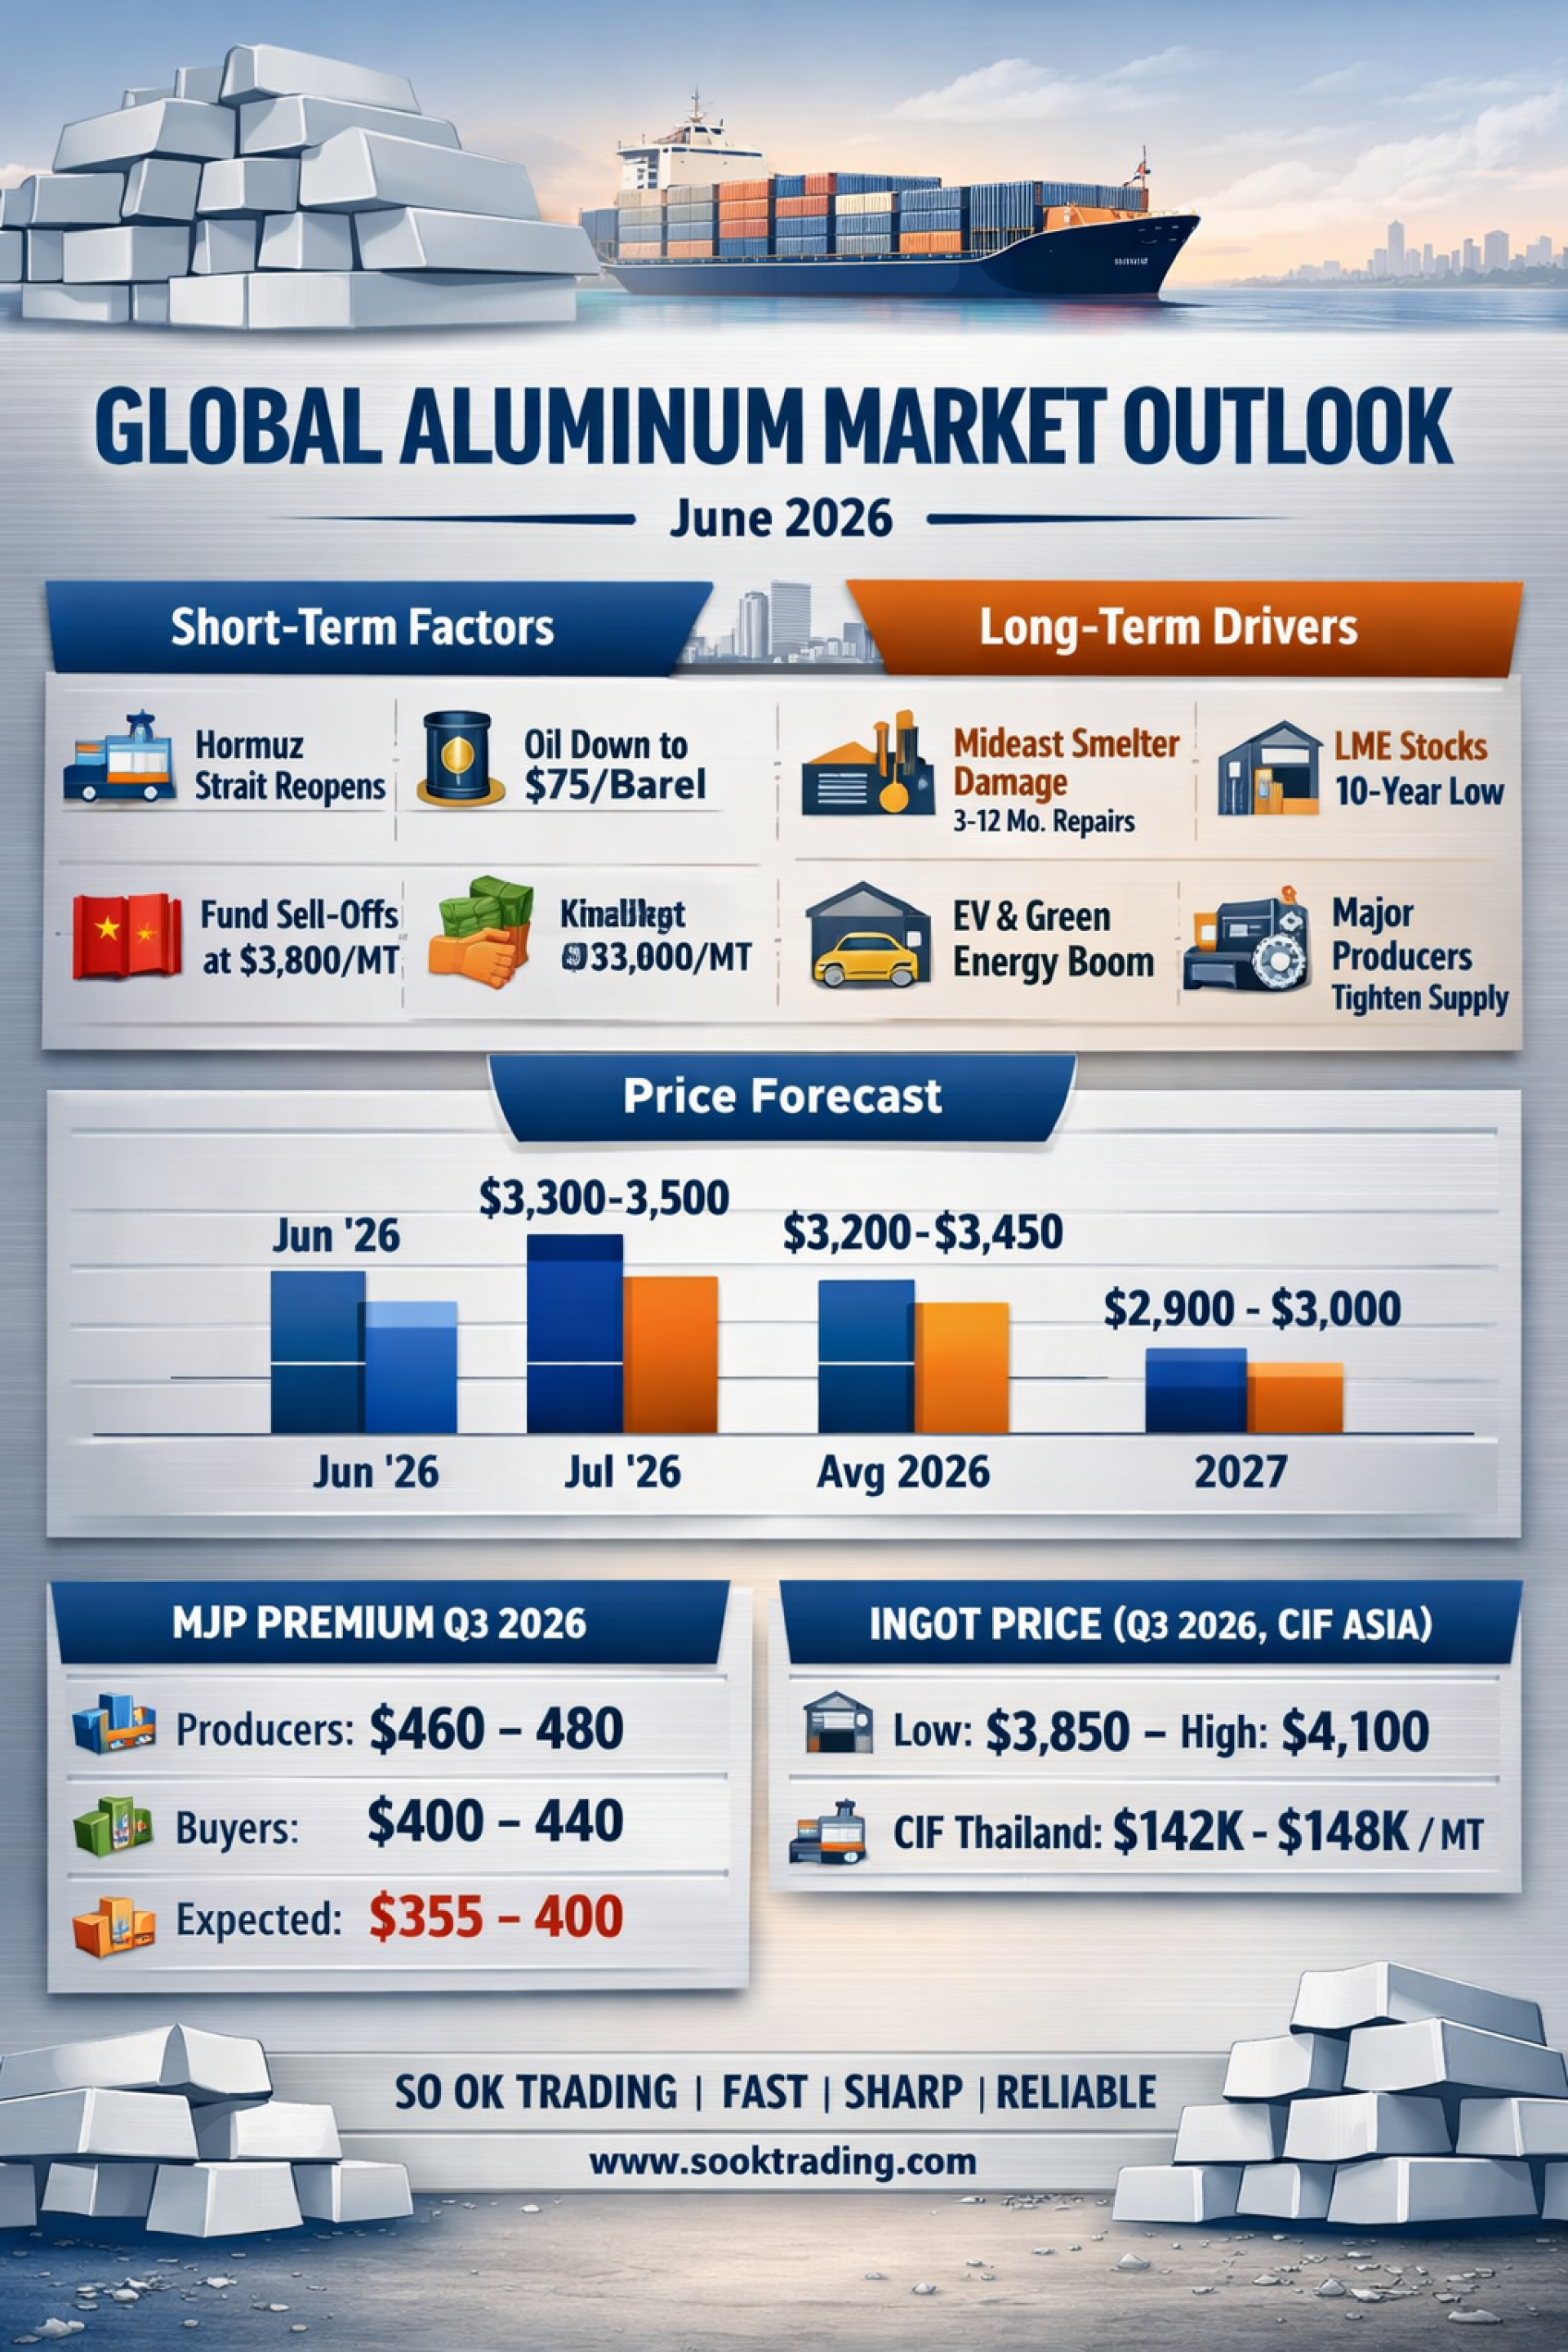
《战后全球铝市场——全方位深度解析》 价格与供应形势分析 · 2026年6月20日 SO OK TRADING
在美伊和平协议达成以及霍尔木兹海峡重新开放的利好消息传出后,全球金属市场迅速作出反应。 铝价一度突破 3,700美元/吨,随后在一周内急跌至 3,400美元/吨 —— 这是典型的 “膝跳式下跌 (Knee‑jerk drop)”,反映了地缘政治风险溢价的消失。
然而,这并非长期性的熊市。 市场正在进入“向新均衡调整”的阶段,短期压力与长期支撑因素并存。
⚡ 短期因素(压低铝价)
航运通道重启 → 霍尔木兹海峡重新开放,解锁湾区国家铝出口(占全球供应约9%)。
能源价格下降 → 原油价格从100美元/桶降至75美元/桶,电力成本下降,降低了高耗电的铝冶炼成本。
基金获利了结 → 价格达到四年来高点3,800美元/吨后,投资者集中抛售。
中国供应补充 → 中国加大铝锭出口,缓解短期供应紧张。
中长期支撑因素
中东冶炼厂受损严重 → ALBA、EGA等主要冶炼厂需3个月至1年才能恢复。
全球库存创历史新低 → LME仓库库存降至近十年来最低水平。
需求强劲 → 电动车、人工智能、清洁能源(太阳能板、输电系统)持续拉动铝需求。
主要供应商动作 → Portland、Tomago、RUSAL等加快增产,既补充供应缺口,又抑制价格过度上涨。
铝价预测区间
2026年6月末: 3,300 – 3,500 USD/吨(市场筑底阶段)
2026年7月: 3,200 – 3,450 USD/吨(有限下跌并伴随回购)
2026年全年均值: 3,000 – 3,400 USD/吨(高于2025年均值2,635美元)
2027年: 2,900 – 3,000 USD/吨(印度与印尼新增产能补充后恢复均衡)
MJP溢价 Q3/2026
生产商报价: 460 – 480 USD/吨(Rio Tinto, South32)
买方报价: 400 – 440 USD/吨(日本 + 东盟)
预期成交: 355 – 400 USD/吨(高于上季度350 – 353 USD,创近11年新高)
铝锭99.7% (Q3/2026, CIF亚洲)
最低价: 3,850 USD/吨
最高价: 4,100 USD/吨
泰国交付价 (CIF Laem Chabang + 本地溢价):
最低: 3,850 USD ≈ 142,000 泰铢/吨(不含增值税)
最高: 4,100 USD ≈ 148,000 泰铢/吨(不含增值税)
交付时间: 预计2026年8月
企业策略
卖方 (Sellers):
建议以MJP溢价370 – 380 USD/吨签订远期合同。
避免固定LME价格,采用按交付月份浮动的定价模式。
买方 (Buyers):
若6月末至7月LME价格下探至3,200 – 3,300 USD/吨,应立即签订看涨期权或锁定价格。
3,200 – 3,350 USD/吨为“安全买入区 (Buying Zone)”。
全球铝市场正处于“新均衡调整期”,并非长期熊市。 3,200 – 3,350 USD/吨区间是企业规避成本风险的关键买入点。
SO OK TRADING – FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SO OK TRADING
在美伊和平协议达成以及霍尔木兹海峡重新开放的利好消息传出后,全球金属市场迅速作出反应。 铝价一度突破 3,700美元/吨,随后在一周内急跌至 3,400美元/吨 —— 这是典型的 “膝跳式下跌 (Knee‑jerk drop)”,反映了地缘政治风险溢价的消失。
然而,这并非长期性的熊市。 市场正在进入“向新均衡调整”的阶段,短期压力与长期支撑因素并存。
⚡ 短期因素(压低铝价)
航运通道重启 → 霍尔木兹海峡重新开放,解锁湾区国家铝出口(占全球供应约9%)。
能源价格下降 → 原油价格从100美元/桶降至75美元/桶,电力成本下降,降低了高耗电的铝冶炼成本。
基金获利了结 → 价格达到四年来高点3,800美元/吨后,投资者集中抛售。
中国供应补充 → 中国加大铝锭出口,缓解短期供应紧张。
中长期支撑因素
中东冶炼厂受损严重 → ALBA、EGA等主要冶炼厂需3个月至1年才能恢复。
全球库存创历史新低 → LME仓库库存降至近十年来最低水平。
需求强劲 → 电动车、人工智能、清洁能源(太阳能板、输电系统)持续拉动铝需求。
主要供应商动作 → Portland、Tomago、RUSAL等加快增产,既补充供应缺口,又抑制价格过度上涨。
铝价预测区间
2026年6月末: 3,300 – 3,500 USD/吨(市场筑底阶段)
2026年7月: 3,200 – 3,450 USD/吨(有限下跌并伴随回购)
2026年全年均值: 3,000 – 3,400 USD/吨(高于2025年均值2,635美元)
2027年: 2,900 – 3,000 USD/吨(印度与印尼新增产能补充后恢复均衡)
MJP溢价 Q3/2026
生产商报价: 460 – 480 USD/吨(Rio Tinto, South32)
买方报价: 400 – 440 USD/吨(日本 + 东盟)
预期成交: 355 – 400 USD/吨(高于上季度350 – 353 USD,创近11年新高)
铝锭99.7% (Q3/2026, CIF亚洲)
最低价: 3,850 USD/吨
最高价: 4,100 USD/吨
泰国交付价 (CIF Laem Chabang + 本地溢价):
最低: 3,850 USD ≈ 142,000 泰铢/吨(不含增值税)
最高: 4,100 USD ≈ 148,000 泰铢/吨(不含增值税)
交付时间: 预计2026年8月
企业策略
卖方 (Sellers):
建议以MJP溢价370 – 380 USD/吨签订远期合同。
避免固定LME价格,采用按交付月份浮动的定价模式。
买方 (Buyers):
若6月末至7月LME价格下探至3,200 – 3,300 USD/吨,应立即签订看涨期权或锁定价格。
3,200 – 3,350 USD/吨为“安全买入区 (Buying Zone)”。
全球铝市场正处于“新均衡调整期”,并非长期熊市。 3,200 – 3,350 USD/吨区间是企业规避成本风险的关键买入点。
SO OK TRADING – FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SO OK TRADING


Related Content
SO OK TRADING | 2026年8月25日
「泰国农产品进军中东的黄金机遇 2026」
2026年,是泰国农产品自信迈向世界舞台的重要时刻
25 Aug 2026
世界正步入“长期高利率时代”
美国联邦储备委员会(Fed)在通胀居高不下、中东战争导致能源价格飙升的背景下,连续第三次决定将政策利率维持在 3.50–3.75%。
结果是,全球经济逐渐陷入 “高价不增长” 的陷阱,即 滞胀 (Stagflation),投资者和企业都必须更加谨慎应对。
股市剧烈波动,美元走强,原油价格飙升,债务负担依旧沉重——
这清楚地表明,世界正在从“等待降息”转向“咬牙维持高利率”来对抗顽固的通胀。
请阅读 SO OK TRADING 整理的 2026年4月全球经济概览,
了解利率走向与滞胀风险的最新视角,这是每一位投资者和企业都必须掌握的重要信息。
30 Apr 2026
