SO OK TRADING Insight: เจาะลึกตลาดสังกะสีโลก – Zinc Outlook 2026–2030: 29 OCT 2026
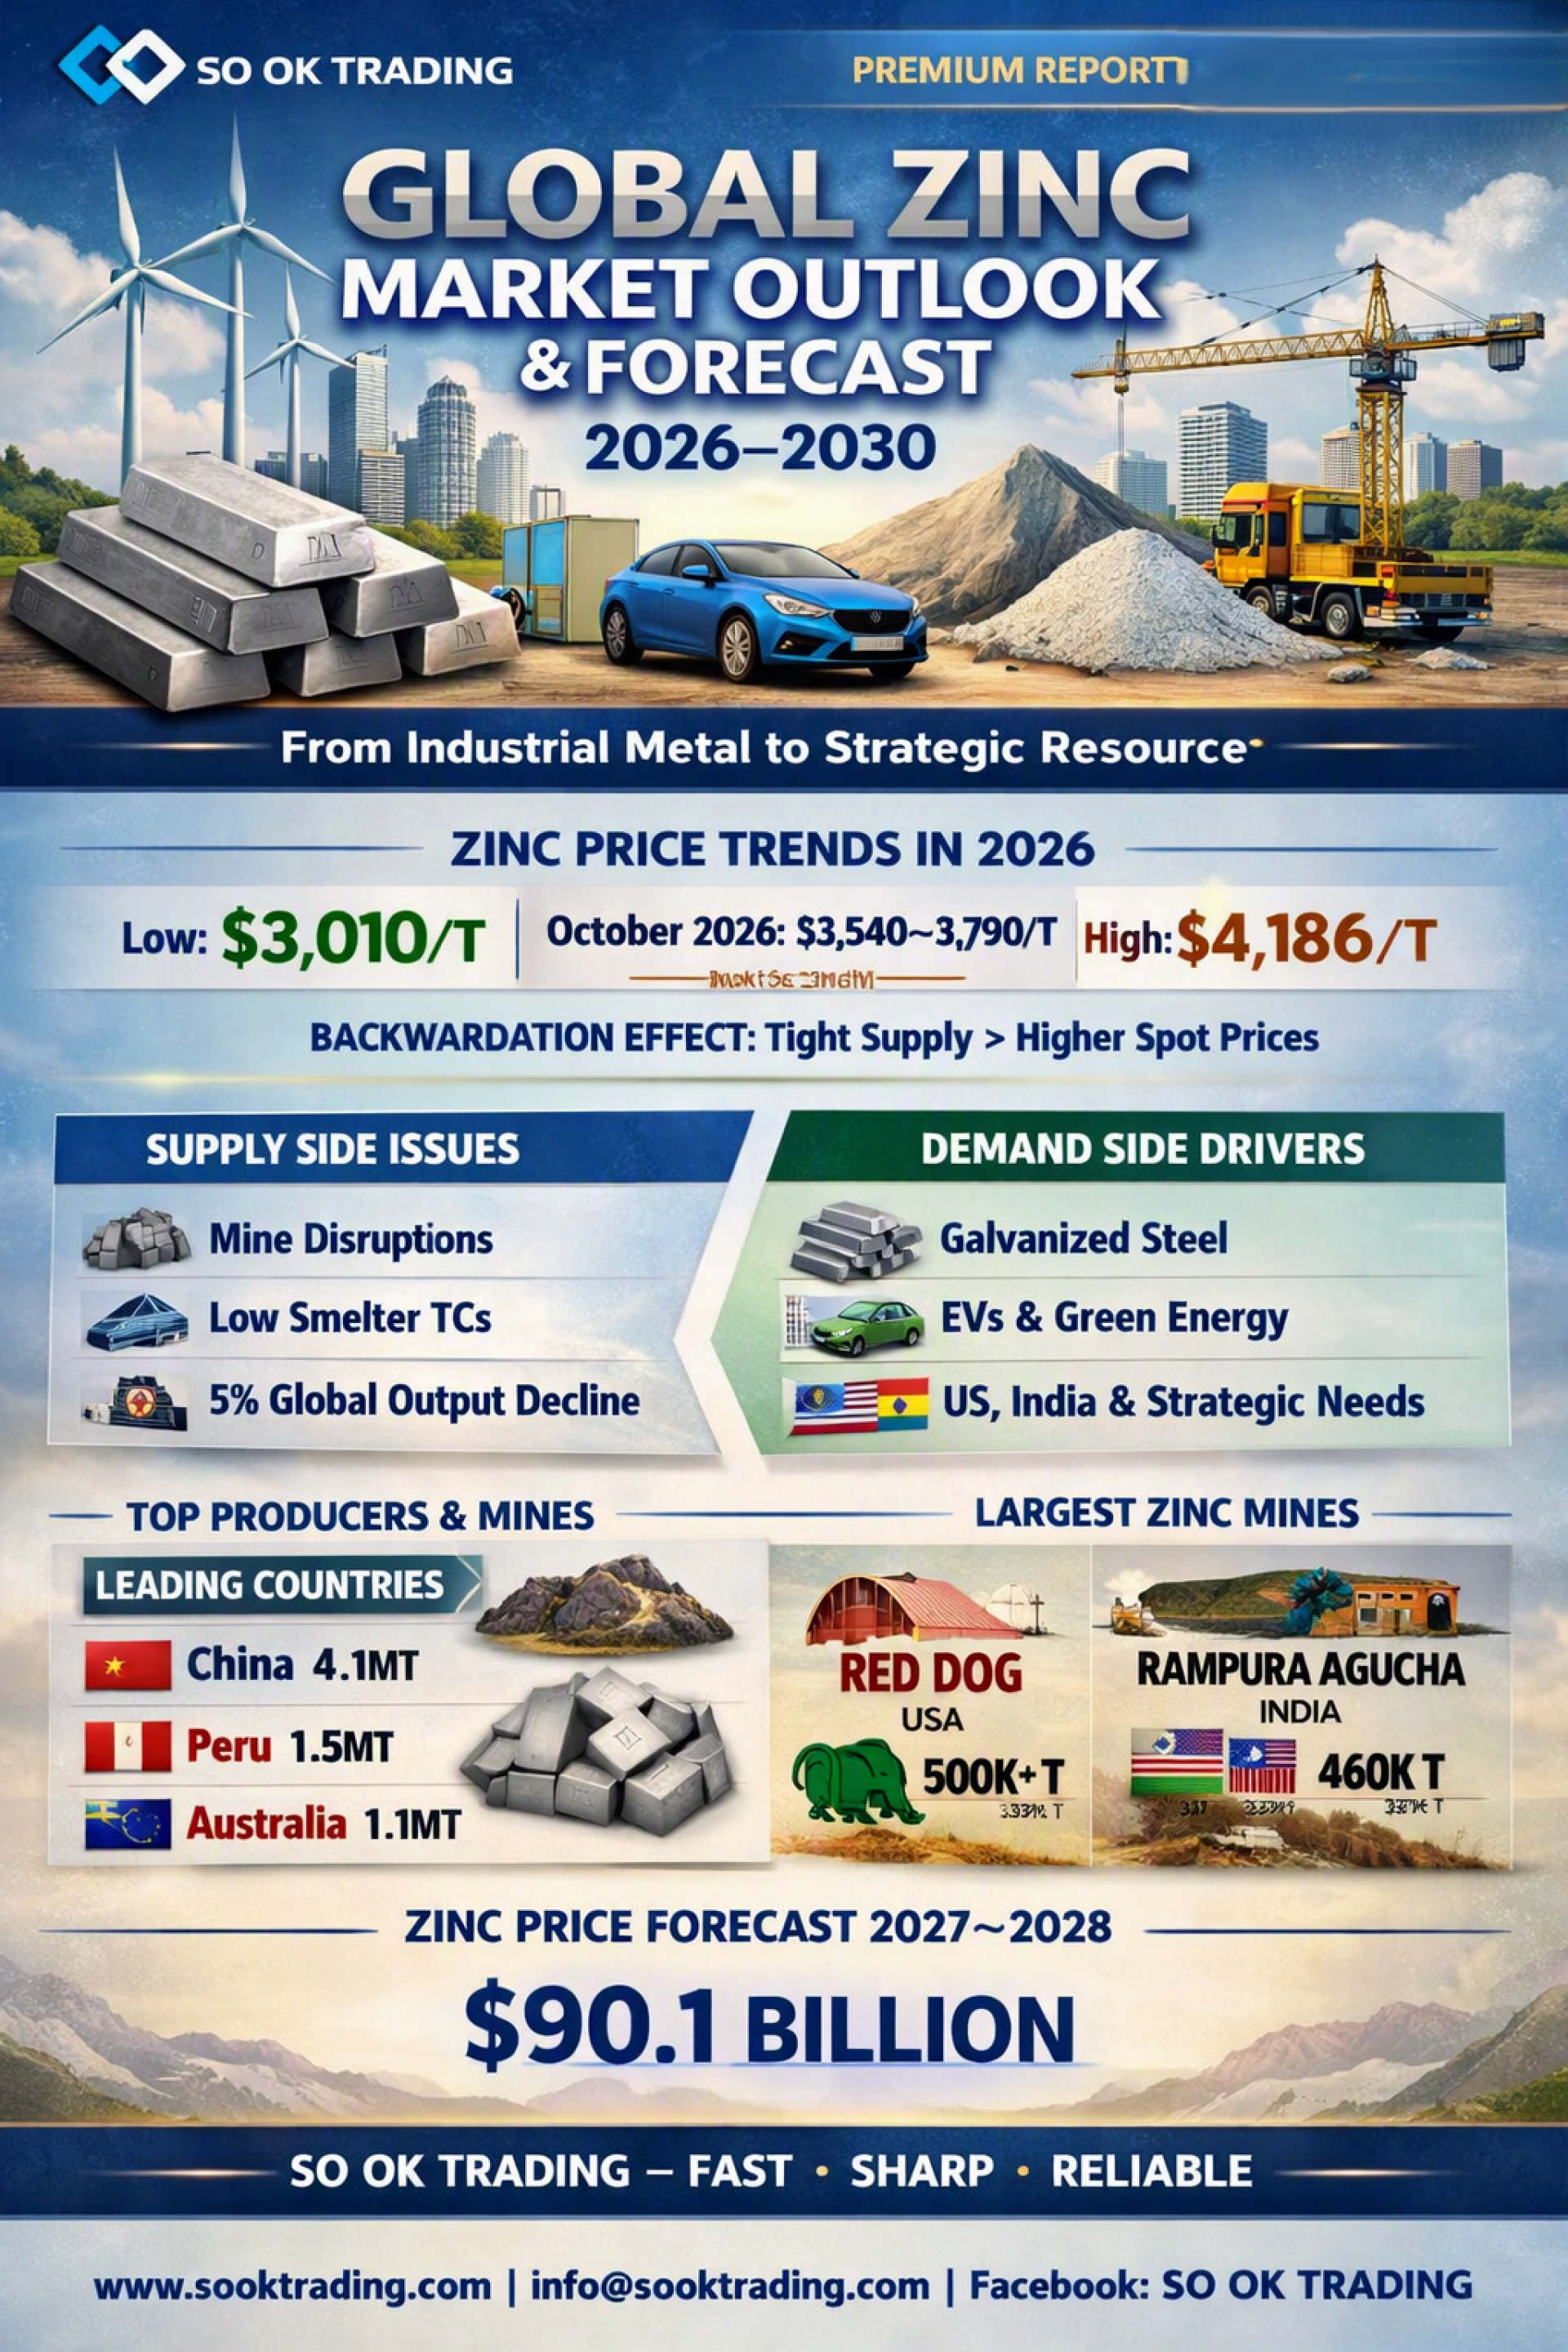
ภาพรวมตลาดสังกะสีโลก (LME Zinc Outlook) และแนวโน้มปี 2026–2030 : SO OK TRADING : 29 OCT 2026
---------------------
สังกะสี (Zinc) เป็นหนึ่งในโลหะอุตสาหกรรมที่มีบทบาทสำคัญต่อเศรษฐกิจโลก โดยเฉพาะในภาคการก่อสร้าง เหล็กชุบสังกะสี และยานยนต์ไฟฟ้า ความผันผวนของราคาสังกะสีในตลาดโลหะลอนดอน (London Metal Exchange – LME) ตลอดปี 2026 สะท้อนถึงความไม่สมดุลของอุปสงค์และอุปทานที่ยังคงดำเนินต่อไป และกำลังเปลี่ยนสถานะจาก “โลหะอุตสาหกรรมดั้งเดิม” ไปสู่ “โลหะเชิงยุทธศาสตร์” เพื่อรองรับการเปลี่ยนผ่านสู่พลังงานสะอาด
----------------------
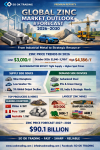
ภาพรวมราคาสังกะสีในปี 2026
ราคาสังกะสีเคลื่อนไหวในกรอบกว้าง ตั้งแต่ 3,010 ดอลลาร์ฯ ต่อตัน (ต้นปี) จนถึง 4,186 ดอลลาร์ฯ ต่อตัน (กันยายน)
ปัจจุบัน (ตุลาคม 2026) ราคาซื้อขายเงินสด (Cash Settlement) อยู่ในช่วง 3,540–3,790 ดอลลาร์ฯ ต่อตัน และราคาสัญญา 3 เดือน (3M) ปิดที่ 3,814–3,842 ดอลลาร์ฯ ต่อตัน
โครงสร้างราคาแบบ Backwardation ยังคงชัดเจน โดยราคาส่งมอบทันทีสูงกว่าราคาล่วงหน้า 3 เดือน สะท้อนถึงการขาดแคลนโลหะพร้อมส่งในตลาดตะวันตก
----------------------
ปัจจัยฝั่งอุปทาน (Supply Side)
เหมืองสังกะสีใน สวีเดน สหรัฐฯ และเปรู หยุดชะงัก ทำให้ผลผลิตโลกลดลงราว 5%
โรงถลุงขาดแคลนแร่สังกะสีเข้มข้น (Concentrate) ส่งผลให้ ค่าธรรมเนียมการถลุง (Treatment Charges – TCs) ลดลงต่ำสุดเป็นประวัติการณ์
แม้จะมีการคาดการณ์ว่ากำลังการผลิตจะฟื้นตัวในปี 2027 แต่ระยะสั้นยังคงตึงตัว
-----------------------
ปัจจัยฝั่งอุปสงค์ (Demand Side)
เหล็กชุบสังกะสี (Galvanized Steel) ยังคงเป็นแรงขับเคลื่อนหลัก โดยเฉพาะในภาคการก่อสร้างและยานยนต์
ความต้องการใน ยุโรป อินเดีย และสหรัฐฯ ยังคงแข็งแกร่ง ขณะที่จีนเริ่มชะลอตัว
สังกะสีถูกจัดให้เป็น “โลหะเชิงยุทธศาสตร์” สำหรับพลังงานหมุนเวียน ยานยนต์ไฟฟ้า (EV) และโครงสร้างพื้นฐานสมัยใหม่
-------------------------
ประเทศและบริษัทผู้ผลิตสังกะสีรายใหญ่
ประเทศผู้ผลิตหลัก (Mine Production, 2026)
จีน: 4.1 ล้านตัน/ปี (~31–33% ของโลก)
เปรู: 1.5 ล้านตัน/ปี
ออสเตรเลีย: 1.1 ล้านตัน/ปี (มีสำรองมากที่สุด ~27% ของโลก)
อินเดีย: ~870,000 ตัน/ปี
เม็กซิโก: ~780,000 ตัน/ปี
--------------------------
เหมืองเดี่ยวที่ใหญ่ที่สุดในโลก
Red Dog Mine (สหรัฐฯ): ~500,000–540,000 ตัน/ปี
Rampura Agucha (อินเดีย): ~460,000 ตัน/ปี
Antamina (เปรู): ~370,000 ตัน/ปี
Mount Isa (ออสเตรเลีย): ~287,000 ตัน/ปี
McArthur River (ออสเตรเลีย): ~260,000–275,000 ตัน/ปี
-------------------------
บริษัทผู้ผลิตชั้นนำ
Hindustan Zinc (อินเดีย) – ครองตลาดในอินเดีย
Glencore (สวิตเซอร์แลนด์) – ดำเนินเหมืองใหญ่หลายแห่งทั่วโลก
Teck Resources (แคนาดา) – เจ้าของเหมือง Red Dog
Nexa Resources (บราซิล/เปรู) – ผู้เล่นหลักในละตินอเมริกา
Korea Zinc / Nyrstar – ผู้นำด้านการถลุงโลหะในเอเชียและยุโรป
-------------------------
แนวโน้มตลาดสังกะสีโลก (2026–2030)
ปัจจัยกำหนดทิศทาง
วิกฤตแร่ต้นน้ำ (Concentrate Deficit): กำลังการผลิตเหมืองลดลง ทำให้โรงถลุงไม่สามารถเพิ่มกำลังการผลิตได้เต็มที่
Regional Disparities: ความต้องการในยุโรปซบเซา แต่สหรัฐฯ อินเดีย และจีนจะเป็นแรงขับเคลื่อนหลัก
Low-Carbon Shift: มาตรการด้านสิ่งแวดล้อม เช่น EU CBAM จะผลักดันให้สังกะสีมีบทบาทมากขึ้นในโครงสร้างพื้นฐานและพลังงานสะอาด
--------------------------
การคาดการณ์ราคา : Year 2027-2028
J.P. Morgan: Bullish – คาดราคายืนสูงเฉลี่ย 3,400–3,500 ดอลลาร์ฯ
StoneX (จีน): Neutral to Bearish – คาดราคาปรับฐานลงสู่ 3,000 ดอลลาร์ฯ หากจีนเพิ่มกำลังการผลิตได้
-----------------------
มูลค่าตลาดโลก
คาดว่าตลาดสังกะสีโลกจะเติบโตแตะ 90.1 พันล้านดอลลาร์สหรัฐภายในปี 2030
------------------------
บทสรุป
ตลาดสังกะสีโลกกำลังอยู่ในช่วงเปลี่ยนผ่านครั้งสำคัญ จากโลหะอุตสาหกรรมทั่วไปไปสู่โลหะเชิงยุทธศาสตร์ที่มีบทบาทต่อการเปลี่ยนผ่านพลังงานและโครงสร้างพื้นฐานยุคใหม่ แม้จะเผชิญความผันผวนจากอุปทานที่ตึงตัว แต่แรงหนุนจากการลงทุนในสหรัฐฯ อินเดีย และจีน จะเป็นตัวผลักดันให้ตลาดสังกะสีโลกเติบโตอย่างมั่นคงในทศวรรษนี้
-------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
E-MAIL : SOOKTRADING@SOOKTRADING.COM , SOOKTRADING@OUTLOOK.COM
------------------------
SO OK TRADING ตัวจริงในธุรกิจ NON-FERROUS จากประเทศไทย
------------------------