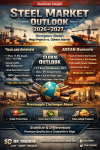
“เหล็กเส้นไทย–อาเซียน 2026–2027: ศึกดัมพ์ราคาจีน เมกะโปรเจกต์รัฐ และทางรอดในยุค Oversupply ด้วย Green Steel”: SO OK TRADING: 13 OCT 2026
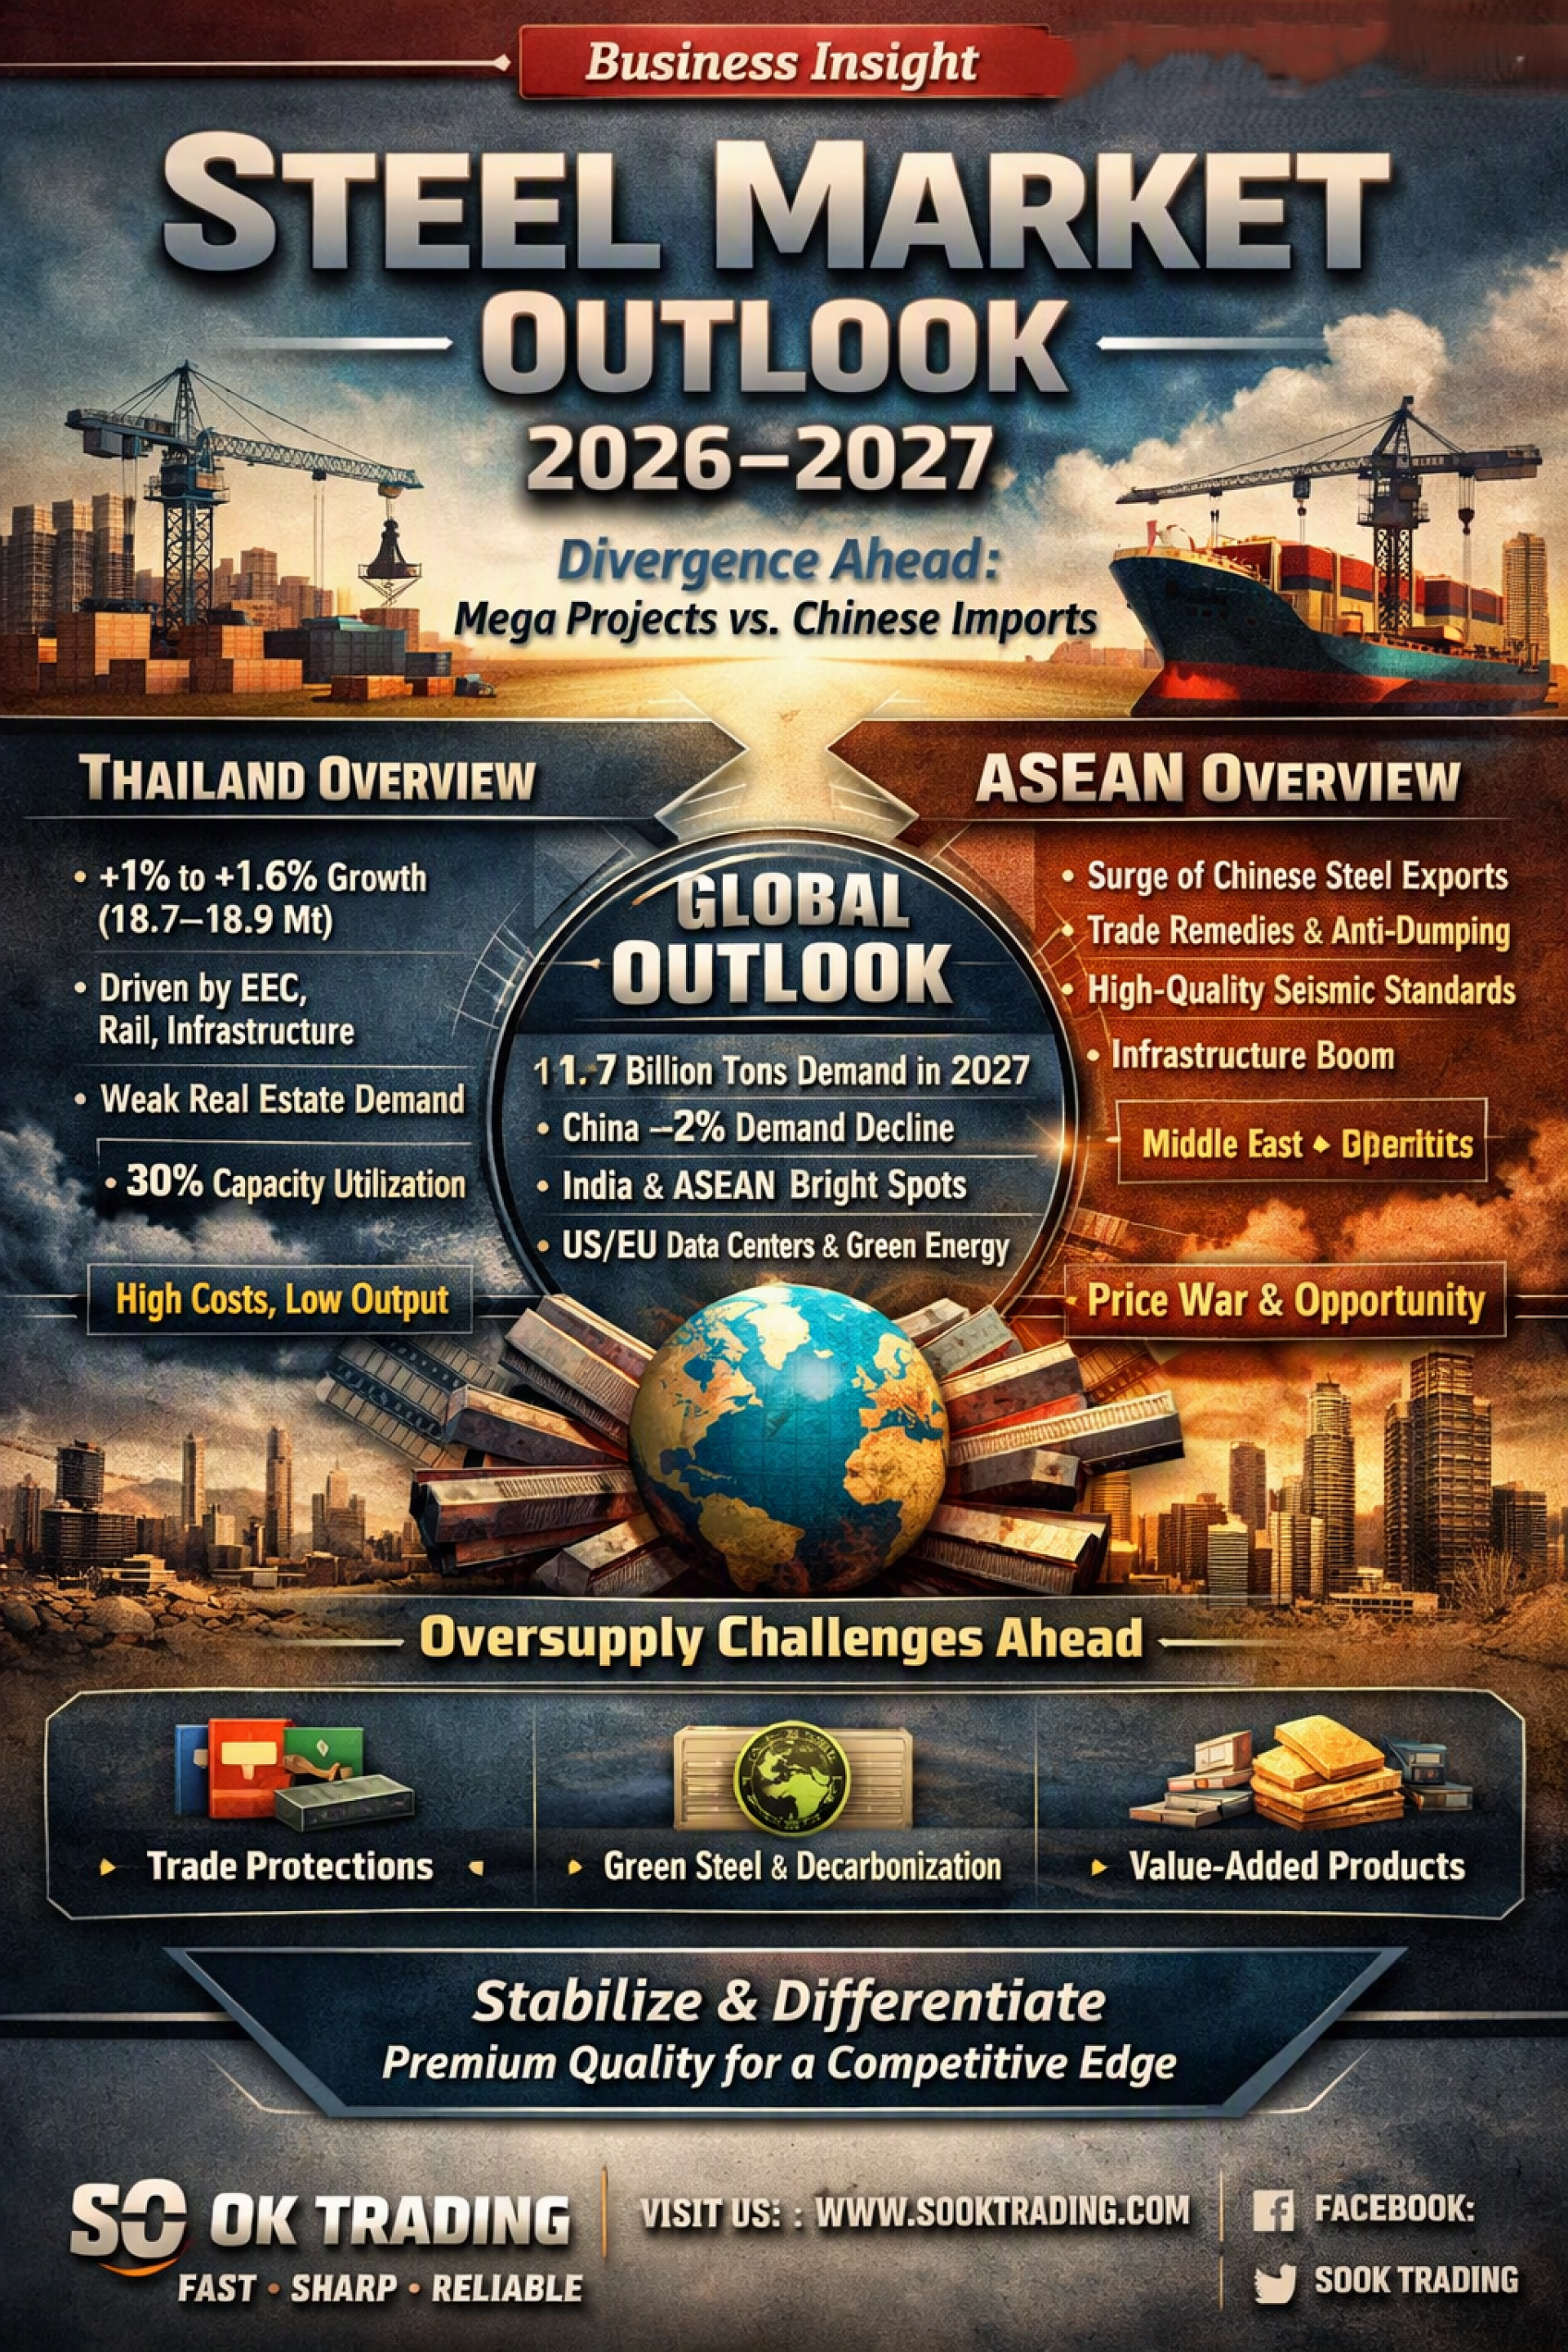
Business Insight: แนวโน้มตลาดเหล็กเส้นก่อสร้าง ไทย–อาเซียน (2026–2027) : SO OK TRADING : 13 OCT 2026
-----------------
บทนำ
ปี 2026–2027 เป็นช่วงหัวเลี้ยวหัวต่อของอุตสาหกรรมเหล็กเส้นก่อสร้างในไทยและอาเซียน ภูมิภาคนี้กำลังเผชิญ ภาวะสองขั้ว (Divergence) อย่างชัดเจน — ด้านหนึ่งมีแรงหนุนจาก เมกะโปรเจกต์ภาครัฐและการลงทุนโครงสร้างพื้นฐาน ที่ยังคงเป็นเสาหลักของความต้องการเหล็ก ขณะที่อีกด้านหนึ่งถูกกดดันหนักจาก เหล็กราคาถูกจากจีน ที่ทะลักเข้ามา ทำให้ผู้ผลิตท้องถิ่นต้องปรับตัวเชิงกลยุทธ์เพื่อความอยู่รอดและสร้างความแตกต่างในตลาด
------------------
ภาพรวมประเทศไทย
ความต้องการบริโภค: ฟื้นตัวเล็กน้อย +1% ถึง +1.6% อยู่ที่ 18.7–18.9 ล้านตัน/ปี สอดคล้องกับการเติบโตของ GDP
แรงหนุนหลัก: โครงการ EEC, รถไฟฟ้า, ทางด่วน และโรงงานอุตสาหกรรม ซึ่งคิดเป็นกว่า 60% ของการใช้เหล็กในประเทศ
ภาคเอกชน: ตลาดอสังหาฯ และที่อยู่อาศัยยังชะลอตัวจากหนี้ครัวเรือนสูงและกำลังซื้ออ่อนแอ
การผลิตในประเทศ: โรงงานเหล็กไทยใช้อัตรากำลังการผลิตต่ำกว่า 30% ถูกกดดันจากเหล็กราคาถูกนำเข้าจีน
มาตรฐานความปลอดภัย: สมอ. เข้มงวดการควบคุมเหล็กด้อยคุณภาพ โดยเฉพาะเหล็กจากเตา IF ที่ไม่เหมาะกับงานโครงสร้าง
Insight: ผู้ผลิตไทยกำลังเผชิญโจทย์ใหญ่ “ต้นทุนคงที่สูง–กำลังการผลิตต่ำ” การพึ่งพิงตลาดภาครัฐจึงเป็นทั้งโอกาสและความเสี่ยง หากการเบิกจ่ายงบประมาณล่าช้า อาจกระทบต่อความต้องการเหล็กทันที
------------------------
ภาพรวมอาเซียน
กระแสเหล็กจีนทะลัก: อาเซียนกลายเป็นตลาดหลักในการระบายเหล็กส่วนเกินจากจีน ทำให้การแข่งขันด้านราคาดุเดือด
มาตรการปกป้องการค้า: หลายประเทศเริ่มใช้ Trade Remedies และ Anti-Dumping เพื่อคุ้มครองผู้ผลิตท้องถิ่น
มาตรฐานต้านทานแผ่นดินไหว: โครงการใหม่ ๆ เน้นใช้เหล็กคุณภาพสูง (SD40–SD50) เพื่อรองรับความเสี่ยงภัยพิบัติ
แรงหนุนจากเมกะโปรเจกต์: การลงทุนโครงสร้างพื้นฐานและนิคมอุตสาหกรรมยังเป็นฐานรองรับความต้องการ
Insight: อาเซียนกำลังกลายเป็น “สนามรบด้านราคา” ระหว่างเหล็กจีนกับผู้ผลิตท้องถิ่น แต่ก็เป็น “ตลาดโอกาส” สำหรับผู้ผลิตที่สามารถตอบโจทย์มาตรฐานความปลอดภัยและคุณภาพได้
----------------------
Outlook ตลาดโลก (2026–2027)
ความต้องการโลก: 1.722 พันล้านตัน (2026) → ฟื้นตัว 1.7% สู่ 1.752 พันล้านตัน (2027)
จีน: ความต้องการหดตัวต่อเนื่อง -2% จากวิกฤตอสังหาฯ → ส่งออกเหล็กส่วนเกินกดราคาตลาดโลก
อินเดียและอาเซียน: กลายเป็น Bright Spots ที่ช่วยพยุงตลาดโลก
สหรัฐฯ–ยุโรป: แม้ภาคอสังหาฯ ซบเซา แต่ได้แรงหนุนจาก Data Centers และพลังงานสะอาด
ตะวันออกกลาง: ความต้องการเหล็กดิ่ง -11% จากสงคราม แต่คาดว่าจะฟื้นตัวแรงในปี 2027
Insight: ตลาดโลกกำลังเข้าสู่ “ยุค Oversupply” ที่ราคาถูกกดดันจากจีน แต่ประเทศที่สามารถสร้างความแตกต่างด้วย Green Steel และมาตรการ ESG จะมีโอกาสสร้าง Premium Margin ได้
-----------------------
ทิศทางการใช้งานและกลยุทธ์ปรับตัวสำหรับอุตสาหกรรมเหล็ก
มาตรการภาษีและการปกป้องการค้า: ประเทศต่าง ๆ ยกระดับกำแพงภาษีและตรวจสอบการทุ่มตลาดเข้มงวดขึ้น
Green Steel / Decarbonization: การเปลี่ยนผ่านสู่เหล็กคาร์บอนต่ำ (EAF, Hydrogen DRI) เพื่อรองรับมาตรฐาน ESG และ CBAM
กลยุทธ์มูลค่าเพิ่มสูง: หลีกเลี่ยงการแข่งราคาในตลาดเหล็กเส้นทั่วไป มุ่งผลิตเหล็กกล้าพิเศษและเหล็กเคลือบคุณภาพสูง
Insight: ผู้ผลิตที่สามารถปรับตัวสู่ Green Steel และสร้าง Value-Added Products จะไม่เพียงแค่รอด แต่ยังสามารถเข้าสู่ห่วงโซ่อุปทานของโครงการระดับโลกและบริษัทข้ามชาติที่เน้น ESG ได้
-----------------------
บทสรุปส่งท้าย
ตลาดเหล็กเส้นก่อสร้างไทยและอาเซียนในปี 2026–2027 อยู่ในภาวะ “ทรงตัว–ฟื้นตัวจำกัด” ไทยถูกกดดันหนักจากเหล็กราคาถูกนำเข้าและภาคเอกชนที่ซบเซา ขณะที่อาเซียนยังมีแรงหนุนจากเมกะโปรเจกต์ แต่ต้องรับมือกับการแข่งขันรุนแรงจากจีน
Business Insight:
ไทยต้องเร่งสร้างความได้เปรียบเชิงคุณภาพและมาตรฐาน เพื่อหลีกเลี่ยงการแข่งราคา
อาเซียนมีโอกาสเป็นตลาดเติบโต หากสามารถยกระดับมาตรฐานและใช้มาตรการปกป้องการค้าได้อย่างมีประสิทธิภาพ
ผู้ผลิตที่ปรับตัวสู่ Green Steel และผลิตภัณฑ์มูลค่าเพิ่มสูง จะสามารถสร้าง “Premium Margin” และยืนระยะในตลาดโลกที่เต็มไปด้วย Oversupply ได้
-----------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
------------------------