แชร์

“Silicon Power: ซิลิคอนโลหะ หัวใจแห่งอุตสาหกรรมและเทคโนโลยีโลก — SO OK TRADING เปิดมุมมองตลาดโลก ปี 2026”24 AUG
อัพเดทล่าสุด: 24 ส.ค. 2026
1146 ผู้เข้าชม

บทความสรุปเชิงลึก: โลหะซิลิคอนเกรด 3303, 441 และ 553 — จากโรงหลอมสู่ตลาดโลก : SO OK TRADING : 24 AUG 2026

--------------

โลหะซิลิคอน (Silicon Metal) หรือ ซิลิคอนอุตสาหกรรม เป็นวัตถุดิบที่อยู่เบื้องหลังทั้งอุตสาหกรรมหนักและเทคโนโลยีล้ำสมัย ตั้งแต่การหล่ออะลูมิเนียมในโรงงานยานยนต์ ไปจนถึงการผลิตแผงโซลาร์เซลล์และชิปคอมพิวเตอร์ ความแตกต่างของแต่ละเกรด—553, 441 และ 3303—ไม่ได้เป็นเพียงตัวเลข แต่สะท้อนถึงระดับความบริสุทธิ์และการใช้งานที่เฉพาะเจาะจง

--------------
 
เกรด 553: จุดเริ่มต้นของอุตสาหกรรมหนัก

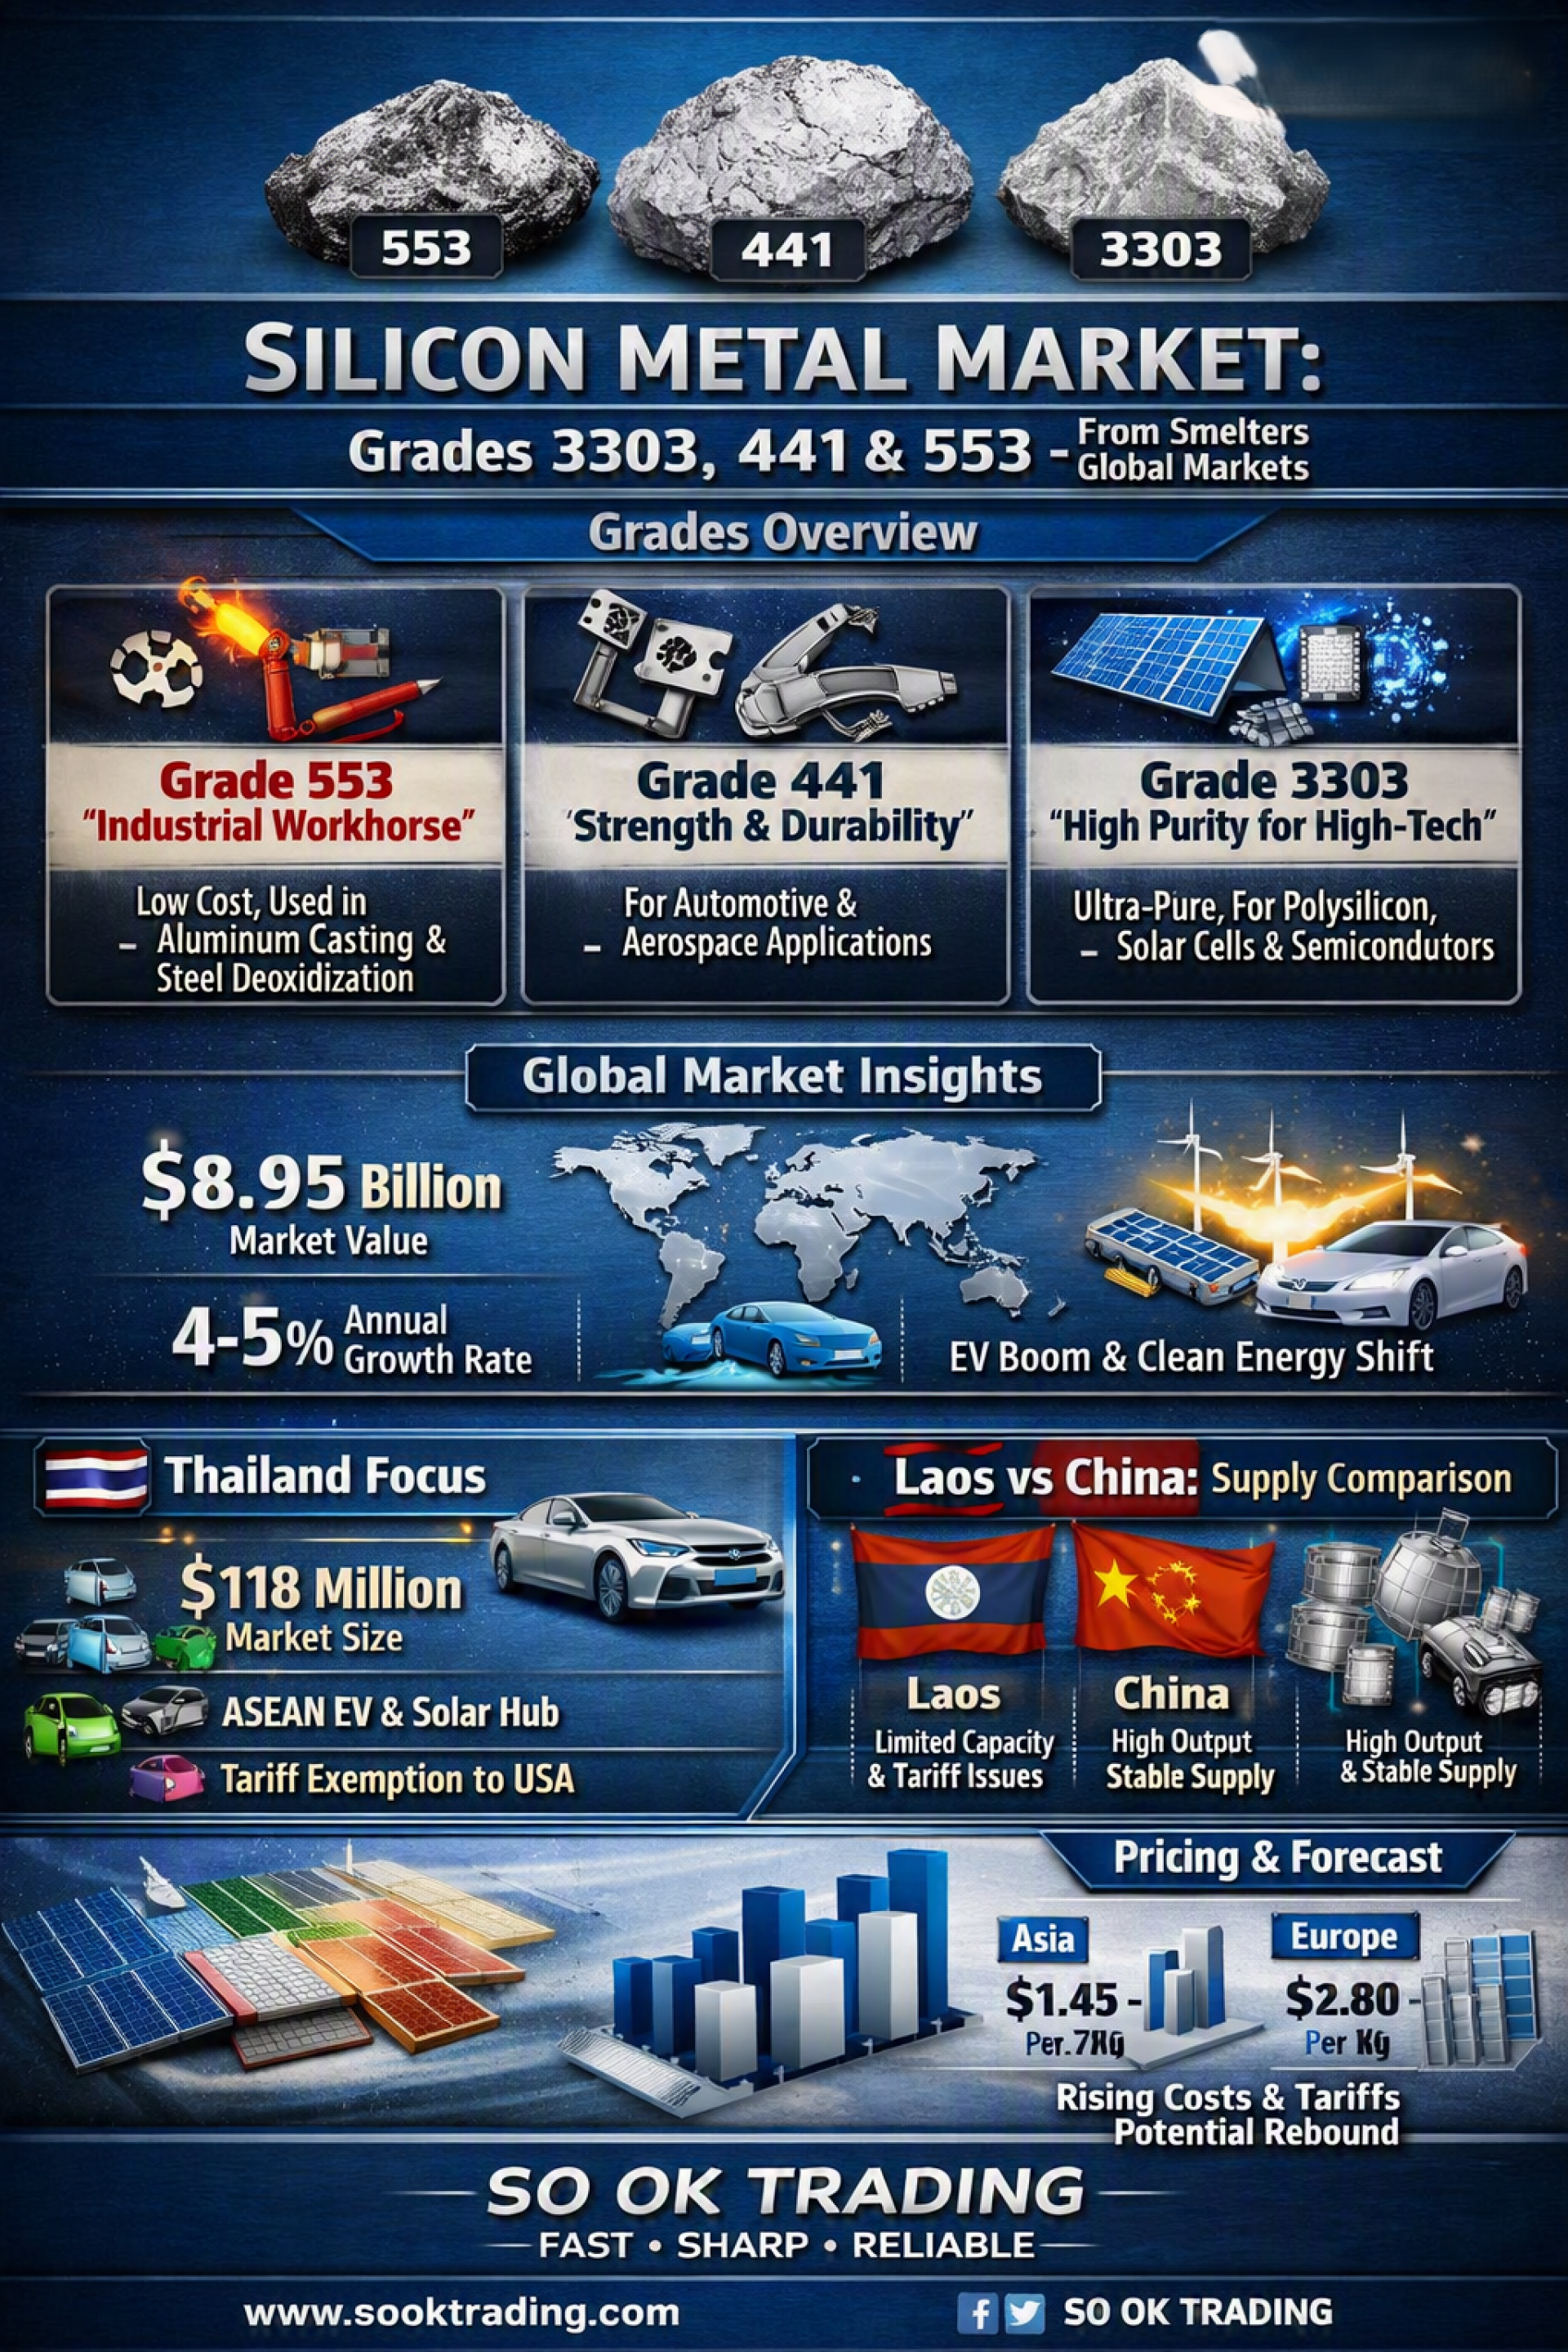
ซิลิคอนเกรด 553 ถือเป็น “เกรดพื้นฐาน” ที่มีสิ่งเจือปนมากที่สุด แต่ก็เป็นที่นิยมที่สุดเพราะราคาย่อมเยาและใช้งานได้กว้าง โรงงานหล่ออะลูมิเนียมใช้เพื่อเพิ่มความแข็งแรงและความลื่นไหลของโลหะ ทำให้การหล่อชิ้นส่วนเป็นไปอย่างราบรื่นและลดการหดตัวเมื่อโลหะเซ็ตตัว ขณะเดียวกันโรงงานผลิตเหล็กกล้าเลือกใช้ 553 เป็นตัวช่วยดึงออกซิเจนออกจากน้ำเหล็ก เพื่อให้เนื้อเหล็กแน่นและคุณภาพสูงขึ้น

--------------
 
เกรด 441: ความสมดุลระหว่างความบริสุทธิ์และความทนทาน

เมื่อความต้องการก้าวไปสู่ชิ้นส่วนที่ต้องรับแรงและความร้อนสูง เช่น ลูกสูบ เสื้อสูบ หรือโครงสร้างอวกาศ เกรด 441 คือคำตอบ จุดเด่นของมันคือการควบคุมปริมาณแคลเซียมให้น้อยมาก (ไม่เกิน 0.1%) ทำให้โลหะมีความเหนียว ไม่เปราะหักง่าย และเหมาะกับงานที่ต้องการความทนทานต่อแรงกระแทก นอกจากนี้ยังถูกนำไปใช้เป็นสารตั้งต้นในเคมีภัณฑ์ซิลิโคนบางประเภทที่ไวต่อสิ่งเจือปน

--------------
 
เกรด 3303: ความบริสุทธิ์สูงเพื่อโลกแห่งเทคโนโลยี

หากพูดถึงซิลิคอนที่สะอาดที่สุดในกลุ่มโลหกรรม ต้องยกให้เกรด 3303 ที่มีสารเจือปนน้อยจนแทบไม่เหลือ ด้วยความบริสุทธิ์ระดับนี้ มันไม่ถูกนำไปใช้ในงานหล่อทั่วไป แต่ถูกส่งต่อไปยังอุตสาหกรรมเคมีขั้นสูง เช่น การผลิตยางซิลิโคน กาว น้ำมัน และเรซิน อีกทั้งยังเป็นวัตถุดิบสำคัญในการผลิต Polysilicon ซึ่งเป็นหัวใจของแผงโซลาร์เซลล์และเซมิคอนดักเตอร์ที่ใช้ในชิปประมวลผล

--------------
 
ภาพรวมตลาดโลก

ตลาดโลหะซิลิคอนทั่วโลกมีมูลค่ากว่า 8,000–8,950 ล้านดอลลาร์สหรัฐฯ และยังคงเติบโตต่อเนื่องด้วยอัตราเฉลี่ย 4–5% ต่อปี ปัจจัยหลักที่ผลักดันตลาดคือการขยายตัวของรถยนต์ไฟฟ้า (EV) ที่ต้องการวัสดุเบาแต่แข็งแรง และการเปลี่ยนผ่านสู่พลังงานสะอาดที่ทำให้ความต้องการซิลิคอนบริสุทธิ์สูงเพิ่มขึ้นอย่างมหาศาล อย่างไรก็ตาม อุตสาหกรรมนี้ก็เผชิญความท้าทายจากต้นทุนพลังงานที่สูงและมาตรการภาษีที่เข้มงวดในหลายภูมิภาค

--------------
 
สถานการณ์ในประเทศไทย

ประเทศไทยมีมูลค่าตลาดซิลิคอนราว 118 ล้านดอลลาร์สหรัฐฯ และเติบโตเร็วกว่าค่าเฉลี่ยโลกเล็กน้อย จุดแข็งสำคัญคือการเป็นศูนย์กลางการผลิตยานยนต์ในภูมิภาค ทำให้ความต้องการซิลิคอนเกรด 553 และ 441 เพิ่มขึ้นอย่างต่อเนื่อง ขณะเดียวกันการย้ายฐานการผลิตแผงโซลาร์และอิเล็กทรอนิกส์มายังเอเชียตะวันออกเฉียงใต้ก็ส่งผลให้ความต้องการเกรด 3303 พุ่งสูงขึ้น

ไทยเพิ่งพ้นข้อกล่าวหาเรื่องการอุดหนุนสินค้าซิลิกอน ทำให้สามารถส่งออกไปสหรัฐฯ ได้โดยไม่ถูกเก็บภาษีตอบโต้การอุดหนุน ซึ่งช่วยเพิ่มความน่าเชื่อถือและความสามารถในการแข่งขันในตลาดโลก

---------------
 
ลาว VS จีน: คุณภาพใกล้เคียง แต่มีจุดต่างที่ควรพิจารณา

แม้ซิลิคอนจากลาวและจีนจะมีมาตรฐานเคมีใกล้เคียงกันจนแทบจะทดแทนกันได้ แต่ในรายละเอียดมีความแตกต่าง ลาวมีข้อจำกัดด้านกำลังการผลิตและความเสถียรของแหล่งแร่ ขณะที่จีนมีความสม่ำเสมอสูงกว่าและมีกำลังการผลิตมหาศาล อย่างไรก็ตาม ลาวเพิ่งถูกสหรัฐฯ ลงโทษทางภาษี ทำให้ผู้ซื้อที่ต้องการส่งออกไปอเมริกาต้องตรวจสอบสิทธิ์อย่างรอบคอบ

----------------
 
สถานการณ์ราคา (สิงหาคม 2026)

ราคาซิลิคอนในเอเชียอยู่ที่ 1,450–1,570 ดอลลาร์ต่อตัน ยุโรปเฉลี่ย 1,880 ดอลลาร์ ส่วนอเมริกาเหนือสูงถึง 2,880 ดอลลาร์เนื่องจากกำแพงภาษี แม้ราคาจะทรงตัวในกรอบแคบ แต่เริ่มมีสัญญาณฟื้นตัวหลังผ่านจุดต่ำสุด โรงงานผู้ผลิตยังคงพยายามผลักดันราคาขึ้นราคาเพราะต้นทุนพลังงานและการขนส่งสูง

สำหรับผู้ซื้อในไทย ช่วงเวลานี้ถือเป็นจังหวะที่เหมาะสมในการล็อกราคาเพื่อป้องกันความเสี่ยงจากต้นทุนที่อาจดีดตัวขึ้นในปลายปี และควรเปรียบเทียบราคานำเข้ารวมค่าขนส่ง (CIF) ระหว่างลาวและจีนเพื่อหาต้นทุนที่คุ้มค่าที่สุด

------------------
 
โลหะซิลิคอนคือวัตถุดิบที่เชื่อมโยงโลกอุตสาหกรรมกับโลกเทคโนโลยี เกรด 553 และ 441 จะยังคงเป็นหัวใจหลักของการผลิตยานยนต์และอะลูมิเนียม ขณะที่เกรด 3303 จะเป็นตัวขับเคลื่อนสำคัญในพลังงานสะอาดและดิจิทัล ประเทศไทยมีข้อได้เปรียบเชิงกลยุทธ์ทั้งด้านภาษีและฐานการผลิต ทำให้มีโอกาสเติบโตสูงในตลาดโลกในอีกหลายปีข้างหน้า

------------------

SO OK TRADING : พันธมิตรทางธุรกิจของคุณ

SO OK TRADING : FAST SHARP RELIABLE 

VISIT US AT : WWW.SOOKTRADING.COM

FACEBOOK : SO OK TRADING

------------------

SO OK TRADING ตัวจริงในธุรกิจ NON FERROUS จากประเทศไทย


บทความที่เกี่ยวข้อง
สินค้าเกษตร และ เกษตรแปรรูปจากไทย “ครัวโลกยุคนวัตกรรม เริ่มต้นที่ไทย ส่งต่อถึงโลก: จากสวนสู่ซูเปอร์มาร์เก็ตโลก สด อร่อย ปลอดภัย ด้วยมาตรฐานไทย ส่งออกด้วยนวัตกรรมอาหารแห่งอนาคต" : บทความโดย SO OK TRADING :23 มีนาคม 2026
ไทยสู่ “ครัวโลกยุคนวัตกรรม” จากวัตถุดิบสู่มูลค่าเพิ่ม! ผลไม้แปรรูป ข้าวนวัตกรรม อาหารสุขภาพ และโปรตีนทางเลือกจากไทย กำลังส่งไกลทั่วโลก ด้วยมาตรฐานที่คนทั่วโลกยอมรับ
23 มี.ค. 2026
ALUMINUM PRICE TREND 2026
An analysis of the aluminum market in 2026 indicates a likely continued market deficit and upward price pressure, driven by constrained supply and resilient demand from green energy sectors. However, significant volatility is expected due to policy uncertainties and the potential for new Indonesian supply to eventually balance the market. Key Drivers and Projections for 2026 Supply Side Analysis Capacity Constraints: China's primary aluminum output is approaching its self-imposed 45 million-tonne capacity cap, limiting global supply growth. Power Challenges: Smelters outside of China face intense competition for power from energy-intensive sectors like AI data centers, which are willing to pay higher prices for long-term contracts. This has kept significant capacity offline in Europe and the US. Production Disruptions: Outages and potential shutdowns at existing smelters in Iceland and Mozambique further tighten the market. Scrap Supply Pressure: The EU's planned implementation of the Carbon Border Adjustment Mechanism (CBAM) and potential scrap export tariffs in spring 2026 are expected to impact global scrap flows, creating regional shortages and price volatility. New Capacity: Indonesia is a key source of new supply, with several projects in the pipeline. However, analysts suggest the pace of the ramp-up may be slower than expected due to infrastructure and policy challenges, meaning it is unlikely to fully offset near-term tightness. Demand Side Analysis Green Transition Demand: Demand from "green" sectors such as solar panels, new energy vehicles, and energy transition infrastructure remains strong, providing fundamental support for the market. Substitution Effect: Aluminum's wide price discount relative to copper has encouraged substitution in electrical applications, acting as a tailwind for demand and prices. Construction and Automotive: The construction and automotive industries continue to be major consumers, with growing demand for lightweight, low-carbon aluminum products. Price Forecasts and Volatility The market is expected to remain in a deficit in 2026, with estimates ranging from 200,000 to 600,000 tonnes. This structural tightness is leading most analysts to forecast sustained or rising prices. Bullish Views: Analysts at Bank of America project prices of $3,000/tonne as early as 2026. J.P. Morgan also expects prices to approach $3,000/tonne in Q1 2026. ING forecasts an average price of $2,900/tonne for the year. Bearish/Conservative Views: Goldman Sachs is an outlier, forecasting prices to decline to $2,350/tonne by Q4 2026, anticipating a market surplus later in the year. SMM forecasts a "high first, then lower" pattern, with prices finding equilibrium in the $2,700–$2,800/tonne range by year-end. Premiums: Regional premiums, particularly the US Midwest premium, are expected to remain high and volatile due to tariffs and regional supply dynamics, creating a disconnect from the LME benchmark price. In essence, 2026 is projected to be a year of high volatility where participants need to focus on scenario readiness rather than relying on a single price forecast, as geopolitical and energy policies significantly influence regional supply and costs
31 ธ.ค. 2025
“ดอกเบี้ยสูงยาวนาน – โลกติดกับดักเศรษฐกิจชะงัก เงินเฟ้อดื้อรั้น ยุคใหม่ของนักลงทุน Higher for Longer” : บทความโดย SO OK TRADING :30 APR 26
โลกกำลังเข้าสู่ยุค “ดอกเบี้ยสูงยาวนาน” — เมื่อธนาคารกลางสหรัฐฯ (Fed) ตัดสินใจคงดอกเบี้ยที่ 3.50–3.75% ต่อเนื่องเป็นครั้งที่ 3 ท่ามกลางเงินเฟ้อที่ยังไม่ยอมลด และราคาพลังงานที่พุ่งแรงจากสงครามตะวันออกกลาง ผลลัพธ์คือเศรษฐกิจโลกเริ่มติดกับดัก “ของแพงแต่ไม่โต” หรือ Stagflation ที่ทั้งนักลงทุนและธุรกิจต้องรับมืออย่างระมัดระวัง ตลาดหุ้นผันผวน ดอลลาร์แข็งค่า น้ำมันทะยาน และภาระหนี้ยังไม่คลาย — นี่คือสัญญาณชัดว่าโลกกำลังเปลี่ยนโหมดจาก “รอการลดดอกเบี้ย” ไปสู่ “กัดฟันคงดอกเบี้ยสูง” เพื่อสู้กับเงินเฟ้อที่ดื้อรั้น อ่านสรุปภาพรวมเศรษฐกิจโลกเดือนเมษายน 2026 จาก SO OK TRADING พร้อมมุมมองต่อทิศทางดอกเบี้ยและความเสี่ยง Stagflation ที่ทุกคนควรรู้
30 เม.ย. 2026
This website uses cookies for best user experience, to find out more you can go to our นโยบายความเป็นส่วนตัว และ นโยบายคุกกี้
Powered By MakeWebEasy Logo MakeWebEasy