“วิกฤตฮอร์มุซ 2026: จากเรือค้างพันลำ สู่พลังงาน-ปุ๋ย-แนฟทาต้นทุนทะยานสะเทือนอุตสาหกรรมโลก”: BY SO OK TRADING 28 APR 2026
วิกฤตช่องแคบฮอร์มุซ 2026: จากพลังงานสู่ห่วงโซ่อุปทานโลก : BY SO OK TRADING : 28 APRIL 2026
--------------
ในวันที่ 28 เมษายน 2026 โลกกำลังเผชิญกับวิกฤตครั้งใหญ่ที่ช่องแคบฮอร์มุซ เส้นทางยุทธศาสตร์ที่เคยเป็นเส้นเลือดหลักของการขนส่งน้ำมันและสินค้า ได้กลายเป็นคอขวดที่สร้างแรงสั่นสะเทือนต่อเศรษฐกิจโลกอย่างรุนแรง
--------------
แม้จะมีการประกาศเปิดเส้นทางชั่วคราว แต่การเดินเรือจริงลดลงกว่า 90% เหลือเพียงไม่กี่ลำต่อวัน จากเดิมเฉลี่ย 140 ลำต่อวัน เรือกว่า 1,000 ลำติดค้างสะสม ความเชื่อมั่นของบริษัทเดินเรือพังทลายลง ขณะที่อิหร่านยังคงตรวจเข้มเรือที่เกี่ยวข้องกับสหรัฐฯ และอิสราเอล
-------------
ค่าระวางและราคาน้ำมันพุ่งทะยาน
ค่าระวางเรือคอนเทนเนอร์ (SCFI) มีแนวโน้มพุ่งถึง 1,600 – 1,900 จุด ผู้ประกอบการไทยต้องเผชิญต้นทุนสูงขึ้น 2-3 เท่า
ราคาน้ำมันโลก: Brent ขึ้นไปที่ 108.23 – 109.60 ดอลลาร์/บาร์เรล, WTI อยู่ที่ 96.37 – 97.61 ดอลลาร์/บาร์เรล
-------------
ผลกระทบต่อห่วงโซ่อุปทาน : แนฟทา และ ปุ๋ยยูเรีย **
แนฟทา (Naphtha) : ราคาแนฟทาในเอเชียพุ่งขึ้น ~30% ภายในเดือนเดียว
โรงงานปิโตรเคมีในญี่ปุ่น เกาหลี และไทยต้องแบกรับต้นทุนมหาศาล บางแห่งประกาศ Force Majeure
สหรัฐฯ : เริ่มส่งออกแนฟทาจากชายฝั่งแอตแลนติกมายังอินเดีย เป็นการเปลี่ยนทิศทางการค้าโลกครั้งประวัติศาสตร์
ปุ๋ย (Fertilizer)
ราคายูเรียพุ่งขึ้นกว่า 81% อยู่ที่ ~$702.25 ต่อตัน
เกษตรกรในบราซิล อินเดีย และไทยกำไรลดลงอย่างหนัก
จีนยังคงนโยบายห้ามส่งออกปุ๋ย ทำให้ตลาดโลกขาดแคลนเพิ่มขึ้น
------------
ทางออกคู่ขนาน เส้นทางใหม่การค้า และ การขนส่งทางทะเลของโลก
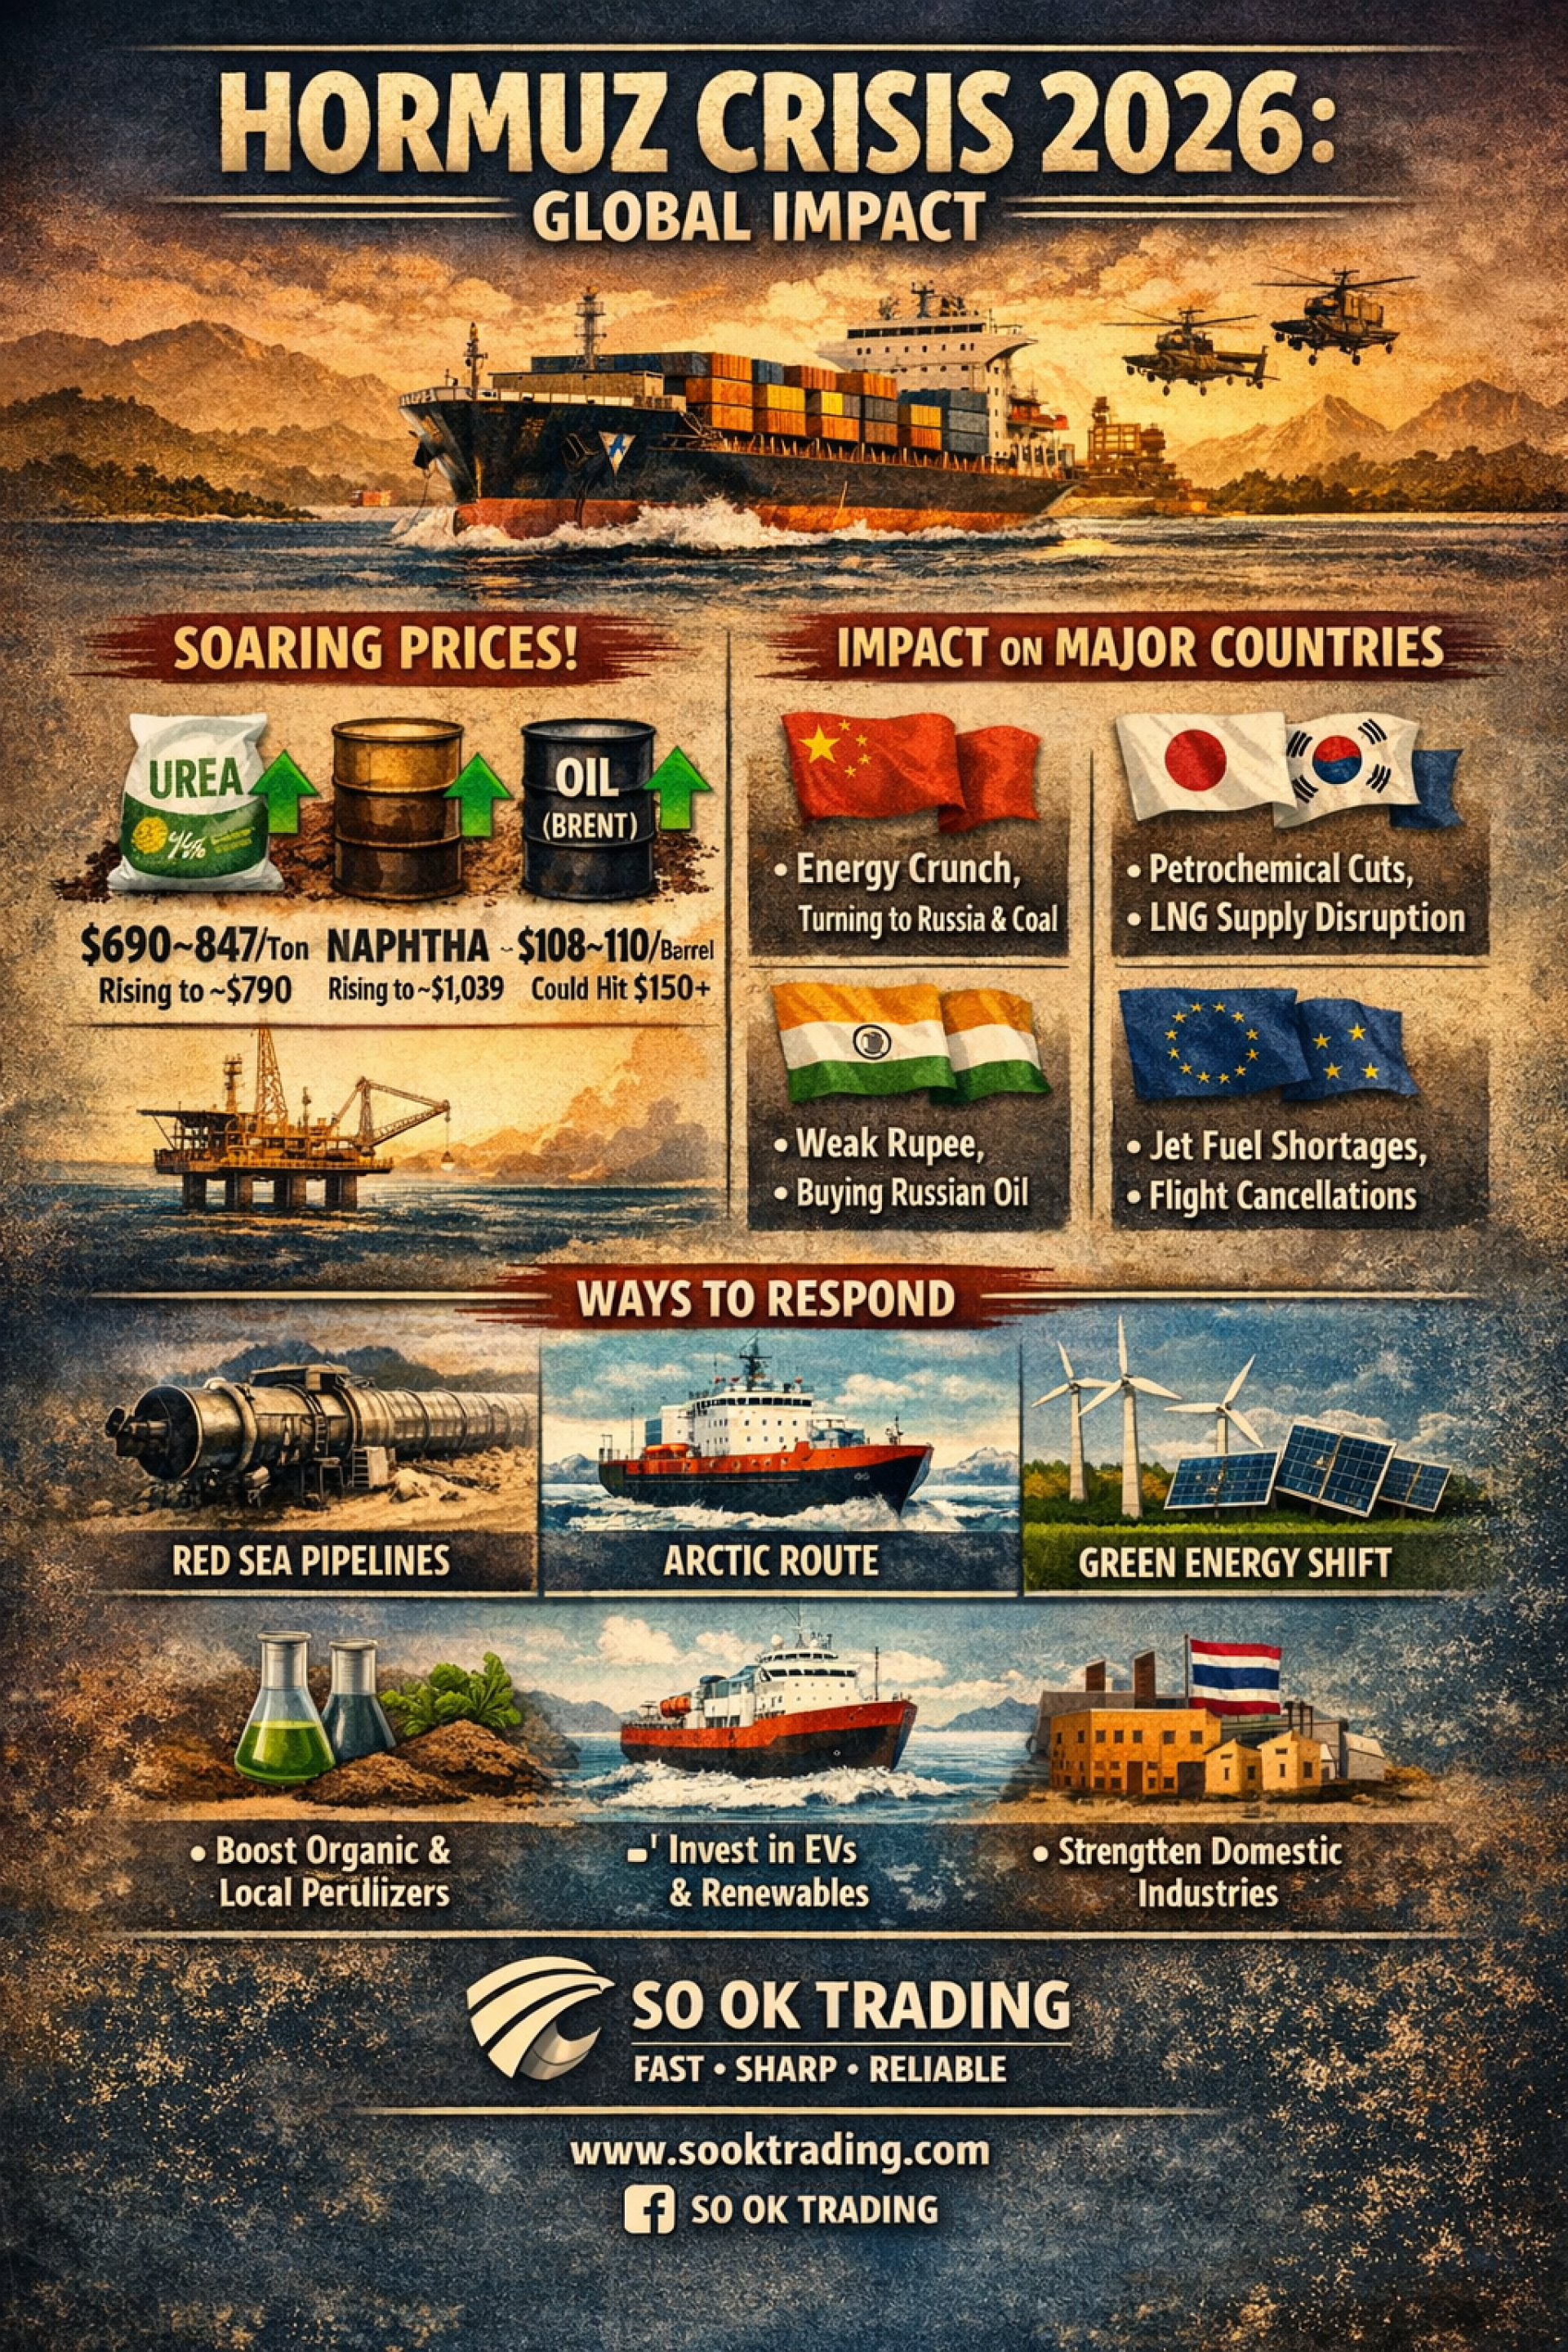
เส้นทางใหม่: ท่อส่งน้ำมันไปทะเลแดงและอ่าวโอมาน, เส้นทางสายไหมขั้วโลก
พลังงานนอกตะวันออกกลาง: Shale Oil จากสหรัฐฯ, น้ำมันจากบราซิลและกายอานา, การขยายสัมปทานในแอฟริกาตะวันตก
พลังงานสะอาด: รถยนต์ไฟฟ้า (EV) พุ่งสูง, Green Hydrogen, โรงไฟฟ้านิวเคลียร์ขนาดเล็ก และ Offshore Wind
--------------
แนวโน้มราคาพลังงาน ปุ๋ย และแนฟทาในวิกฤตช่องแคบฮอร์มุซ 2026
สถานการณ์ช่องแคบฮอร์มุซในปี 2026 ไม่เพียงแต่สร้างแรงสั่นสะเทือนต่อราคาน้ำมัน แต่ยังลุกลามไปถึงห่วงโซ่อุปทานโลก ทั้งแนฟทาและปุ๋ยที่เป็นหัวใจของอุตสาหกรรมและเกษตรกรรม ทำให้ประเทศหลัก ๆ ต้องเร่งปรับตัวเพื่อรับมือกับต้นทุนที่พุ่งสูงขึ้น
---------------
ราคาสินค้าวัตถุดิบที่ยังต้องพึ่งพา ตะวันออกกลาง และ การขนส่งผ่านช่องแคบฮอร์มุซ
ปุ๋ยยูเรีย (Urea): ราคาล่าสุด ~690–847 ดอลลาร์/ตัน มีแนวโน้มแตะ ~790 ดอลลาร์/ตันใน 12 เดือนข้างหน้า เพิ่มขึ้นกว่า 50% เมื่อเทียบปีก่อน
แนฟทา (Naphtha): ราคาล่าสุด ~935 ดอลลาร์/ตัน มีแนวโน้มแตะ ~1,039 ดอลลาร์/ตันภายใน 12 เดือน เพิ่มขึ้นกว่า 70% จากปีก่อน
น้ำมันดิบ Brent: ราคาล่าสุด ~108–110 ดอลลาร์/บาร์เรล คาดเฉลี่ยไตรมาส 2/2026 ที่ ~110 ดอลลาร์ และอาจพุ่งถึง 150 ดอลลาร์หากวิกฤตยืดเยื้อ
---------------
ผลกระทบต่อประเทศหลัก
จีน
พึ่งพาการนำเข้าแนฟทาและน้ำมันจากตะวันออกกลางสูง
หันไปใช้รัสเซียและถ่านหิน (Coal-to-Chemicals) เพื่อลดต้นทุน
มีสต็อกน้ำมันสำรองมาก ทำให้รับแรงกระแทกได้ดีกว่าประเทศอื่น
ญี่ปุ่น & เกาหลีใต้
ได้รับผลกระทบหนักที่สุด เพราะนำเข้าแนฟทาและ LNG ผ่านเรือเกือบทั้งหมด
โรงงานปิโตรเคมีลดกำลังผลิตลง 20–30%
เผชิญปัญหาเงินเฟ้อและต้นทุนพลังงานสูง
อินเดีย
พึ่งพาพลังงานนำเข้ามาก ทำให้ต้นทุนการผลิตและค่าเงินอ่อนค่า
พยายามนำเข้าน้ำมันราคาถูกจากรัสเซียเพื่อกลั่นเองและส่งออกแนฟทาไปยุโรป
สหรัฐอเมริกา
ได้ประโยชน์จาก Shale Oil และ Shale Gas ที่ผลิตเอง
โรงงานปุ๋ยเดินเครื่องเต็มกำลังเพื่อส่งออกไปยุโรปและอเมริกาใต้
ราคาน้ำมันในประเทศยังสูง แต่มีความสามารถในการปรับตัวมากกว่า
ยุโรป
เสี่ยงขาดแคลน Jet Fuel ภายใน 6 สัปดาห์ หาก Hormuz ไม่เปิด
สายการบินเริ่มยกเลิกเที่ยวบินและเพิ่มค่าธรรมเนียมน้ำมันเชื้อเพลิง
เผชิญวิกฤตพลังงานครั้งใหญ่ที่สุดในประวัติศาสตร์
--------------
บทสรุป
ราคาปุ๋ยและแนฟทาจะยังคงสูงต่อเนื่องจนถึงสิ้นปี 2026 ทำให้ต้นทุนการผลิตอาหารและอุตสาหกรรมพลาสติกเพิ่มขึ้นทั่วโลก
น้ำมันดิบมีโอกาสแตะ 150 ดอลลาร์/บาร์เรล หากช่องแคบฮอร์มุซยังไม่เปิดภายในกลางปี
ประเทศที่พึ่งพาการนำเข้าพลังงานสูง (ญี่ปุ่น, เกาหลี, อินเดีย, ไทย) จะเจอแรงกดดันหนักที่สุด
ประเทศที่มีทรัพยากรในประเทศ (สหรัฐฯ, รัสเซีย, บราซิล) จะได้เปรียบในการแข่งขัน
สำหรับประเทศไทย ภาคอุตสาหกรรม (PTTGC, SCC) และเกษตรกรจะเจอแรงกดดันต้นทุนสูงต่อเนื่อง รัฐควรเร่งส่งเสริมพลังงานทางเลือกและปุ๋ยอินทรีย์ เพื่อลดการพึ่งพาตลาดโลก
---------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING