แนฟทาวิกฤต พลาสติกช็อกโลก 2569: เกมใหม่สู่วัสดุชีวภาพและเศรษฐกิจหมุนเวียน : By SO OK TRADING: 22 APR 2026
วิกฤตพลาสติกโลก 2569: ปิโตรเคมีช็อกและเกมใหม่ของอุตสาหกรรม
สถานการณ์ปัจจุบัน
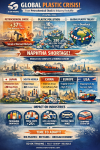
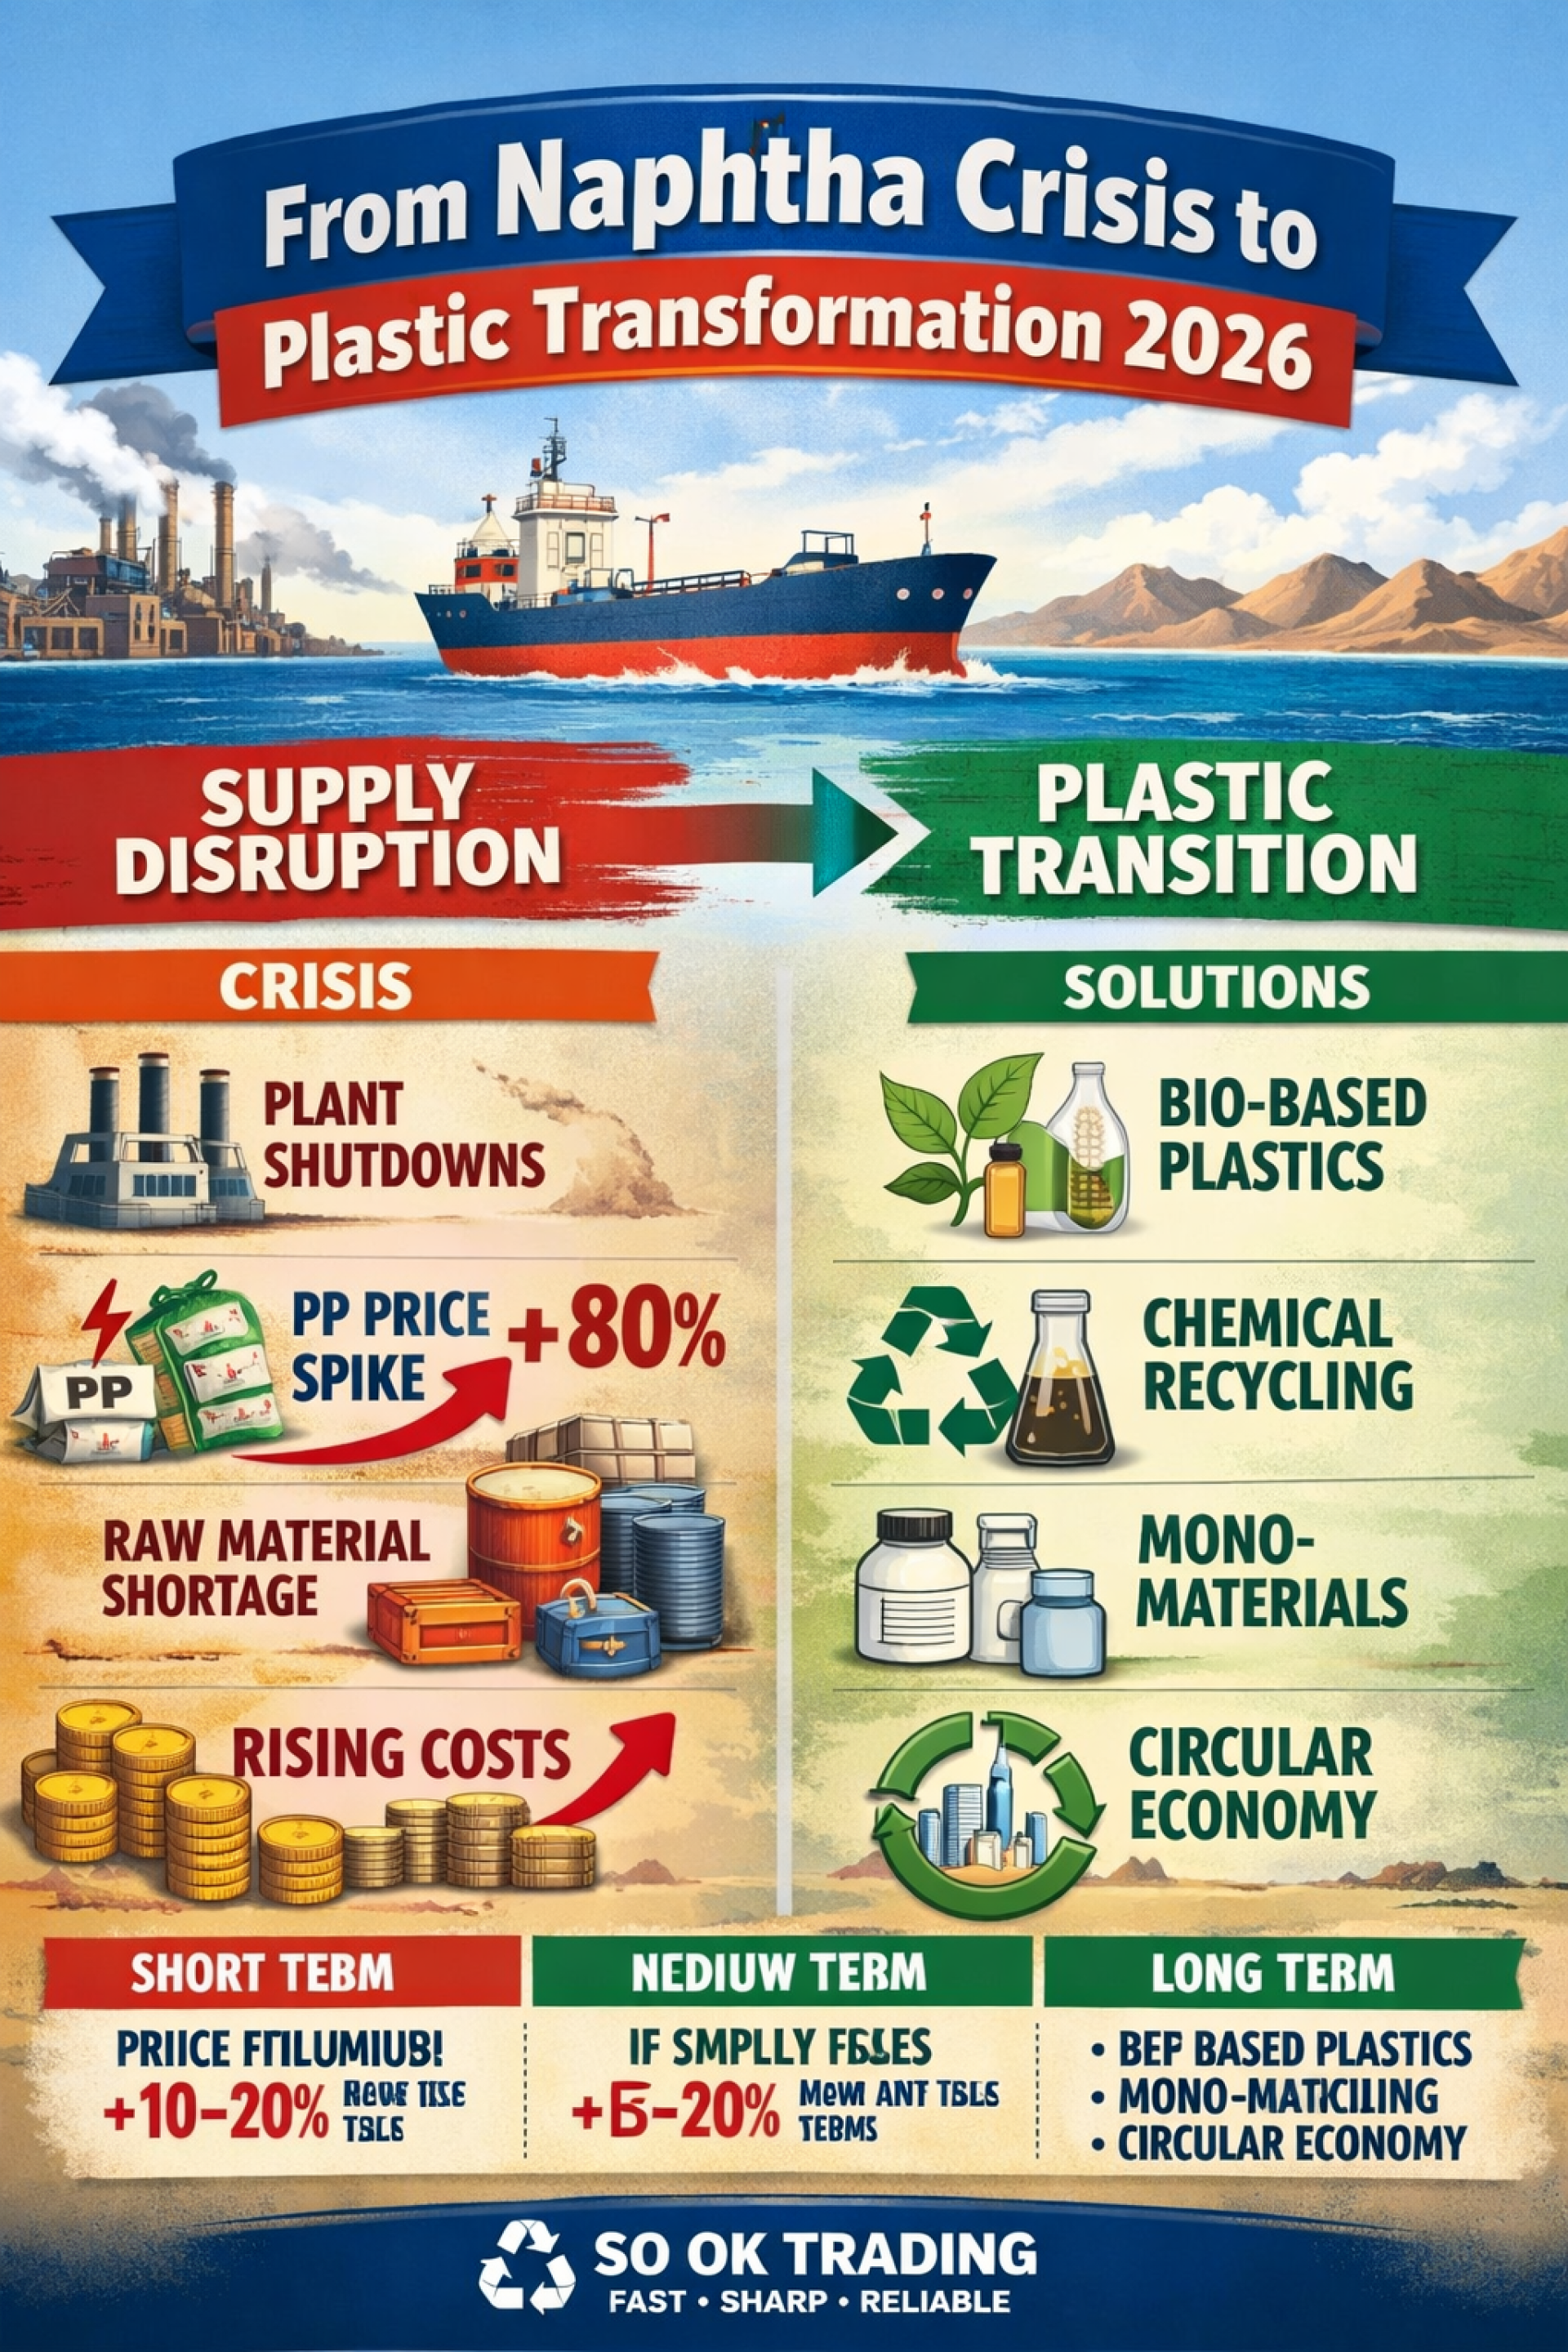
เดือนเมษายน 2569 โลกกำลังเผชิญ “ปิโตรเคมีช็อก” จากการปิดช่องแคบฮอร์มุซที่ทำให้วัตถุดิบต้นน้ำ เช่น แนฟทา, โอเลฟิน และแอมโมเนีย ขาดแคลน โรงงานปิโตรเคมีในเอเชียกว่า 10 แห่งหยุดผลิต ราคาพลาสติกพุ่งขึ้น 50–100% ภายในเวลาไม่กี่สัปดาห์
พลาสติกที่ขาดแคลนหนัก
PP (Polypropylene): ขาดแคลนรุนแรงที่สุด ใช้ในบรรจุภัณฑ์อาหารและบรรจุภัณฑ์ทนความร้อน
PE (Polyethylene): ราคาพุ่งสูงและปริมาณลดลง
PET: ตึงตัวตามฤดูกาล ความต้องการขวดเครื่องดื่มสูงในหน้าร้อน
ผลกระทบต่ออุตสาหกรรม
อาหารและเครื่องดื่ม: บรรจุภัณฑ์ขาดแคลน ทำให้ต้นทุนส่งออกสูงขึ้น
สินค้าอุปโภคบริโภค: ราคาสินค้าเริ่มปรับขึ้นตั้งแต่พฤษภาคม 2569
การแพทย์: เครื่องมือแพทย์ที่ต้องใช้พลาสติกคุณภาพสูงได้รับผลกระทบโดยตรง
โรงงานพลาสติก: หลายแห่งเดินเครื่องได้เพียง 50–60% และเสี่ยงปิดตัว
ผลกระทบในประเทศหลัก
จีน: ราคาพลาสติกในตลาดล่วงหน้าต้าเหลียนพุ่งขึ้นกว่า 37–38% ส่วนเกินสำหรับส่งออกเริ่มจำกัด ต้องสำรองไว้ใช้ภายในประเทศ
สหภาพยุโรป (EU): เปราะบางที่สุด ราคาพลาสติก PE พุ่งสูงถึง 100% เข้าสู่ระดับสูงสุดในประวัติการณ์ โรงงานหลายแห่งลดกำลังผลิตเพราะต้นทุนไม่คุ้มทุน
สหรัฐฯ: ได้เปรียบจาก Shale Gas ภายในประเทศ แต่ราคาสินค้าปลายน้ำยังปรับขึ้น 10–15% ตามตลาดโลก
ญี่ปุ่น: เผชิญวิกฤตบรรจุภัณฑ์และของใช้ประจำวัน ราคาฟิล์มถนอมอาหารและถุงพลาสติกปรับขึ้น 30% สต็อกแนฟทาเหลือใช้เพียง 20 วัน
เกาหลีใต้: ประชาชนกักตุนถุงขยะ LG Chem ต้องหยุดโรงงานผลิตแนฟทา รัฐบาลประกาศให้เม็ดพลาสติกเป็นสินค้าที่เกี่ยวข้องกับความมั่นคงทางเศรษฐกิจ
ไทย: ค่าระวางเรือพุ่งจาก 1,500 → 7,000 เหรียญฯ ต่อตู้ รัฐบาลประกาศให้เม็ดพลาสติกเป็นสินค้าควบคุม พร้อมผลักดันวัสดุทดแทนจากภาคเกษตร
เวียดนาม: อุตสาหกรรมบรรจุภัณฑ์กระทบหนัก ต้นทุนพุ่งสูงจนกำไรหดตัว
️ แผนรับมือของประเทศต่างๆ
ไทย: ควบคุมราคาเม็ดพลาสติก ผลักดันการใช้วัสดุทดแทนจากชานอ้อย ฟางข้าว และรีไซเคิล
EU: เร่งบังคับใช้กฎลดขยะพลาสติก และหันนำเข้าจากสหรัฐฯ แม้ต้นทุนสูงกว่า
จีน: ลดกำลังผลิตบางส่วน เน้นใช้พลาสติกหมุนเวียนในอุตสาหกรรม EV และพัฒนาเทคโนโลยี Coal-to-Olefin
ญี่ปุ่น: ผลักดันกฎหมายหมุนเวียนทรัพยากรพลาสติก และลงทุนใน Chemical Recycling
เกาหลีใต้: สนับสนุนการผลิตพลาสติกชีวภาพ PHA และ PLA จากแป้งและน้ำตาล
อินโดนีเซีย & เวียดนาม: เร่งแบนพลาสติกใช้ครั้งเดียวภายในสิ้นปี 2569
ฉากทัศน์ในอนาคต
ระยะสั้น (1–3 เดือน): ราคาพลาสติกทรงตัวสูง หรืออาจขยับขึ้นอีก 10–20% หากการปิดช่องแคบฮอร์มุซยืดเยื้อ
ระยะกลาง (ปลายปี 2569): หากสงครามคลี่คลาย ราคาจะปรับฐานลง แต่ยังสูงกว่าก่อนสงคราม 15–20%
ระยะยาว: โลกจะเปลี่ยนผ่านสู่ พลาสติกชีวภาพ (Bio-based) และ Mono-material ที่รีไซเคิลง่าย พร้อมมาตรการภาษีและกฎหมายบังคับใช้พลาสติกรีไซเคิล
แนวโน้มราคา
ระยะสั้น (1–3 เดือน): ราคาทรงตัวสูง หรืออาจขยับขึ้นอีก 10–20%
ระยะกลาง (ปลายปี 2569): หากสงครามคลี่คลาย ราคาจะปรับฐานลง แต่ยังสูงกว่าก่อนสงคราม 15–20%
ระยะยาว: อุตสาหกรรมจะเปลี่ยนผ่านสู่พลาสติกชีวภาพและ Mono-material ที่รีไซเคิลง่าย
วิกฤตครั้งนี้ไม่ใช่เพียงการขาดแคลนชั่วคราว แต่เป็น จุดเปลี่ยนโครงสร้างอุตสาหกรรมพลาสติกโลก จากการพึ่งพาน้ำมันและก๊าซตะวันออกกลาง ไปสู่การพึ่งพาตนเอง เศรษฐกิจหมุนเวียน และวัสดุชีวภาพ ผู้ประกอบการที่ปรับตัวได้เร็วจะเป็นผู้นำในตลาดใหม่ที่กำลังเกิดขึ้น
---------
สรุปสถานการณ์แนฟทาและทางออก : วิเคราะห์โดย SO OK TRADING : 22 APR 2026
สถานการณ์แนฟทา (Naphtha)
แนฟทาเป็นวัตถุดิบต้นน้ำสำคัญในการผลิตพลาสติกและปิโตรเคมี
ความขัดแย้งในตะวันออกกลางและการปิดช่องแคบฮอร์มุซทำให้การขนส่งแนฟทาเป็นอัมพาต
ญี่ปุ่นและเกาหลีใต้ได้รับผลกระทบหนักที่สุด เนื่องจากพึ่งพาการนำเข้าแนฟทาจากตะวันออกกลางกว่า 70%
โรงงานใหญ่ เช่น LG Chem (เกาหลีใต้) และ Mitsubishi Chemical (ญี่ปุ่น) ต้องหยุดหรือปรับขึ้นราคาสินค้า
สต็อกแนฟทาในญี่ปุ่นเหลือใช้เพียง 20 วัน ขณะที่เกาหลีใต้ต้องหันไปนำเข้าจากรัสเซียเพื่อแก้ขัด
-----------
ผลกระทบต่อประเทศหลัก
จีน: ราคาพลาสติกในตลาดล่วงหน้าพุ่งขึ้นกว่า 37–38% แม้กำลังผลิตสูง แต่ส่วนเกินสำหรับส่งออกเริ่มจำกัด
EU: ราคาพลาสติก PE พุ่งสูงถึง 100% โรงงานหลายแห่งลดกำลังผลิตเพราะต้นทุนไม่คุ้มทุน
สหรัฐฯ: ได้เปรียบจาก Shale Gas ภายในประเทศ แต่ราคาสินค้าปลายน้ำยังปรับขึ้น 10–15%
ไทย: ค่าระวางเรือพุ่งจาก 1,500 → 7,000 เหรียญฯ ต่อตู้ รัฐบาลประกาศให้เม็ดพลาสติกเป็นสินค้าควบคุม
เวียดนาม: อุตสาหกรรมบรรจุภัณฑ์กระทบหนัก ต้นทุนพุ่งสูงจนกำไรหดตัว
----------
️ ทางออกและการปรับตัว สำหรับวิกฤติการณ์แนฟทา และ พลาสติกครั้งนี้
การกระจายแหล่งนำเข้า
เกาหลีใต้หันไปนำเข้าแนฟทาจากรัสเซีย
EU เริ่มหันไปพึ่งสหรัฐฯ แม้ค่าขนส่งสูงกว่า
จีนทำสัญญาระยะยาวกับรัสเซียและเอเชียกลาง
-----------
การใช้เทคโนโลยีใหม่ ในการผลิตบรรจุภัณฑ์พลาสติก
จีนพัฒนา Coal-to-Olefin (CTO) เปลี่ยนถ่านหินเป็นเม็ดพลาสติก
ญี่ปุ่นลงทุนใน Chemical Recycling เปลี่ยนพลาสติกปนเปื้อนกลับเป็นน้ำมันเทียม
เกาหลีใต้สนับสนุนการผลิตพลาสติกชีวภาพ PHA และ PLA
----------
เศรษฐกิจหมุนเวียนและวัสดุทดแทน (CIRCULAR ECONOMY)
EU บังคับใช้กฎหมาย Mandatory Recycled Content ให้ผลิตภัณฑ์ใหม่ต้องมีพลาสติกรีไซเคิล 30–50% ภายในปี 2573
ไทยผลักดันวัสดุทดแทนจากภาคเกษตร เช่น ชานอ้อย ฟางข้าว
หลายบริษัทหันไปใช้ Mono-material และบรรจุภัณฑ์กระดาษ
----------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
----------