SO OK TRADING'S INSIGHT 世界金属市場の転換点 米国インフレ、ドル高、そしてAIトレードがLME金属市場の未来を試すとき (2026年11月23日~27日の週)
最終更新: 22 11月 2026
101 閲覧数
SO OK TRADING'S INSIGHT
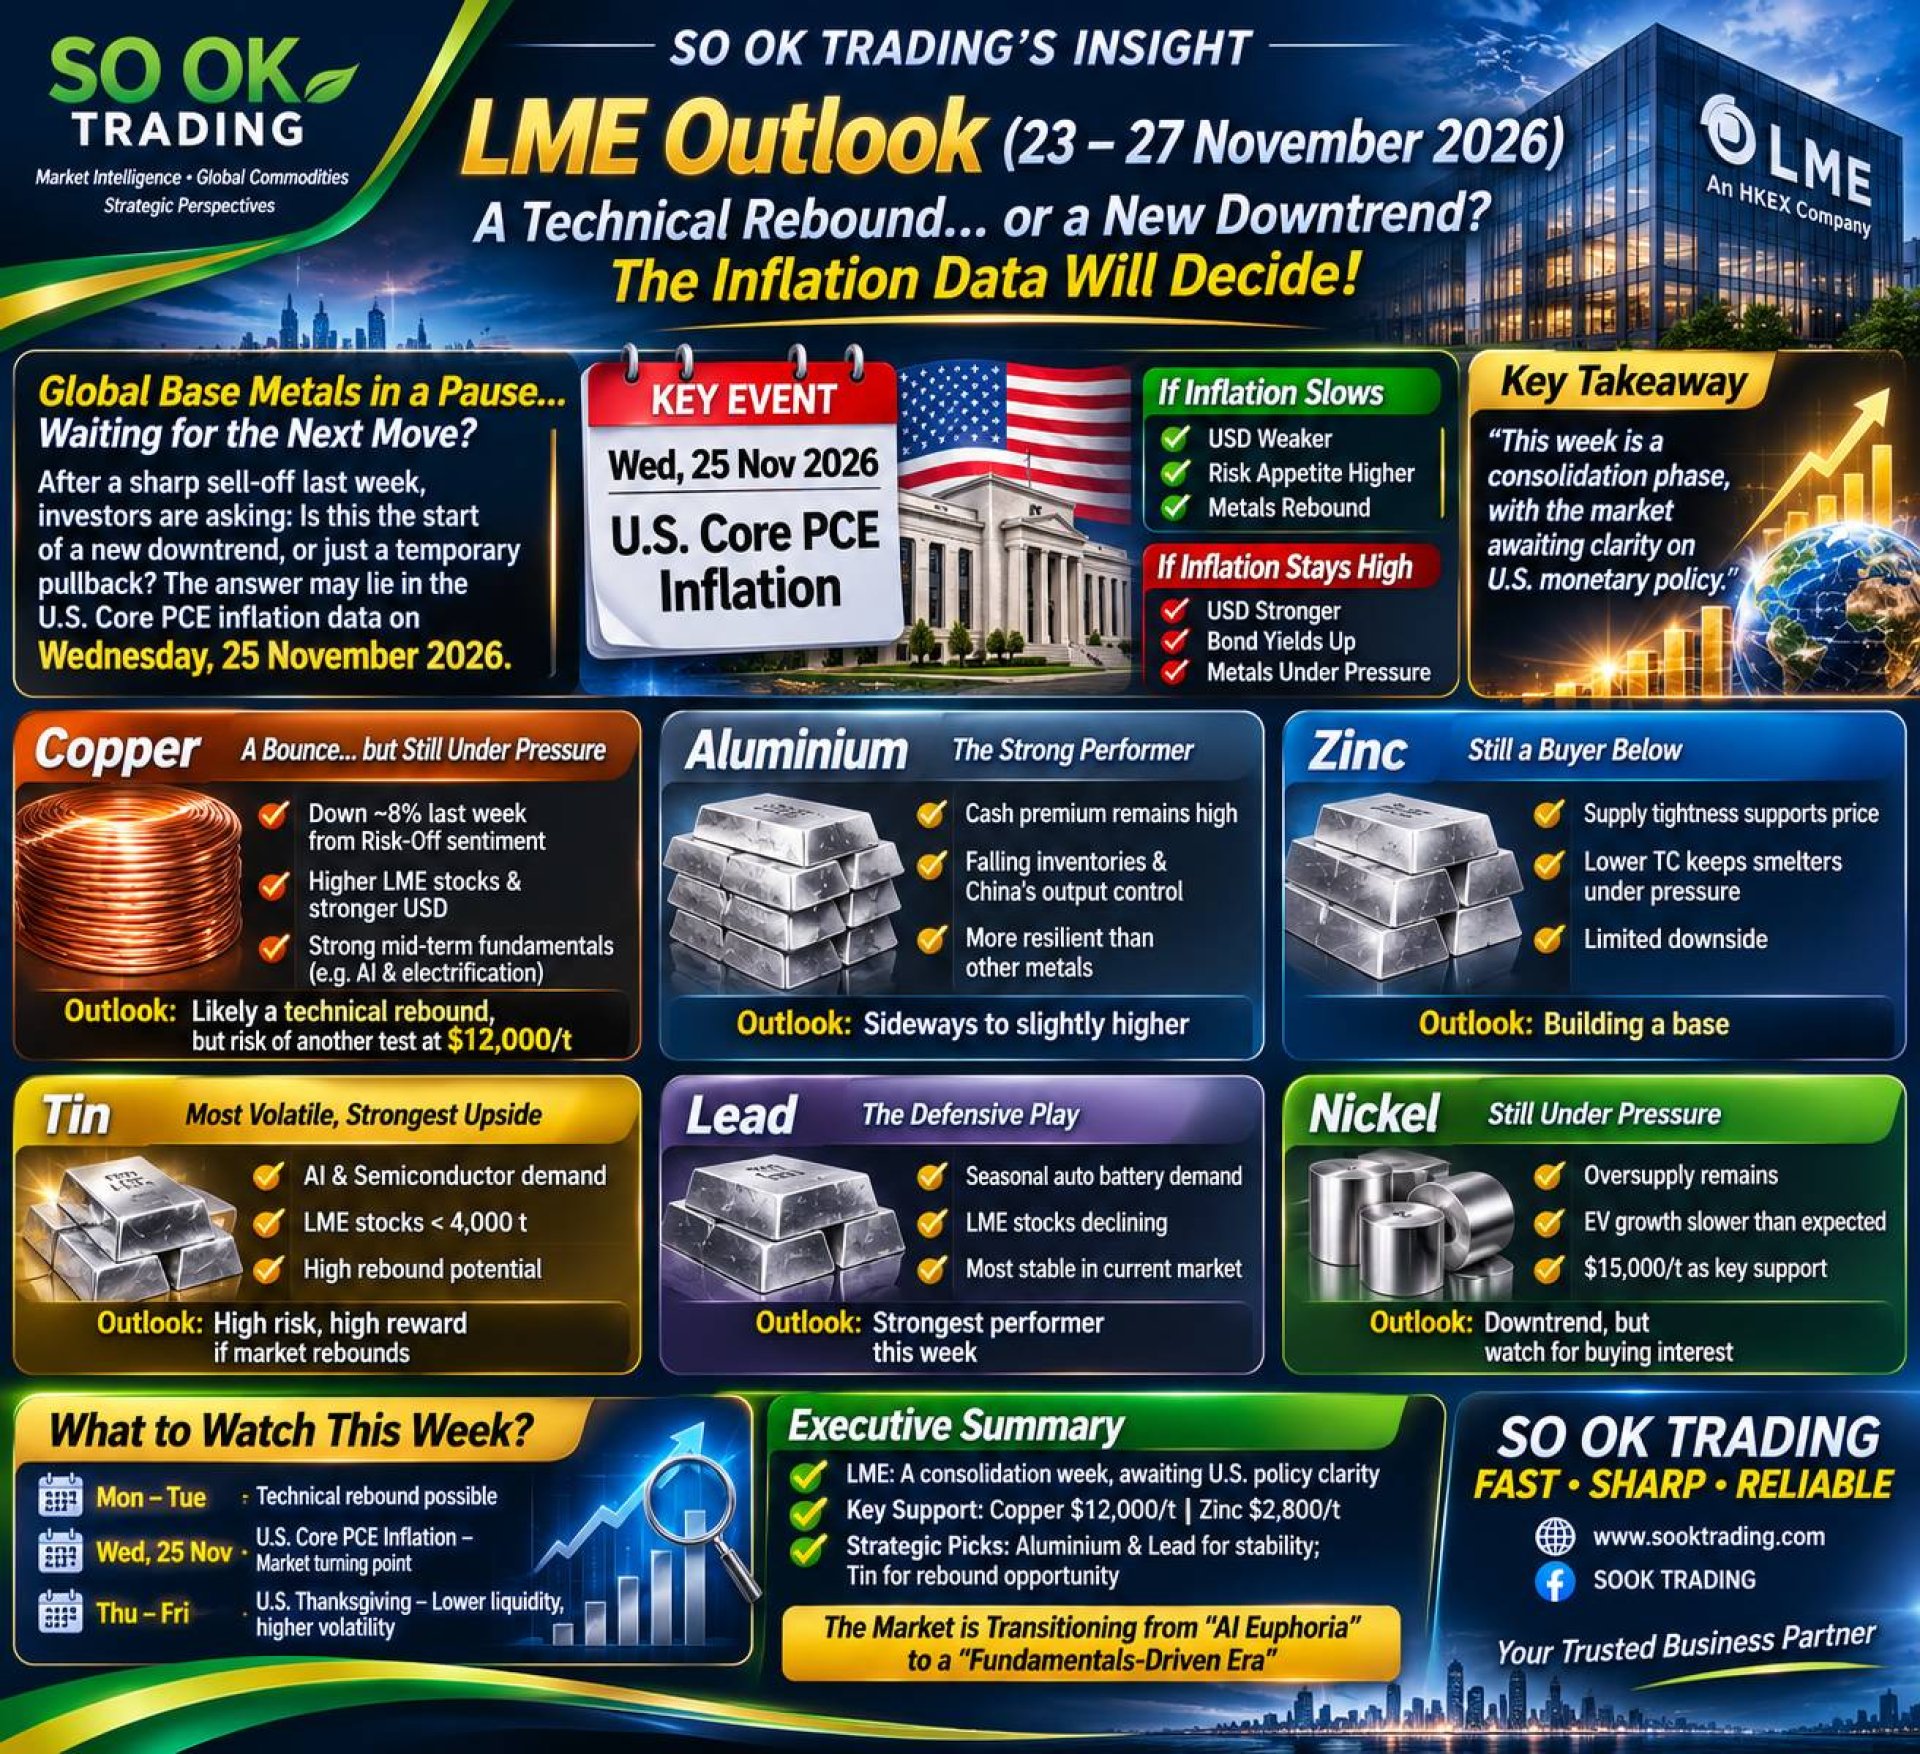
LME Outlook (2026年11月23日~27日)
世界金属市場は調整局面なのか、それとも新たなチャンスへの準備段階なのか?
先週、世界のベースメタル市場は大幅な売り圧力に見舞われ、多くの投資家が次のような疑問を抱いています。
「これは新たな下落局面の始まりなのか、それとも一時的な調整に過ぎないのか。」
その答えは、金属在庫や鉱山の生産能力ではなく、11月25日に発表される米国の**コアPCE(個人消費支出価格指数)**にあるかもしれません。
この指標は、米ドル、金利、そして世界のコモディティ市場全体の方向性を左右する可能性があります。
来週の市場テーマ
「米国インフレという重要な試練を前にしたテクニカル・リバウンド」
Copper(銅)
リバウンドの可能性はあるが、依然として下押し圧力が強い
銅は今回のRisk-Off局面で最も大きな影響を受けた金属となりました。
価格はわずか1週間で8%以上下落し、LME在庫の増加、ドル高、そしてAI関連株の売りが重なったことが主な要因です。
AIデータセンターや電力インフラは大量の銅を消費するため、AI関連投資の減速は銅需要への懸念につながっています。
しかし、中期的なファンダメンタルズは大きく変わっていません。
高品位銅精鉱の供給は依然として逼迫しており、世界の鉱山コストも高水準で推移しています。
来週の見通し
週初には買い戻しによる反発が見られる可能性があります。
しかし、米国インフレが市場予想を上回れば、再び12,000ドル近辺のサポートラインを試す展開も考えられます。
「新たな上昇相場」ではなく、「戻り売り局面」の色合いが強いと見られます。
⚪ Aluminium(アルミニウム)
市場全体よりも強さを維持する注目銘柄
多くの金属が大きく売られる中、アルミニウムは比較的高い耐性を示しています。
特に注目すべきなのは、現物価格(Cash)が先物価格を大幅に上回っていることです。
これは、金融市場でリスク資産が売られているにもかかわらず、実需市場では依然として供給不足が続いていることを意味します。
在庫の減少と中国による生産管理政策も引き続き価格を支えています。
来週の見通し
銅ほど大きく下落する可能性は低く、レンジ相場(Sideways)が続くと予想されます。
アルミニウムは依然として最も堅調なベースメタルの一つです。
Zinc(亜鉛)
軟調だが、実需の買いが支える市場
価格は高値から調整しているものの、市場の基礎条件は依然として良好です。
世界的な製錬原料不足により、製錬加工費(TCs)は歴史的な低水準にあります。
その結果、多くの製錬所が減産を余儀なくされており、実際の供給は依然としてタイトです。
そのため、価格が大きく下落すると実需筋の買いが入りやすい状況です。
来週の見通し
本格的な下落トレンドというより、価格基盤を形成する局面と考えられます。
下値余地は市場参加者が懸念するほど大きくない可能性があります。
Tin(錫)
最もボラティリティが高く、最も反発力が期待される金属
錫はAIおよび半導体産業の象徴的な金属です。
そのため、テクノロジー株が売られると、錫も真っ先に売られる傾向があります。
しかし、他の金属と大きく異なるのは在庫状況です。
現在のLME在庫は4,000トン未満と非常に低水準であり、市場は極めて脆弱な供給環境にあります。
市場心理が少し改善するだけでも、価格は急反発する可能性があります。
来週の見通し
依然として高リスクですが、短期的なリターンの可能性も最も高い金属と言えるでしょう。
市場が反発する場合、錫が上昇を主導する可能性があります。
Lead(鉛)
ベースメタル市場のディフェンシブ銘柄
投資家がリスク回避姿勢を強める中でも、鉛は比較的安定した値動きを維持しています。
欧米での冬季到来に伴う自動車用バッテリー交換需要や、LME在庫の継続的な減少が支援材料となっています。
派手な上昇は期待しにくいものの、防御力の高い金属として注目されています。
来週の見通し
ベースメタルの中で最も安定しており、市場の変動の影響を受けにくい金属です。
Nickel(ニッケル)
明確な回復シグナルはまだ見えない
ニッケル市場は依然として世界的な供給過剰という課題に直面しています。
EV市場は成長を続けているものの、当初期待されていたほどのスピードではありません。
一方で、インドネシアからの供給は引き続き高水準です。
高い在庫水準も価格の重しとなっています。
しかし、15,000ドル近辺は多くの生産者にとって採算ラインに近づいており、売り圧力が徐々に和らぐ可能性があります。
来週の見通し
基本的なトレンドは依然として弱気ですが、15,000ドル付近では買い戻しに注目が必要です。
来週注目すべきポイント
月曜日~火曜日
市場はショートカバーによるテクニカルリバウンドが期待されます。
11月25日(水)
「市場の方向性を決定する重要な夜」
もしCore PCEが予想を上回れば
✅ 米ドル上昇
✅ 米国債利回り上昇
❌ ベースメタル市場にさらなる下押し圧力
しかし、インフレが予想を下回れば
✅ ドル安
✅ リスク資産回復
✅ 金属価格の想定以上の反発
木曜日~金曜日
米国では感謝祭(Thanksgiving)を迎えます。
取引量は減少する一方、市場流動性の低下により価格変動はむしろ大きくなる可能性があります。
エグゼクティブ・サマリー
2026年11月23日~27日の週は、
「米国金融政策の方向性を見極めるための調整局面」
となる可能性が高いでしょう。
短期的にはドル高と金利上昇リスクが重しとなっていますが、多くの金属の供給ファンダメンタルズは依然として堅調です。
中期的な視点では、
✅ アルミニウム(Aluminium)
✅ 鉛(Lead)
が最も安定したパフォーマンスを示す可能性があります。
一方、
✅ 錫(Tin)
はリスクを許容できる投資家にとって有力なリバウンド候補です。
その反面、
⚠️ 銅(Copper)
⚠️ ニッケル(Nickel)
はマクロ経済と業界固有の課題という二重の試練に直面しています。
市場は今、「AIプレミアム主導の時代」から「ファンダメンタルズ重視の時代」へと移行しつつあります。
そして今週は、その転換を象徴する重要な一週間になるかもしれません。
SO OK TRADING
Your Business Partner
FAST • SHARP • RELIABLE
VISIT US: www.sooktrading.com
FACEBOOK: SO OK TRADING
SO OK TRADING
タイの非鉄金属(NON-FERROUS)業界を代表するプロフェッショナル企業
Thailand's Genuine Non-Ferrous Metals Specialist
LME Outlook (2026年11月23日~27日)
世界金属市場は調整局面なのか、それとも新たなチャンスへの準備段階なのか?
先週、世界のベースメタル市場は大幅な売り圧力に見舞われ、多くの投資家が次のような疑問を抱いています。
「これは新たな下落局面の始まりなのか、それとも一時的な調整に過ぎないのか。」
その答えは、金属在庫や鉱山の生産能力ではなく、11月25日に発表される米国の**コアPCE(個人消費支出価格指数)**にあるかもしれません。
この指標は、米ドル、金利、そして世界のコモディティ市場全体の方向性を左右する可能性があります。
来週の市場テーマ
「米国インフレという重要な試練を前にしたテクニカル・リバウンド」
Copper(銅)
リバウンドの可能性はあるが、依然として下押し圧力が強い
銅は今回のRisk-Off局面で最も大きな影響を受けた金属となりました。
価格はわずか1週間で8%以上下落し、LME在庫の増加、ドル高、そしてAI関連株の売りが重なったことが主な要因です。
AIデータセンターや電力インフラは大量の銅を消費するため、AI関連投資の減速は銅需要への懸念につながっています。
しかし、中期的なファンダメンタルズは大きく変わっていません。
高品位銅精鉱の供給は依然として逼迫しており、世界の鉱山コストも高水準で推移しています。
来週の見通し
週初には買い戻しによる反発が見られる可能性があります。
しかし、米国インフレが市場予想を上回れば、再び12,000ドル近辺のサポートラインを試す展開も考えられます。
「新たな上昇相場」ではなく、「戻り売り局面」の色合いが強いと見られます。
⚪ Aluminium(アルミニウム)
市場全体よりも強さを維持する注目銘柄
多くの金属が大きく売られる中、アルミニウムは比較的高い耐性を示しています。
特に注目すべきなのは、現物価格(Cash)が先物価格を大幅に上回っていることです。
これは、金融市場でリスク資産が売られているにもかかわらず、実需市場では依然として供給不足が続いていることを意味します。
在庫の減少と中国による生産管理政策も引き続き価格を支えています。
来週の見通し
銅ほど大きく下落する可能性は低く、レンジ相場(Sideways)が続くと予想されます。
アルミニウムは依然として最も堅調なベースメタルの一つです。
Zinc(亜鉛)
軟調だが、実需の買いが支える市場
価格は高値から調整しているものの、市場の基礎条件は依然として良好です。
世界的な製錬原料不足により、製錬加工費(TCs)は歴史的な低水準にあります。
その結果、多くの製錬所が減産を余儀なくされており、実際の供給は依然としてタイトです。
そのため、価格が大きく下落すると実需筋の買いが入りやすい状況です。
来週の見通し
本格的な下落トレンドというより、価格基盤を形成する局面と考えられます。
下値余地は市場参加者が懸念するほど大きくない可能性があります。
Tin(錫)
最もボラティリティが高く、最も反発力が期待される金属
錫はAIおよび半導体産業の象徴的な金属です。
そのため、テクノロジー株が売られると、錫も真っ先に売られる傾向があります。
しかし、他の金属と大きく異なるのは在庫状況です。
現在のLME在庫は4,000トン未満と非常に低水準であり、市場は極めて脆弱な供給環境にあります。
市場心理が少し改善するだけでも、価格は急反発する可能性があります。
来週の見通し
依然として高リスクですが、短期的なリターンの可能性も最も高い金属と言えるでしょう。
市場が反発する場合、錫が上昇を主導する可能性があります。
Lead(鉛)
ベースメタル市場のディフェンシブ銘柄
投資家がリスク回避姿勢を強める中でも、鉛は比較的安定した値動きを維持しています。
欧米での冬季到来に伴う自動車用バッテリー交換需要や、LME在庫の継続的な減少が支援材料となっています。
派手な上昇は期待しにくいものの、防御力の高い金属として注目されています。
来週の見通し
ベースメタルの中で最も安定しており、市場の変動の影響を受けにくい金属です。
Nickel(ニッケル)
明確な回復シグナルはまだ見えない
ニッケル市場は依然として世界的な供給過剰という課題に直面しています。
EV市場は成長を続けているものの、当初期待されていたほどのスピードではありません。
一方で、インドネシアからの供給は引き続き高水準です。
高い在庫水準も価格の重しとなっています。
しかし、15,000ドル近辺は多くの生産者にとって採算ラインに近づいており、売り圧力が徐々に和らぐ可能性があります。
来週の見通し
基本的なトレンドは依然として弱気ですが、15,000ドル付近では買い戻しに注目が必要です。
来週注目すべきポイント
月曜日~火曜日
市場はショートカバーによるテクニカルリバウンドが期待されます。
11月25日(水)
「市場の方向性を決定する重要な夜」
もしCore PCEが予想を上回れば
✅ 米ドル上昇
✅ 米国債利回り上昇
❌ ベースメタル市場にさらなる下押し圧力
しかし、インフレが予想を下回れば
✅ ドル安
✅ リスク資産回復
✅ 金属価格の想定以上の反発
木曜日~金曜日
米国では感謝祭(Thanksgiving)を迎えます。
取引量は減少する一方、市場流動性の低下により価格変動はむしろ大きくなる可能性があります。
エグゼクティブ・サマリー
2026年11月23日~27日の週は、
「米国金融政策の方向性を見極めるための調整局面」
となる可能性が高いでしょう。
短期的にはドル高と金利上昇リスクが重しとなっていますが、多くの金属の供給ファンダメンタルズは依然として堅調です。
中期的な視点では、
✅ アルミニウム(Aluminium)
✅ 鉛(Lead)
が最も安定したパフォーマンスを示す可能性があります。
一方、
✅ 錫(Tin)
はリスクを許容できる投資家にとって有力なリバウンド候補です。
その反面、
⚠️ 銅(Copper)
⚠️ ニッケル(Nickel)
はマクロ経済と業界固有の課題という二重の試練に直面しています。
市場は今、「AIプレミアム主導の時代」から「ファンダメンタルズ重視の時代」へと移行しつつあります。
そして今週は、その転換を象徴する重要な一週間になるかもしれません。
SO OK TRADING
Your Business Partner
FAST • SHARP • RELIABLE
VISIT US: www.sooktrading.com
FACEBOOK: SO OK TRADING
SO OK TRADING
タイの非鉄金属(NON-FERROUS)業界を代表するプロフェッショナル企業
Thailand's Genuine Non-Ferrous Metals Specialist

関連コンテンツ
中国2026:新たなバランス調整と質的転換の年
中国経済は「量より質」を重視する新時代へと進んでいます。国内の需要低迷や不動産危機、EV価格競争、米国からの関税圧力など、内外の課題に直面しながらも、中国は半導体・クリーンエネルギー・AIといった新経済分野への投資を拡大し、高付加価値商品の輸出や消費刺激策を進めています。
14 2月 2026
タイ・ASEAN建設用鉄筋市場の動向 2026–2027
建設用鉄筋産業は大きな転換点にあります。
一方では政府のメガプロジェクトやインフラ投資が需要を押し上げていますが、他方では中国から流入する安価な鉄鋼が大きな圧力となっています。
13 10月 2026