SO OK TRADING'S INSIGHT | 1米ドル=34バーツ突破:タイバーツが映し出す世界金融覇権のシフト | 2026年11月19日
最終更新: 19 11月 2026
195 閲覧数
SO OK TRADING'S INSIGHT
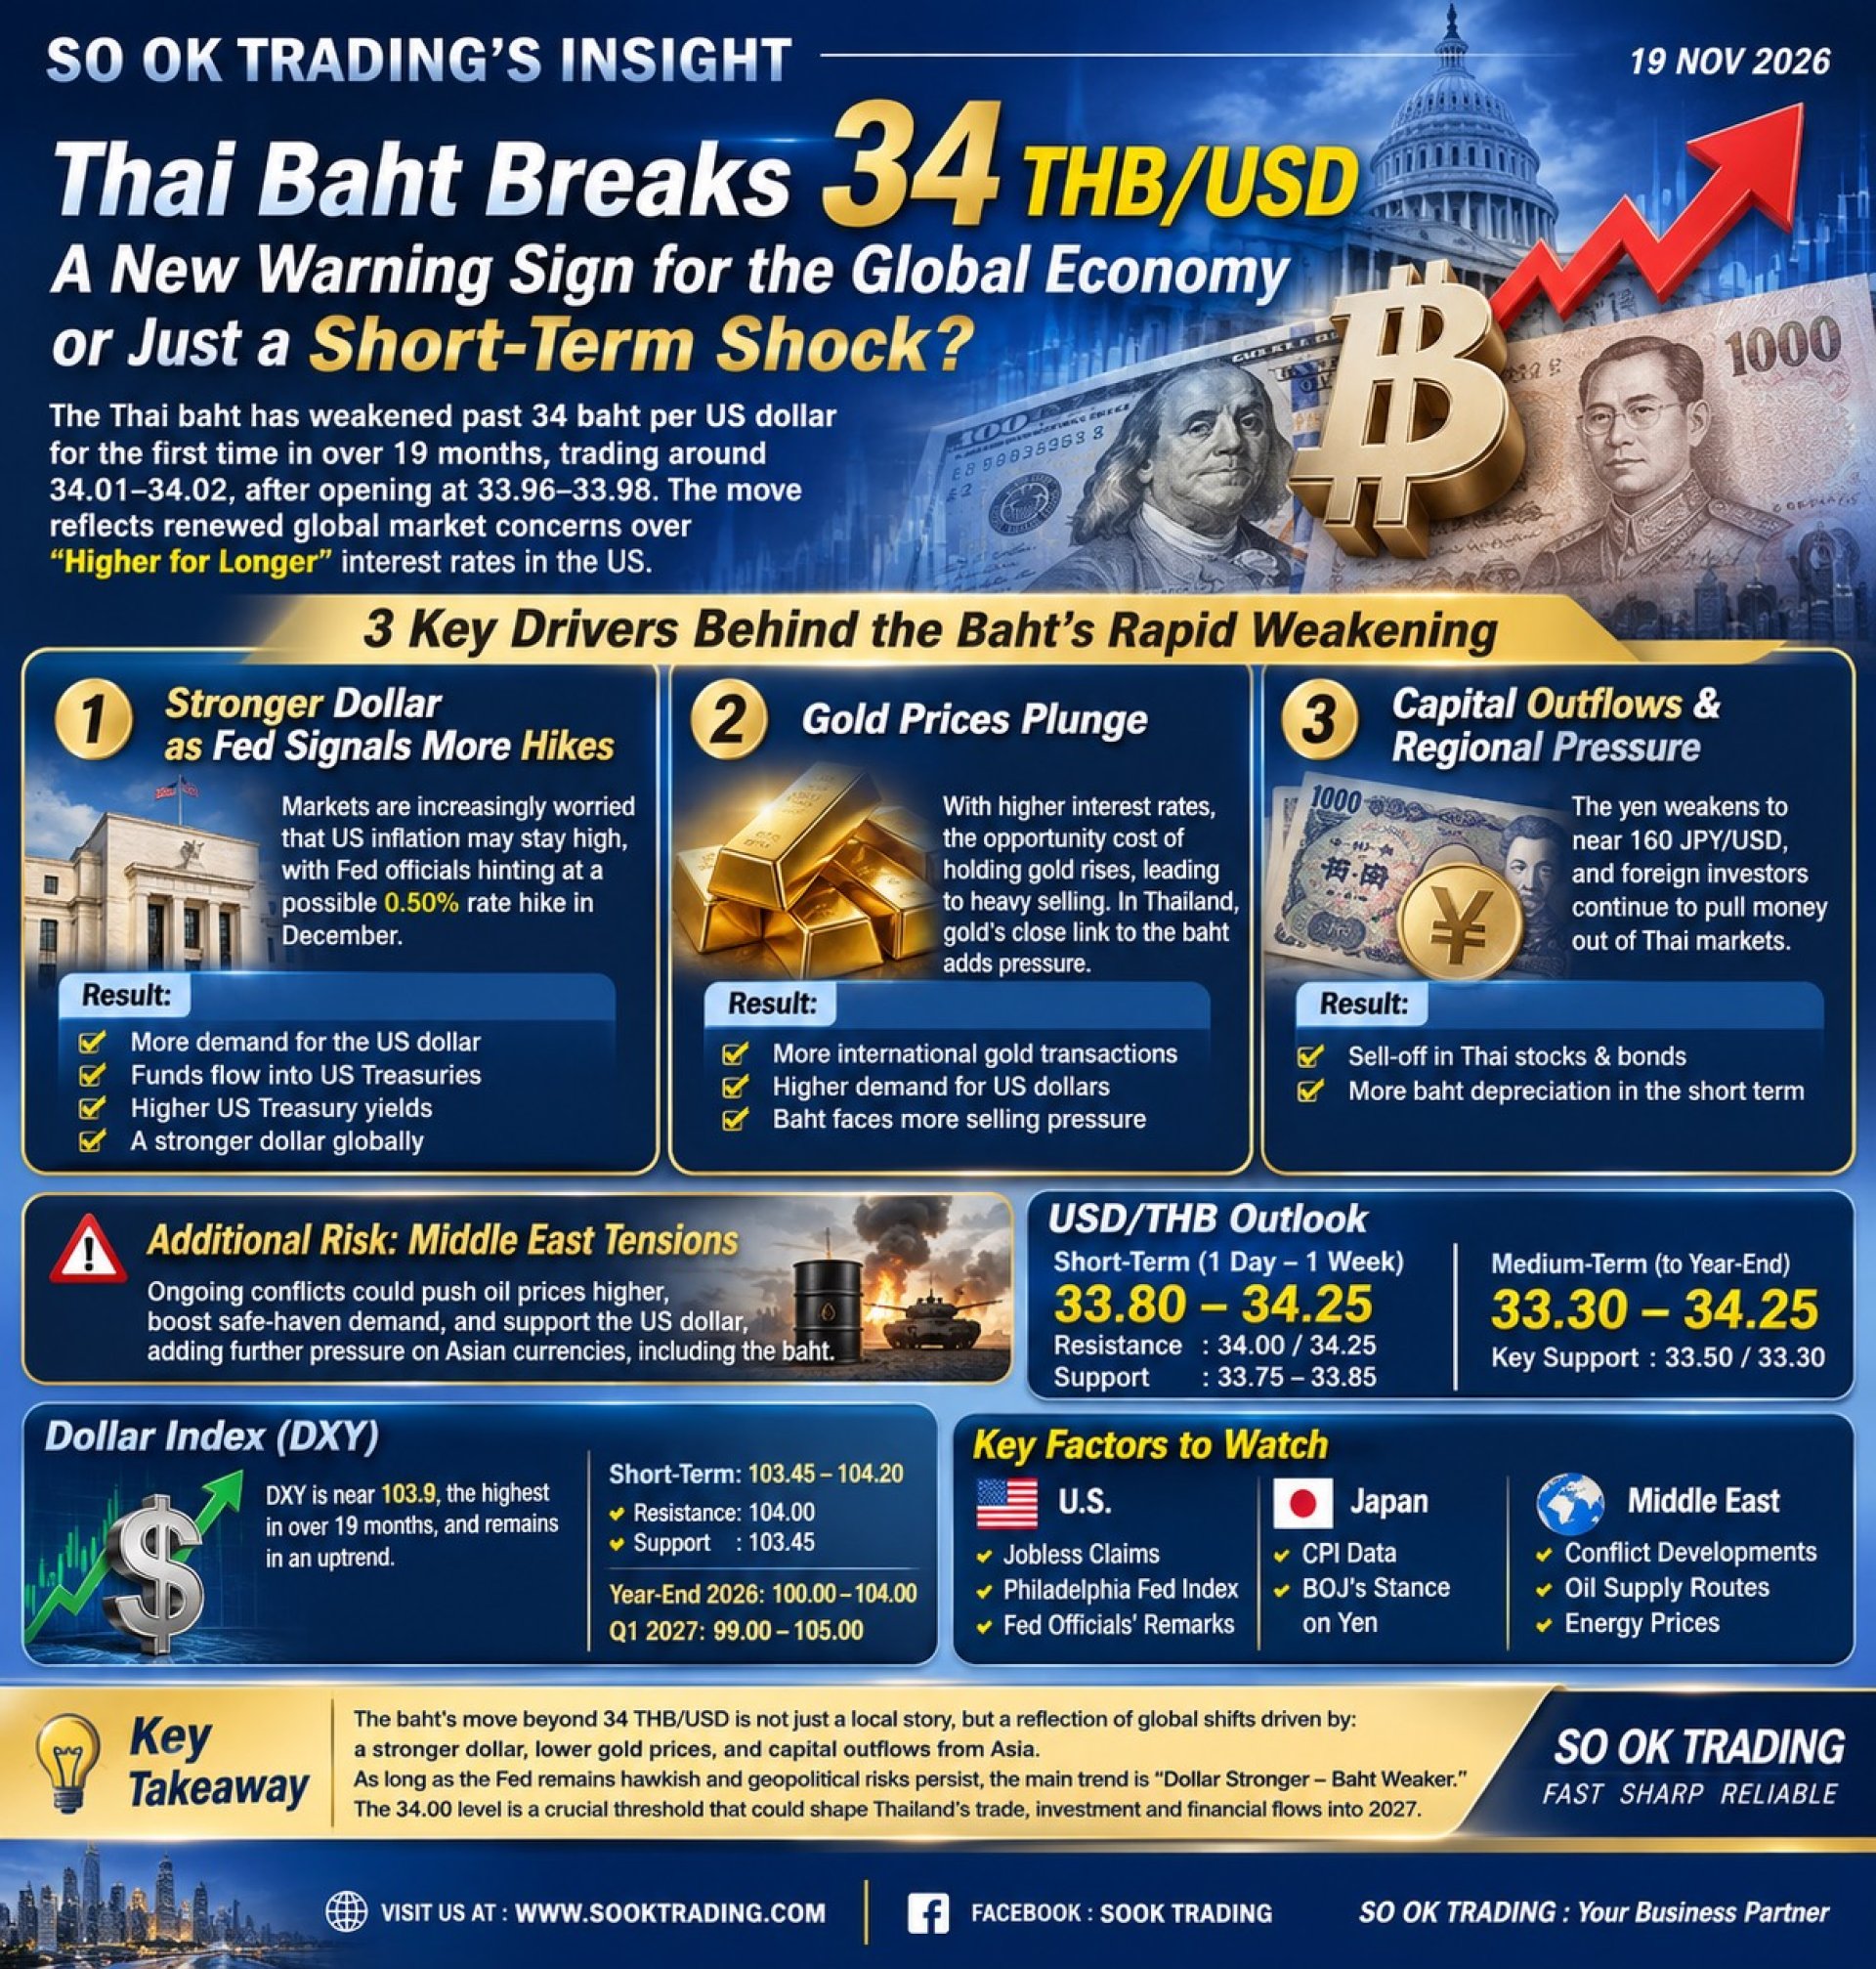
1米ドル=34バーツ突破:タイバーツは世界金融秩序の変化を映し出しているのか、それとも一時的な市場の波紋に過ぎないのか?
2026年11月19日
タイバーツは1米ドル=34バーツの水準を突破し、約19か月ぶりの安値を記録しました。直近では1ドル=34.01〜34.02バーツ付近で推移しており、取引開始時の33.96〜33.98バーツからさらに下落しています。これは、世界の金融市場が再び米国の「Higher for Longer(高金利の長期化)」シナリオを織り込み始めたことを反映しています。
注目すべきなのは、今回のバーツ安が単一の要因によるものではなく、わずか1週間の間に3つの大きな圧力が同時に発生し、アジア金融市場全体に波及したことです。
タイバーツ急落を引き起こした3つの主要要因
1. FRBの積極的な利上げ観測によるドル高
市場では、米国のインフレ率が依然として高止まりする可能性への懸念が再燃しています。そのため、米連邦準備制度理事会(FRB)の複数の関係者が、12月会合で0.50%の利上げを検討する必要があるとの見解を示しています。
その結果として、
投資家による米ドル保有の増加
米国債市場への資金流入
米国債利回り(US Treasury Yield)の上昇
世界的な米ドル高
が進行しています。
ドル高が進めば、新興国通貨であるタイバーツも自然と下落圧力を受けることになります。
2. 国際金価格の急落
もう一つの重要な要因が金価格の下落です。
金利上昇局面では、利息を生まない金の保有コストが相対的に高くなるため、多くの投資家が金を売却し、より高い利回りを提供する資産へ資金を移しています。
タイでは金取引とバーツ相場の関連性が非常に高いことで知られています。
金価格が下落すると、
国際金取引が活発化
米ドル需要が増加
バーツ売り圧力が強まる
結果として、タイバーツはさらに弱含む展開となります。
3. 資本流出とアジア地域全体への圧力
米国要因に加え、アジア地域全体も強い下落圧力にさらされています。
円安が1ドル=160円に接近
日本円は対ドルで継続的に下落し、心理的節目である1ドル=160円に接近しています。
これにより、アジア各国通貨にも連鎖的な下落圧力が波及しています。
海外投資家のタイ資産売却
外国人投資家は引き続き、
タイ株式
タイ国債
の保有比率を引き下げています。
その資金は、より高い利回りを求めて米ドル資産や米国金融市場へ回帰しています。
こうした資本流出は、短期的なバーツ安トレンドをさらに強めています。
追加リスク:中東情勢の緊張
中東における地政学的リスクの高まりも無視できません。
状況が長期化または拡大した場合、
✅ 原油価格の上昇
✅ 安全資産への需要増加
✅ 米ドルへの資金流入拡大
が見込まれます。
これにより、アジア通貨全体への下落圧力がさらに強まる可能性があります。
USD/THB(ドル・バーツ相場)の見通し
短期(1日〜1週間)
予想レンジ:33.80〜34.25バーツ
注目ポイント
主要レジスタンス:34.00
34.00を明確に上抜けて定着した場合、34.25まで上昇する可能性があります。
サポート:33.75〜33.85
中期(年末まで)
予想レンジ:33.30〜34.25バーツ
主要サポート:
33.50
33.30
バーツ反発の条件
以下の要因が実現すれば、バーツが再び強含む可能性があります。
✅ 金価格の回復
✅ 米ドル高の一服
✅ 日銀(BOJ)による円安是正シグナル
✅ 海外資金のアジア市場回帰
ドル指数(DXY)の展望
現在のDXYは約103.9ポイントで推移しており、19か月ぶりの高水準を記録しています。
依然として上昇トレンドを維持しています。
短期
レンジ:103.45〜104.20
レジスタンス:104.00
突破した場合、さらなる上昇余地が広がる可能性があります。
サポート:103.45
ここを下回った場合、利益確定売りによる調整局面入りの可能性があります。
中期
2026年末予想:100〜104
2027年第1四半期予想:99〜105
ドル上昇の勢いはやや鈍化しつつあるものの、DXYが主要サポートを維持する限り、基本トレンドは上昇基調と考えられます。
今後注目すべき重要イベント
米国
新規失業保険申請件数(Jobless Claims)
フィラデルフィア連銀製造業景況指数
FRB高官の発言
これらの指標は、12月会合で0.25%か0.50%の利上げが行われるかを判断する重要材料となります。
日本
日本のCPI(消費者物価指数)
円安に対する日銀(BOJ)のスタンス
BOJがよりタカ派的な姿勢を示せば、円を支え、アジア通貨全般への圧力緩和につながる可能性があります。
中東
地政学的リスクの進展
原油輸送ルートへの影響
世界のエネルギー価格動向
これらはドル需要と市場センチメントに直接影響を与える要素です。
投資家・企業経営者への示唆
今回の1ドル=34バーツ突破は、タイ国内の要因だけでは説明できません。
そこには以下の3つの世界的圧力が存在しています。
FRBの金融引き締め観測によるドル高
金価格の下落
アジア地域からの資本流出と円安進行
FRBが引き続きインフレ抑制を優先し、地政学的リスクが高止まりする限り、市場の主要テーマは引き続き
「ドル高・バーツ安」
となる可能性が高いでしょう。
1ドル=34バーツという水準は単なる心理的節目ではなく、2026年末から2027年初頭にかけての為替動向、輸出入コスト、企業収益、そしてアジア地域への資金フローを左右する重要な転換点となるかもしれません。
SO OK TRADING'S INSIGHT
金利、地政学、そして国際資本の流れがかつてないほど密接に結びつく時代において、タイバーツはもはやタイ経済だけを映す鏡ではありません。
それは今、変化しつつある**「世界金融パワーバランス」**を映し出す重要な指標となっているのです。
SO OK TRADING
あなたのビジネスパートナー
FAST • SHARP • RELIABLE
WEBSITE: www.sooktrading.com
FACEBOOK: SO OK TRADING
1米ドル=34バーツ突破:タイバーツは世界金融秩序の変化を映し出しているのか、それとも一時的な市場の波紋に過ぎないのか?
2026年11月19日
タイバーツは1米ドル=34バーツの水準を突破し、約19か月ぶりの安値を記録しました。直近では1ドル=34.01〜34.02バーツ付近で推移しており、取引開始時の33.96〜33.98バーツからさらに下落しています。これは、世界の金融市場が再び米国の「Higher for Longer(高金利の長期化)」シナリオを織り込み始めたことを反映しています。
注目すべきなのは、今回のバーツ安が単一の要因によるものではなく、わずか1週間の間に3つの大きな圧力が同時に発生し、アジア金融市場全体に波及したことです。
タイバーツ急落を引き起こした3つの主要要因
1. FRBの積極的な利上げ観測によるドル高
市場では、米国のインフレ率が依然として高止まりする可能性への懸念が再燃しています。そのため、米連邦準備制度理事会(FRB)の複数の関係者が、12月会合で0.50%の利上げを検討する必要があるとの見解を示しています。
その結果として、
投資家による米ドル保有の増加
米国債市場への資金流入
米国債利回り(US Treasury Yield)の上昇
世界的な米ドル高
が進行しています。
ドル高が進めば、新興国通貨であるタイバーツも自然と下落圧力を受けることになります。
2. 国際金価格の急落
もう一つの重要な要因が金価格の下落です。
金利上昇局面では、利息を生まない金の保有コストが相対的に高くなるため、多くの投資家が金を売却し、より高い利回りを提供する資産へ資金を移しています。
タイでは金取引とバーツ相場の関連性が非常に高いことで知られています。
金価格が下落すると、
国際金取引が活発化
米ドル需要が増加
バーツ売り圧力が強まる
結果として、タイバーツはさらに弱含む展開となります。
3. 資本流出とアジア地域全体への圧力
米国要因に加え、アジア地域全体も強い下落圧力にさらされています。
円安が1ドル=160円に接近
日本円は対ドルで継続的に下落し、心理的節目である1ドル=160円に接近しています。
これにより、アジア各国通貨にも連鎖的な下落圧力が波及しています。
海外投資家のタイ資産売却
外国人投資家は引き続き、
タイ株式
タイ国債
の保有比率を引き下げています。
その資金は、より高い利回りを求めて米ドル資産や米国金融市場へ回帰しています。
こうした資本流出は、短期的なバーツ安トレンドをさらに強めています。
追加リスク:中東情勢の緊張
中東における地政学的リスクの高まりも無視できません。
状況が長期化または拡大した場合、
✅ 原油価格の上昇
✅ 安全資産への需要増加
✅ 米ドルへの資金流入拡大
が見込まれます。
これにより、アジア通貨全体への下落圧力がさらに強まる可能性があります。
USD/THB(ドル・バーツ相場)の見通し
短期(1日〜1週間)
予想レンジ:33.80〜34.25バーツ
注目ポイント
主要レジスタンス:34.00
34.00を明確に上抜けて定着した場合、34.25まで上昇する可能性があります。
サポート:33.75〜33.85
中期(年末まで)
予想レンジ:33.30〜34.25バーツ
主要サポート:
33.50
33.30
バーツ反発の条件
以下の要因が実現すれば、バーツが再び強含む可能性があります。
✅ 金価格の回復
✅ 米ドル高の一服
✅ 日銀(BOJ)による円安是正シグナル
✅ 海外資金のアジア市場回帰
ドル指数(DXY)の展望
現在のDXYは約103.9ポイントで推移しており、19か月ぶりの高水準を記録しています。
依然として上昇トレンドを維持しています。
短期
レンジ:103.45〜104.20
レジスタンス:104.00
突破した場合、さらなる上昇余地が広がる可能性があります。
サポート:103.45
ここを下回った場合、利益確定売りによる調整局面入りの可能性があります。
中期
2026年末予想:100〜104
2027年第1四半期予想:99〜105
ドル上昇の勢いはやや鈍化しつつあるものの、DXYが主要サポートを維持する限り、基本トレンドは上昇基調と考えられます。
今後注目すべき重要イベント
米国
新規失業保険申請件数(Jobless Claims)
フィラデルフィア連銀製造業景況指数
FRB高官の発言
これらの指標は、12月会合で0.25%か0.50%の利上げが行われるかを判断する重要材料となります。
日本
日本のCPI(消費者物価指数)
円安に対する日銀(BOJ)のスタンス
BOJがよりタカ派的な姿勢を示せば、円を支え、アジア通貨全般への圧力緩和につながる可能性があります。
中東
地政学的リスクの進展
原油輸送ルートへの影響
世界のエネルギー価格動向
これらはドル需要と市場センチメントに直接影響を与える要素です。
投資家・企業経営者への示唆
今回の1ドル=34バーツ突破は、タイ国内の要因だけでは説明できません。
そこには以下の3つの世界的圧力が存在しています。
FRBの金融引き締め観測によるドル高
金価格の下落
アジア地域からの資本流出と円安進行
FRBが引き続きインフレ抑制を優先し、地政学的リスクが高止まりする限り、市場の主要テーマは引き続き
「ドル高・バーツ安」
となる可能性が高いでしょう。
1ドル=34バーツという水準は単なる心理的節目ではなく、2026年末から2027年初頭にかけての為替動向、輸出入コスト、企業収益、そしてアジア地域への資金フローを左右する重要な転換点となるかもしれません。
SO OK TRADING'S INSIGHT
金利、地政学、そして国際資本の流れがかつてないほど密接に結びつく時代において、タイバーツはもはやタイ経済だけを映す鏡ではありません。
それは今、変化しつつある**「世界金融パワーバランス」**を映し出す重要な指標となっているのです。
SO OK TRADING
あなたのビジネスパートナー
FAST • SHARP • RELIABLE
WEBSITE: www.sooktrading.com
FACEBOOK: SO OK TRADING

関連コンテンツ
カーボンブラック: 「煤」から未来のエンジニアリング素材へ
カーボンブラックは単なる黒色顔料ではなく、タイヤ、プラスチック、電子部品など幅広い分野で性能を高める重要な素材です。原生炭黒(Virgin Carbon Black)と再生炭黒(Recovered Carbon Black)の違い、そして2026年に向けた世界とタイの市場動向をまとめました。
4 2月 2026
2026年鉄鋼業界の展望:緩やかな回復と価格上昇の可能性
2026年は、鉄鋼業界にとって重要な転換点となります。2025年の底を経て、市場は「新たな均衡」に入りつつあり、需要は回復し、価格も安定的に上昇する見込みです。
世界全体では、鉄鋼需要が 1.3%増加し、1,773百万トン に達すると予測されています。インドが主な牽引役となり、道路・鉄道・エネルギーなどのインフラ投資により 9%の成長 が期待されています。米国と欧州も、金利引き下げやクリーンエネルギー投資、自動車産業の回復により堅実に成長し、米国は 1.8%増、欧州は 3.2%増 と見込まれています。中国は不動産分野の低迷が続くものの、需要減少は -1% にとどまり、インフラ投資や鉄鋼製品の輸出が全体を支えています。さらに、東南アジアや中東などの新興国でもインフラ・エネルギー投資が進み、需要の分散的な拡大が期待されています。
価格面では、鉄筋(Rebar)の平均価格が 16,000〜17,000バーツ/トン(約450〜530 USD/MT) と予測され、安定的に上昇する可能性があります。中国からの過剰供給や米欧の貿易障壁による圧力は残るものの、市場はより安定した「新たな均衡」に移行しています。
タイ国内では、建設や自動車産業の回復に伴い需要が緩やかに増加すると見込まれていますが、中国からの安価な鉄鋼が市場の約50%を占める可能性があり、国内メーカーは依然として大きな圧力に直面しています。そのため、タイの鉄鋼事業者は、付加価値の高い特殊製品の開発や品質基準の向上を通じて、プレミアム市場や特定の輸出市場(ASEAN、中東、アフリカ)を開拓する必要があります。
SO OK Trading:タイ鉄鋼を世界市場へつなぐパートナー
SO OK Tradingは、タイの鉄鋼事業者を支援するための包括的なソリューションを提供しています。
- 広範なパートナーネットワークと鉄道・海運・陸路を組み合わせた物流基盤により、タイの生産者と中国・東アジアのバイヤーを直接結びつけます。
- 市場分析や価格動向の予測、指数連動型の価格設定に関するアドバイスを提供し、価格変動リスクを軽減します。
- 契約の安定化、輸出関連の書類・基準・認証の管理をサポートし、安心して取引できる環境を整えます。
- 中国市場で需要の高い特殊鋼材に合わせた技術的・商業的な提案を行い、顧客ニーズに応えます。
SO OK Tradingは単なる輸出業者ではなく、タイの鉄鋼事業者が世界市場で安定的かつ持続的に競争できるよう支援する 信頼できるビジネスパートナー です。
15 1月 2026
タイ産キャッサバ 2026年 – 世界市場のスターへ
輸出価格は堅調、中国と中東からの需要が急増。
タイの輸出量は 8.25百万トン を突破し、次の目標は 機能性スターチ と バイオプラスチック。
SO OK TRADING は、品質と持続可能性を武器に、タイ産キャッサバを世界市場へと導きます。
24 1月 2026
