SO OK TRADING’S INSIGHT:世界の錫市場が揺れる!2026年11月 — 急落から新たな基盤形成へ、AIとクリーンエネルギー時代へ
最終更新: 8 11月 2026
1165 閲覧数
SO OK TRADING’S INSIGHT
世界の錫価格動向:2026年11月 – 急落から回復への転換期
世界市場の概要
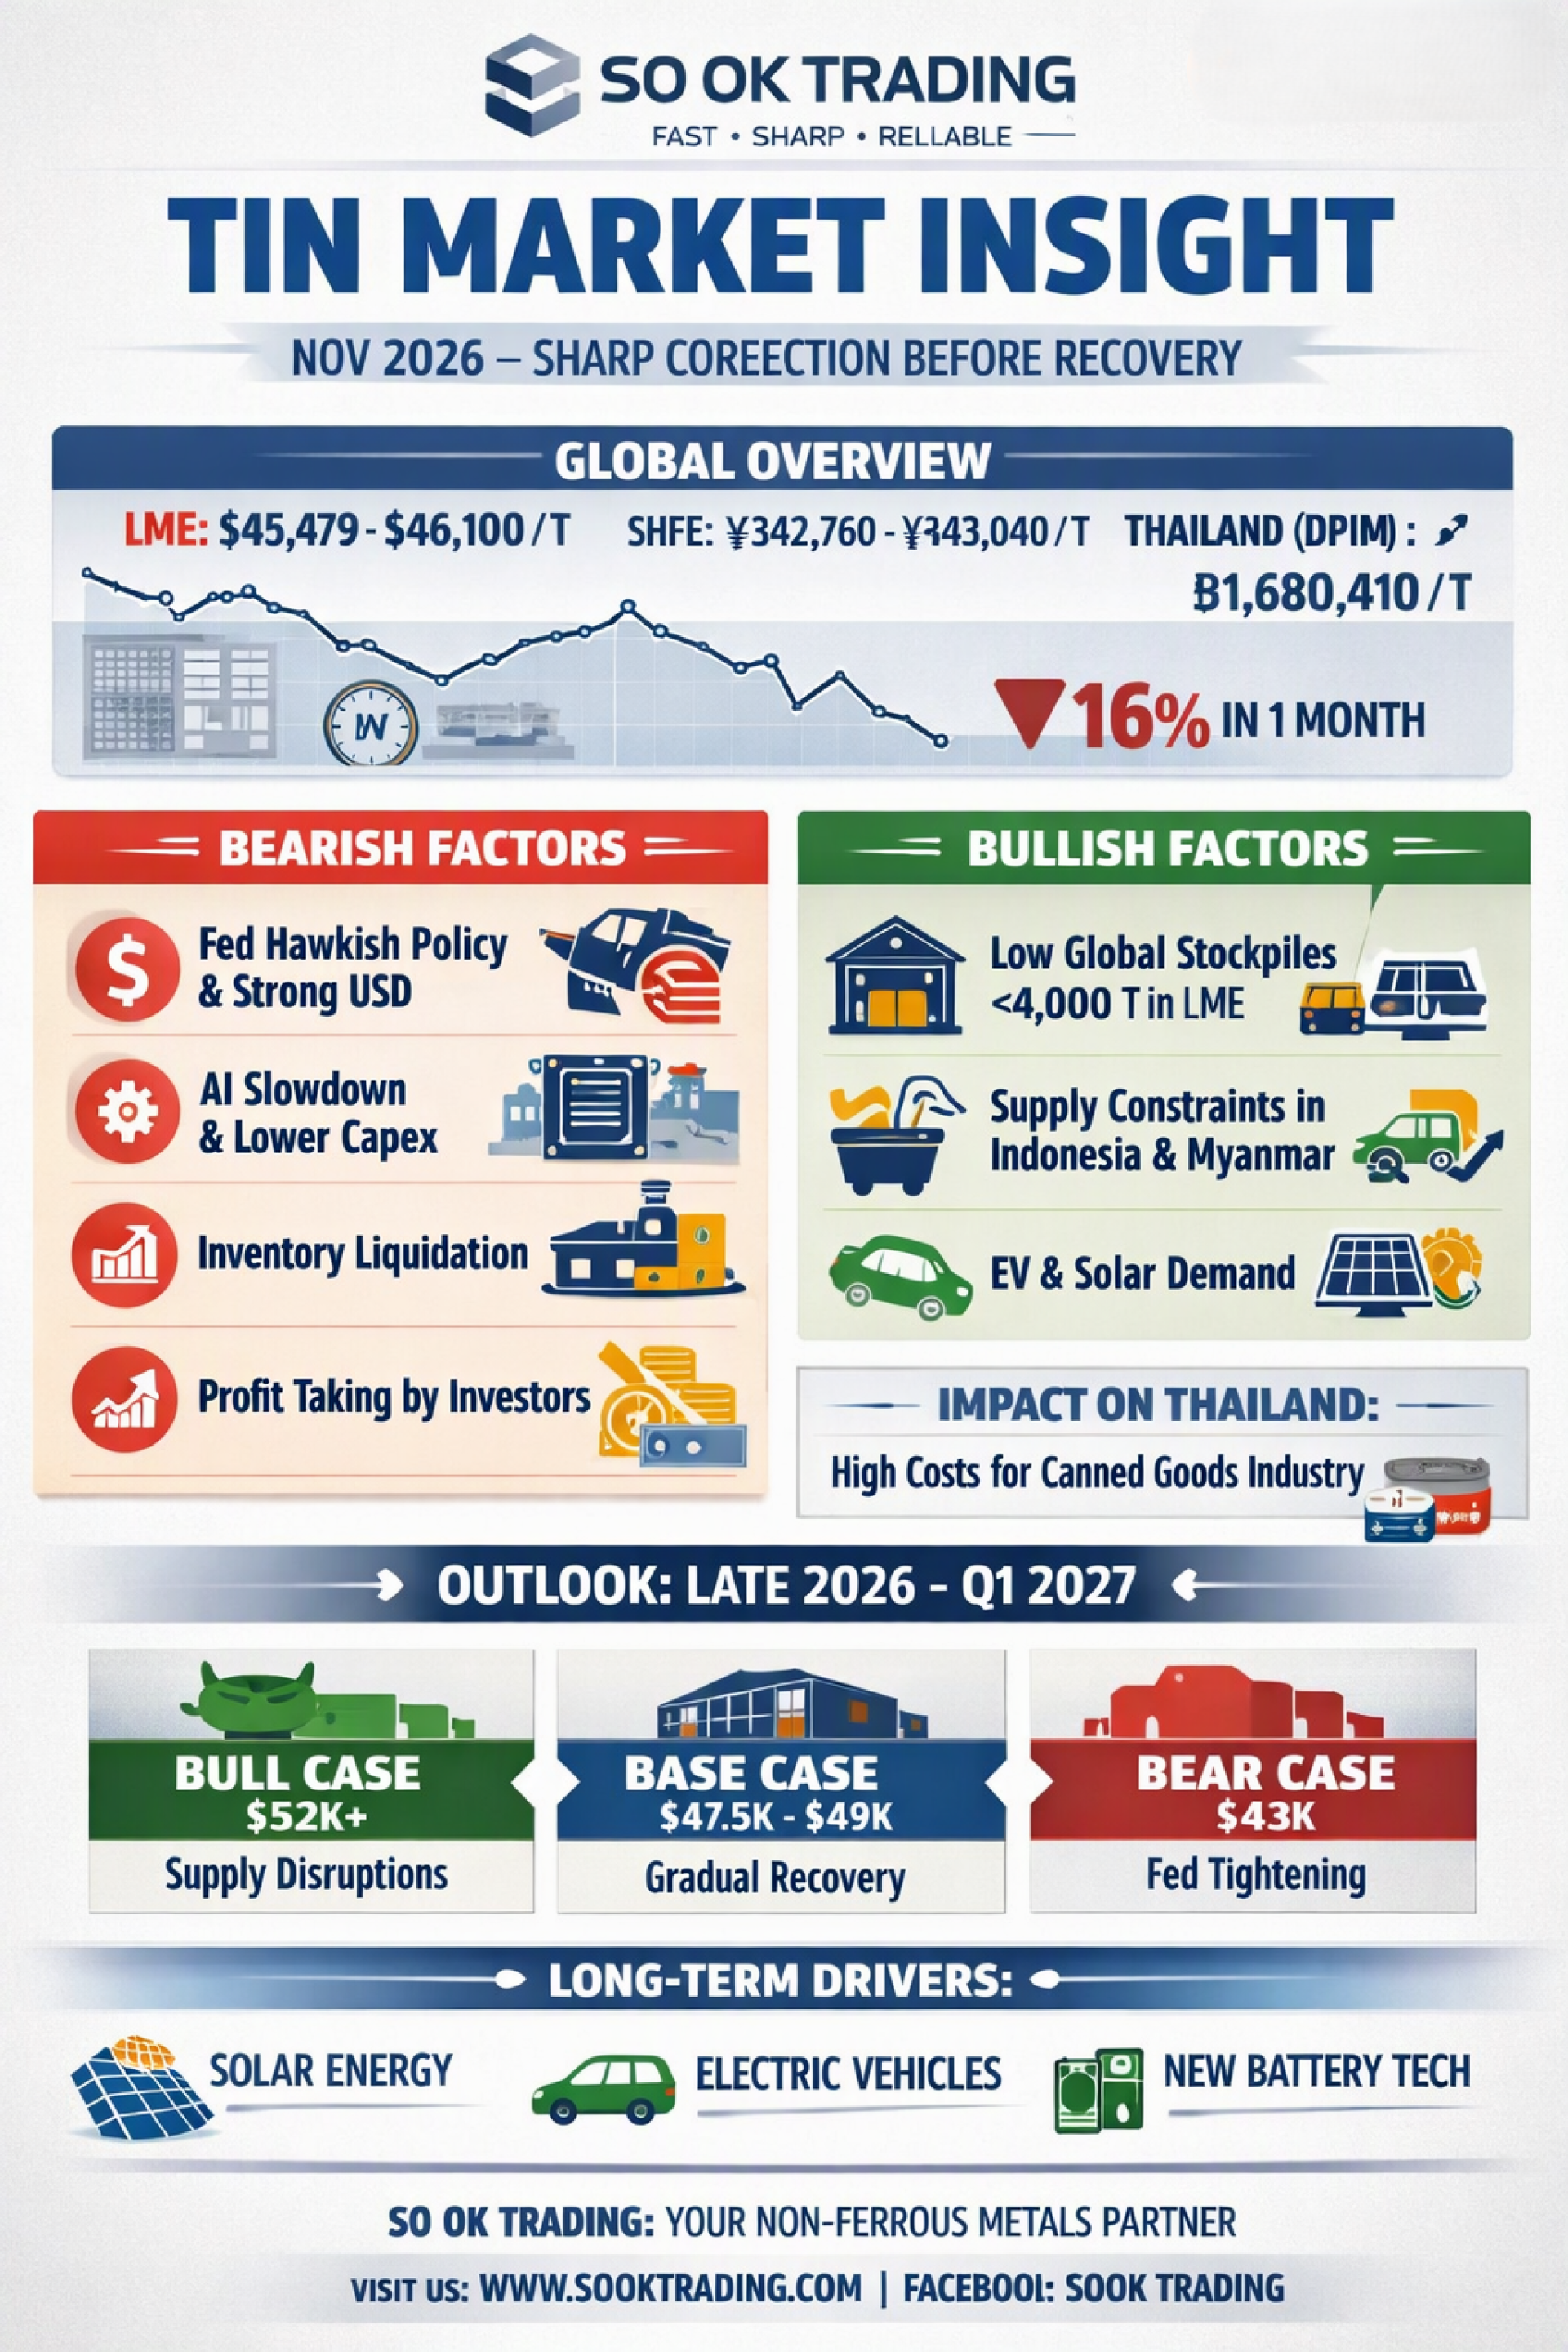
2026年11月、世界の錫市場は大きな転換点を迎えました。前四半期に1トンあたり50,000〜55,000ドルを突破した後、価格は急落し、平均45,400〜46,500ドルのレンジで推移しました。これは過去7か月で最も低い水準ですが、前年同月比では依然として約26.9%高い水準です。
ロンドン市場 (LME): 3か月先物は45,479〜46,100ドル/トン
上海市場 (SHFE): 12月渡し契約は342,760〜343,040元/トン(最低337,400元まで下落後に反発)
タイ (DPIM): 11月初旬の国内公示価格は1,680,410バーツ/トン
錫価格を押し下げる要因 (Bearish Drivers)
米国金融政策 (Fed): 選挙後、FRBは引き締め姿勢を強め、ドル高が進行し、ドル建て金属価格を直接圧迫。
AI産業の減速: 錫は半導体やAIサーバーの重要なはんだ材料だが、テクノロジー株の調整と設備投資の縮小で投機的需要が減退。
川下産業の在庫消化: 工場や購入者は既存在庫を優先し、新規発注を控える傾向。
利益確定売り: 投資家がリスク資産を縮小し、工業用金属にも売り圧力。
錫価格を支える要因 (Bullish Support)
世界在庫の極端な低水準: LME在庫はわずか3,953トンまで減少。
供給制約: インドネシアの鉱山許可遅延やミャンマーの不安定情勢で供給増加が困難。
構造的需要: 半導体、EV、再生可能エネルギー産業からの需要が長期的に拡大。
タイ産業への影響
世界市場価格が調整しても、過去の高コストが依然として影響。特に缶詰や加工食品に使用される錫めっき鋼板のコスト上昇が続き、タイ国内では消費者価格への影響を抑えるため政府が注視。
価格見通し:2026年末〜2027年第1四半期
アナリストは錫市場がすでに底を打ち、段階的な回復に向かうと予測。
ベースケース (65%): 47,500〜49,000ドル/トン、AI半導体とEV需要の回復が支え。
強気ケース (25%): 供給障害が拡大すれば52,000ドル/トン超えの可能性。
弱気ケース (10%): FRBのさらなる引き締めや欧米経済の急減速で43,000ドル/トンまで下落の恐れ。
長期的構造要因
慢性的な供給不足: 古い鉱山の品位低下、新鉱山開発の遅れ。
再生可能エネルギー (Solar PV): 錫はソーラーパネルのリボン接続材として需要増。
電気自動車 (EV): EVは内燃機関車のほぼ2倍の錫を使用。
新型電池技術: ナトリウムイオン電池のアノード材として錫の応用が進展。
金融機関の見解
世界銀行 (World Bank): 2026年に最高値を記録後、2027年はやや調整。
Sucden Financial: 50,000ドルが新たなサポートラインとなり、在庫減少とバックワーデーションで急反発を予測。
Claight Hub / PricePedia: 半導体とソーラー需要が供給を上回り、11月の底値から徐々に上昇すると見込む。
まとめ
2026年11月の世界錫市場は大幅な調整局面にあるが、供給制約と構造的需要拡大により、2027年には回復基調に転じる見込み。価格は47,500〜51,000ドル/トンのレンジに戻る可能性が高い。
SO OK TRADING 産業用非鉄金属市場におけるあなたのビジネスパートナー FAST • SHARP • RELIABLE www.sooktrading.com Facebook: SOOK TRADING
世界の錫価格動向:2026年11月 – 急落から回復への転換期
世界市場の概要
2026年11月、世界の錫市場は大きな転換点を迎えました。前四半期に1トンあたり50,000〜55,000ドルを突破した後、価格は急落し、平均45,400〜46,500ドルのレンジで推移しました。これは過去7か月で最も低い水準ですが、前年同月比では依然として約26.9%高い水準です。
ロンドン市場 (LME): 3か月先物は45,479〜46,100ドル/トン
上海市場 (SHFE): 12月渡し契約は342,760〜343,040元/トン(最低337,400元まで下落後に反発)
タイ (DPIM): 11月初旬の国内公示価格は1,680,410バーツ/トン
錫価格を押し下げる要因 (Bearish Drivers)
米国金融政策 (Fed): 選挙後、FRBは引き締め姿勢を強め、ドル高が進行し、ドル建て金属価格を直接圧迫。
AI産業の減速: 錫は半導体やAIサーバーの重要なはんだ材料だが、テクノロジー株の調整と設備投資の縮小で投機的需要が減退。
川下産業の在庫消化: 工場や購入者は既存在庫を優先し、新規発注を控える傾向。
利益確定売り: 投資家がリスク資産を縮小し、工業用金属にも売り圧力。
錫価格を支える要因 (Bullish Support)
世界在庫の極端な低水準: LME在庫はわずか3,953トンまで減少。
供給制約: インドネシアの鉱山許可遅延やミャンマーの不安定情勢で供給増加が困難。
構造的需要: 半導体、EV、再生可能エネルギー産業からの需要が長期的に拡大。
タイ産業への影響
世界市場価格が調整しても、過去の高コストが依然として影響。特に缶詰や加工食品に使用される錫めっき鋼板のコスト上昇が続き、タイ国内では消費者価格への影響を抑えるため政府が注視。
価格見通し:2026年末〜2027年第1四半期
アナリストは錫市場がすでに底を打ち、段階的な回復に向かうと予測。
ベースケース (65%): 47,500〜49,000ドル/トン、AI半導体とEV需要の回復が支え。
強気ケース (25%): 供給障害が拡大すれば52,000ドル/トン超えの可能性。
弱気ケース (10%): FRBのさらなる引き締めや欧米経済の急減速で43,000ドル/トンまで下落の恐れ。
長期的構造要因
慢性的な供給不足: 古い鉱山の品位低下、新鉱山開発の遅れ。
再生可能エネルギー (Solar PV): 錫はソーラーパネルのリボン接続材として需要増。
電気自動車 (EV): EVは内燃機関車のほぼ2倍の錫を使用。
新型電池技術: ナトリウムイオン電池のアノード材として錫の応用が進展。
金融機関の見解
世界銀行 (World Bank): 2026年に最高値を記録後、2027年はやや調整。
Sucden Financial: 50,000ドルが新たなサポートラインとなり、在庫減少とバックワーデーションで急反発を予測。
Claight Hub / PricePedia: 半導体とソーラー需要が供給を上回り、11月の底値から徐々に上昇すると見込む。
まとめ
2026年11月の世界錫市場は大幅な調整局面にあるが、供給制約と構造的需要拡大により、2027年には回復基調に転じる見込み。価格は47,500〜51,000ドル/トンのレンジに戻る可能性が高い。
SO OK TRADING 産業用非鉄金属市場におけるあなたのビジネスパートナー FAST • SHARP • RELIABLE www.sooktrading.com Facebook: SOOK TRADING
関連コンテンツ
SO OK TRADING INSIGHT | 2026年10月12日
12 10月 2026
Wood Pellets:世界とタイが注目すべき未来のエネルギー」
木質ペレットは、現代世界における戦略的エネルギーへと進化しています。単なる選択肢ではなく、タイにとっては日本や韓国市場への輸出という黄金のチャンスであり、さらにグリーンスチールやバイオ化学など新産業の成長を支える存在です。
タイは年間 532万トン の生産能力を持ち、より高い発熱量とカーボンクレジット取得が可能な ブラックペレット への投資も始まっています。
12 3月 2026
アルミニウム P1020 — 未来を切り拓く戦略素材、電化社会と持続可能性を牽引する
世界がクリーンエネルギーと電化技術へ移行する時代において、アルミニウム P1020 は現代産業の中心的存在となっています。家電製品から電動モーターに至るまで、純度99.7%以上という高い品質と、優れた導電性・放熱性・軽量性を兼ね備えたこの金属は、「未来の素材」として効率性と持続可能性の両方を実現します。
SO OK TRADING は、タイ発の非鉄金属(Non-Ferrous)専門企業として、世界水準の高品質素材を提供し、信頼できるビジネスパートナーとして産業界を国際基準へと導きます。
✨ FAST • SHARP • RELIABLE
20 10月 2026
