EV + Solar Cell + Non-Ferrous Metals クリーンエネルギーで世界経済を変革する — Green Economy Outlook 2026 SO OK TRADING | 2026年9月22日
最終更新: 22 9月 2026
1010 閲覧数
EV + ソーラーセル + 非鉄金属
クリーンエネルギーと世界グリーン経済 : アウトルック : SO OK TRADING : 2026年9月22日
序論
世界は「グリーン・マクロエコノミー」時代へと進みつつあり、クリーンエネルギーはもはや選択肢ではなく、新しい経済と社会を駆動する中核となっています。電気自動車(EV)とソーラーセル産業は密接に結びつき、世界市場における非鉄金属需要を爆発的に押し上げています。中国が主要なサプライチェーンを支配し、地政学的競争と歴史上最大級のエネルギー転換を引き起こしています。
内容
1. 世界的概況
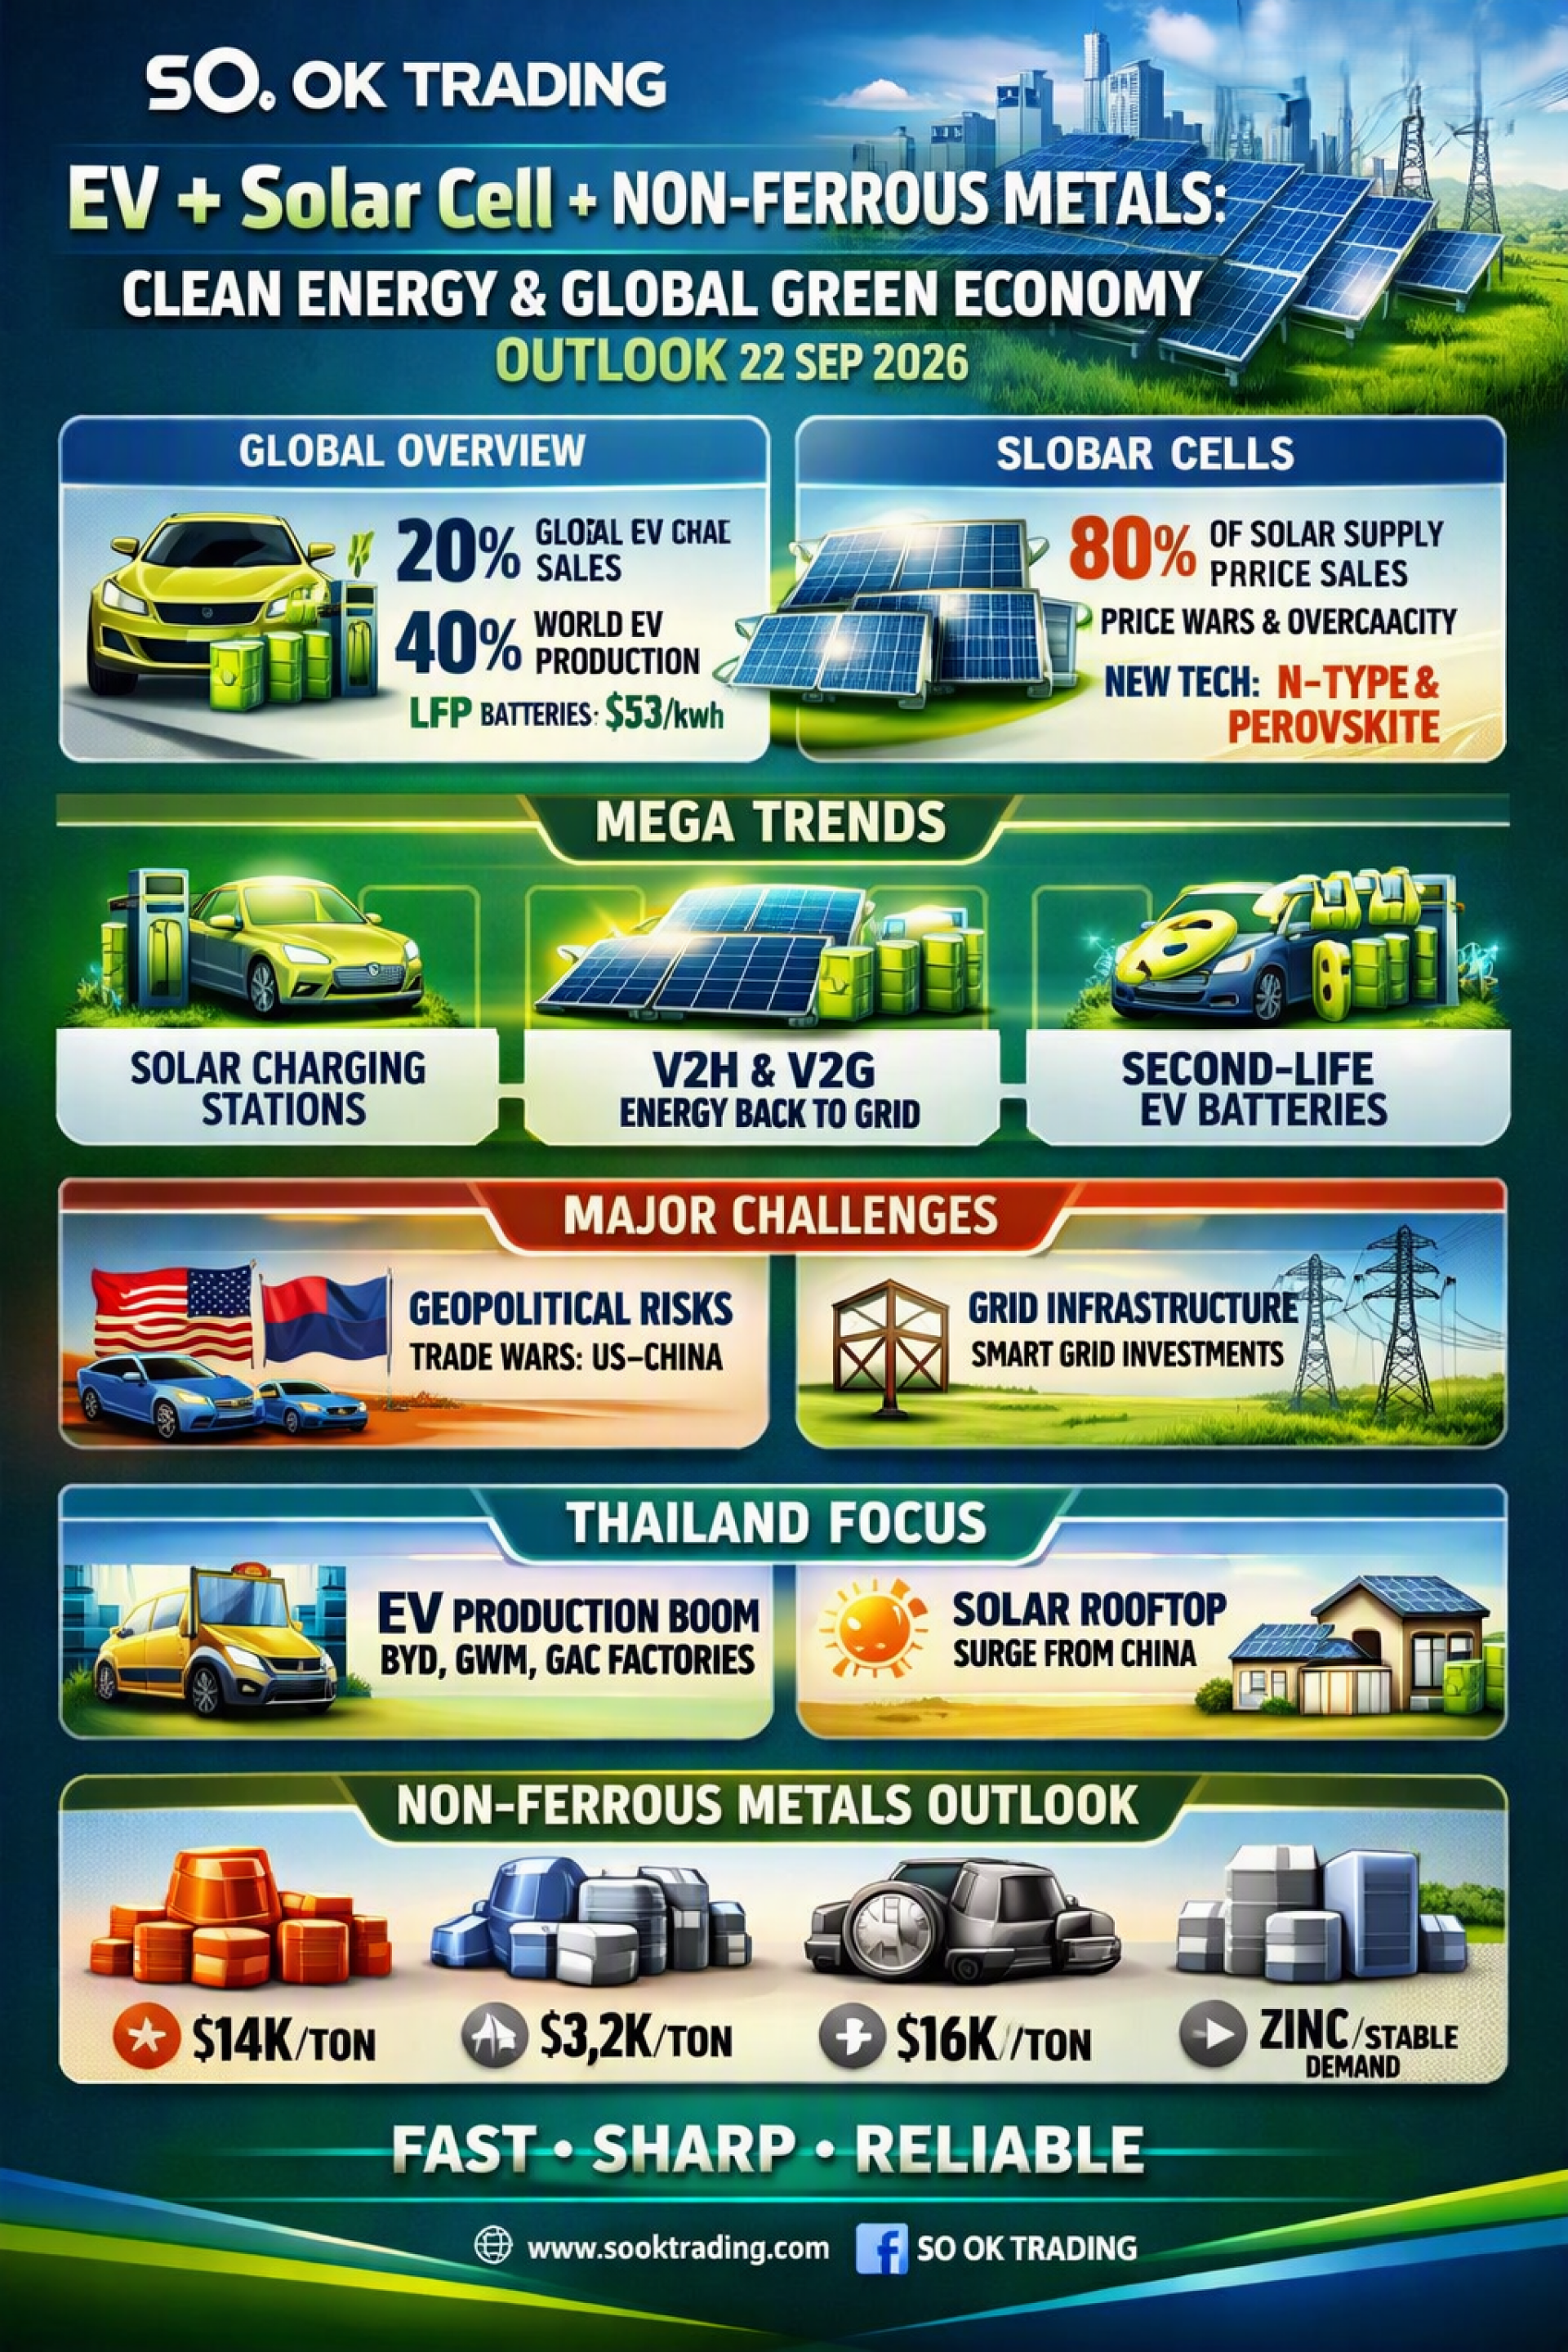
EV: 中国と欧州が主要市場を支配。EV販売は世界自動車販売の約20%に達し、中国は世界生産の約40%を占める。LFPバッテリーコストは53ドル/kWhまで低下し、EV価格は大幅に下落。米国と欧州は国内産業保護のため中国製EVに輸入関税を強化。
ソーラーセル: 中国が世界の80〜90%を生産。価格低下で普及が進む一方、供給過剰により激しい価格競争が発生。米国はAD/CVD関税で中国製品を制限。N-Type、TopCon、ペロブスカイトなど新技術が台頭。
2. メガトレンド「Solar + Storage + EV」
Solar-powered Mobility: 世界のEV充電ステーションがソーラー充電へ移行。
V2H & V2G: EVが家庭用蓄電池となり、送電網へ電力を販売可能。
Second-life EV Batteries: 使用済みEVバッテリーをソーラーストレージに再利用し、コストと電子廃棄物を削減。
3. マクロ経済的課題
地政学リスク: 米中・欧中貿易戦争によりコスト上昇。
送電網インフラ: EVと再生可能エネルギー需要が世界の送電網を圧迫。各国はスマートグリッド投資を加速。
4. タイ国内の状況
EVタイ市場: 輸入中心から本格的な生産拠点へ移行。EV3.5政策により2026〜2027年までに国内生産義務。BYD、長安汽車、吉利、広汽など中国メーカーが工場設立。ICE部品産業は急速な転換を迫られ、充電ステーション不足が課題。
ソーラータイ市場: ソーラーパネル輸入は88.7%増加し、その99%以上が中国製。家庭用ソーラールーフトップが急成長し、投資回収期間は4〜5年に短縮。産業界もコスト削減とグリーンブランド構築のため導入。しかし輸出市場ではAD/CVD関税の圧力に直面。
5. EV + ソーラーの接点
EV・バッテリー工場は電力消費が大きく、ソーラールーフトップ導入でScope 2削減。
家庭向け「Solar-to-EV」トレンド:ソーラー+BESS+EV充電器でクリーンエネルギー充電。
充電ステーションがグリーン電力を採用し、自由化電力市場政策に合致。
6. 非鉄金属市場(LME)との関係
銅 (Copper): EVはガソリン車の3〜4倍の銅を使用。価格は14,000ドル/トンを突破。
アルミニウム (Aluminium): EV構造材やソーラーマウンティングに使用。価格は3,200ドル/トン超。
ニッケル (Nickel): NMCバッテリー材料だが供給過剰で16,000ドル/トンまで下落。
亜鉛 (Zinc): ソーラーファーム構造材の防錆用途で安定需要。
LMEの3大メガトレンド
バッテリー用金属(リチウム水酸化物、コバルト)の取引増加
サプライチェーン分断:西側諸国が中国製品に関税障壁を設置
アーバンマイニング: EVバッテリーやソーラーパネルのリサイクルで新規鉱山開発を抑制
2026–2027年アウトルック
EV産業: 世界販売は2,300万台(全体の30%)に到達予測。競争軸は「航続距離」から「価格競争力」へ。中国メーカーは関税回避のため現地工場設立を加速。
ソーラーセル産業: N-Type、TopCon、ペロブスカイト技術が主流化。供給過剰は続くが、リサイクルと高効率技術が均衡をもたらす。
非鉄金属市場 (LME):
銅:EVと送電網需要で14,000ドル/トン超を維持
アルミニウム:EV構造材とソーラー用途で3,200ドル/トン超
ニッケル:供給過剰とLFPバッテリー普及で16,000ドル/トンまで下落
亜鉛:ソーラーファーム投資で安定需要
結論
EV + ソーラーセル + 非鉄金属産業は「エネルギー転換」と「AIブーム」のメガトレンドの下で新たな経済構造を形成しています。地政学的リスクや供給過剰による変動はあるものの、この道こそが世界グリーン経済の未来であり、人類の生活・交通・エネルギー利用を永続的に変革するでしょう。
SO OK TRADING
あなたのビジネスパートナー
FAST SHARP RELIABLE
訪問: WWW.SOOKTRADING.COM
Facebook: SO OK TRADING
タイ発・非鉄金属ビジネスの真のリーダー
クリーンエネルギーと世界グリーン経済 : アウトルック : SO OK TRADING : 2026年9月22日
序論
世界は「グリーン・マクロエコノミー」時代へと進みつつあり、クリーンエネルギーはもはや選択肢ではなく、新しい経済と社会を駆動する中核となっています。電気自動車(EV)とソーラーセル産業は密接に結びつき、世界市場における非鉄金属需要を爆発的に押し上げています。中国が主要なサプライチェーンを支配し、地政学的競争と歴史上最大級のエネルギー転換を引き起こしています。
内容
1. 世界的概況
EV: 中国と欧州が主要市場を支配。EV販売は世界自動車販売の約20%に達し、中国は世界生産の約40%を占める。LFPバッテリーコストは53ドル/kWhまで低下し、EV価格は大幅に下落。米国と欧州は国内産業保護のため中国製EVに輸入関税を強化。
ソーラーセル: 中国が世界の80〜90%を生産。価格低下で普及が進む一方、供給過剰により激しい価格競争が発生。米国はAD/CVD関税で中国製品を制限。N-Type、TopCon、ペロブスカイトなど新技術が台頭。
2. メガトレンド「Solar + Storage + EV」
Solar-powered Mobility: 世界のEV充電ステーションがソーラー充電へ移行。
V2H & V2G: EVが家庭用蓄電池となり、送電網へ電力を販売可能。
Second-life EV Batteries: 使用済みEVバッテリーをソーラーストレージに再利用し、コストと電子廃棄物を削減。
3. マクロ経済的課題
地政学リスク: 米中・欧中貿易戦争によりコスト上昇。
送電網インフラ: EVと再生可能エネルギー需要が世界の送電網を圧迫。各国はスマートグリッド投資を加速。
4. タイ国内の状況
EVタイ市場: 輸入中心から本格的な生産拠点へ移行。EV3.5政策により2026〜2027年までに国内生産義務。BYD、長安汽車、吉利、広汽など中国メーカーが工場設立。ICE部品産業は急速な転換を迫られ、充電ステーション不足が課題。
ソーラータイ市場: ソーラーパネル輸入は88.7%増加し、その99%以上が中国製。家庭用ソーラールーフトップが急成長し、投資回収期間は4〜5年に短縮。産業界もコスト削減とグリーンブランド構築のため導入。しかし輸出市場ではAD/CVD関税の圧力に直面。
5. EV + ソーラーの接点
EV・バッテリー工場は電力消費が大きく、ソーラールーフトップ導入でScope 2削減。
家庭向け「Solar-to-EV」トレンド:ソーラー+BESS+EV充電器でクリーンエネルギー充電。
充電ステーションがグリーン電力を採用し、自由化電力市場政策に合致。
6. 非鉄金属市場(LME)との関係
銅 (Copper): EVはガソリン車の3〜4倍の銅を使用。価格は14,000ドル/トンを突破。
アルミニウム (Aluminium): EV構造材やソーラーマウンティングに使用。価格は3,200ドル/トン超。
ニッケル (Nickel): NMCバッテリー材料だが供給過剰で16,000ドル/トンまで下落。
亜鉛 (Zinc): ソーラーファーム構造材の防錆用途で安定需要。
LMEの3大メガトレンド
バッテリー用金属(リチウム水酸化物、コバルト)の取引増加
サプライチェーン分断:西側諸国が中国製品に関税障壁を設置
アーバンマイニング: EVバッテリーやソーラーパネルのリサイクルで新規鉱山開発を抑制
2026–2027年アウトルック
EV産業: 世界販売は2,300万台(全体の30%)に到達予測。競争軸は「航続距離」から「価格競争力」へ。中国メーカーは関税回避のため現地工場設立を加速。
ソーラーセル産業: N-Type、TopCon、ペロブスカイト技術が主流化。供給過剰は続くが、リサイクルと高効率技術が均衡をもたらす。
非鉄金属市場 (LME):
銅:EVと送電網需要で14,000ドル/トン超を維持
アルミニウム:EV構造材とソーラー用途で3,200ドル/トン超
ニッケル:供給過剰とLFPバッテリー普及で16,000ドル/トンまで下落
亜鉛:ソーラーファーム投資で安定需要
結論
EV + ソーラーセル + 非鉄金属産業は「エネルギー転換」と「AIブーム」のメガトレンドの下で新たな経済構造を形成しています。地政学的リスクや供給過剰による変動はあるものの、この道こそが世界グリーン経済の未来であり、人類の生活・交通・エネルギー利用を永続的に変革するでしょう。
SO OK TRADING
あなたのビジネスパートナー
FAST SHARP RELIABLE
訪問: WWW.SOOKTRADING.COM
Facebook: SO OK TRADING
タイ発・非鉄金属ビジネスの真のリーダー
関連コンテンツ
「世界の原油市場 2026:戦争から外交の舞台へ」
米国とイランの和平シグナル、ホルムズ海峡の再開により価格は下落傾向。市場は一息ついたものの、依然として高い変動性が続いています。
Brent:107–108ドル
WTI:100–102ドル
アナリストは警告しています。もし和平合意が頓挫すれば、価格は120ドルまで急騰する可能性があります。
エネルギー関連企業は コストを事前に固定 し、代替エネルギー を模索することで不確実性に備えるべきです。
SO OK TRADING | FAST • SHARP • RELIABLE
6 5月 2026
Aluminum Coil for Beverage and Food Packaging : Global Outlook 2027
SO OK TRADING|2026年9月16日
✨ 序文
2027年は、世界の飲料・食品包装用アルミニウムコイル市場において「方程式の転換」が起こる年となります。中国が依然として最大の生産国であり続ける一方で、炭素国境調整措置(CBAM)、リサイクル材使用の増加、そしてタイ・インド・日本・トルコ・ヨーロッパといった競合国の生産拡大が、これまでにない形で産業構造を揺さぶっています。
この年、世界の購買者は「コスト・品質・持続可能性」のバランスを取る新たな選択肢を模索し始めています。特に、AFTAの関税優遇と日本水準の製造品質を備えた UACJ Thailand のようなアセアン地域のメーカーが注目されています。
アルミニウム包装市場はもはや「価格」だけの問題ではなく、調達戦略(Sourcing Strategy) が重要になります。そこでは Conversion Cost、地域プレミアム(MJP/ロッテルダム)、そして世界標準となりつつある グリーンアルミニウム の潮流を考慮する必要があります。
SO OK TRADING は、タイからのビジネスパートナーとして、世界市場の動向と深い分析を提供し、企業やブランドが効果的な調達計画を立て、アルミニウム産業の新時代に対応できるようサポートいたします。
SO OK TRADING — FAST • SHARP • RELIABLE
タイから世界へ、アルミニウム包装業界の真のパートナー
16 9月 2026
