「世界原油価格100ドル突破:地政学的危機と石油化学産業・世界経済への連鎖的影響」 SO OK TRADING | 2026年9月10日
最終更新: 10 9月 2026
1782 閲覧数
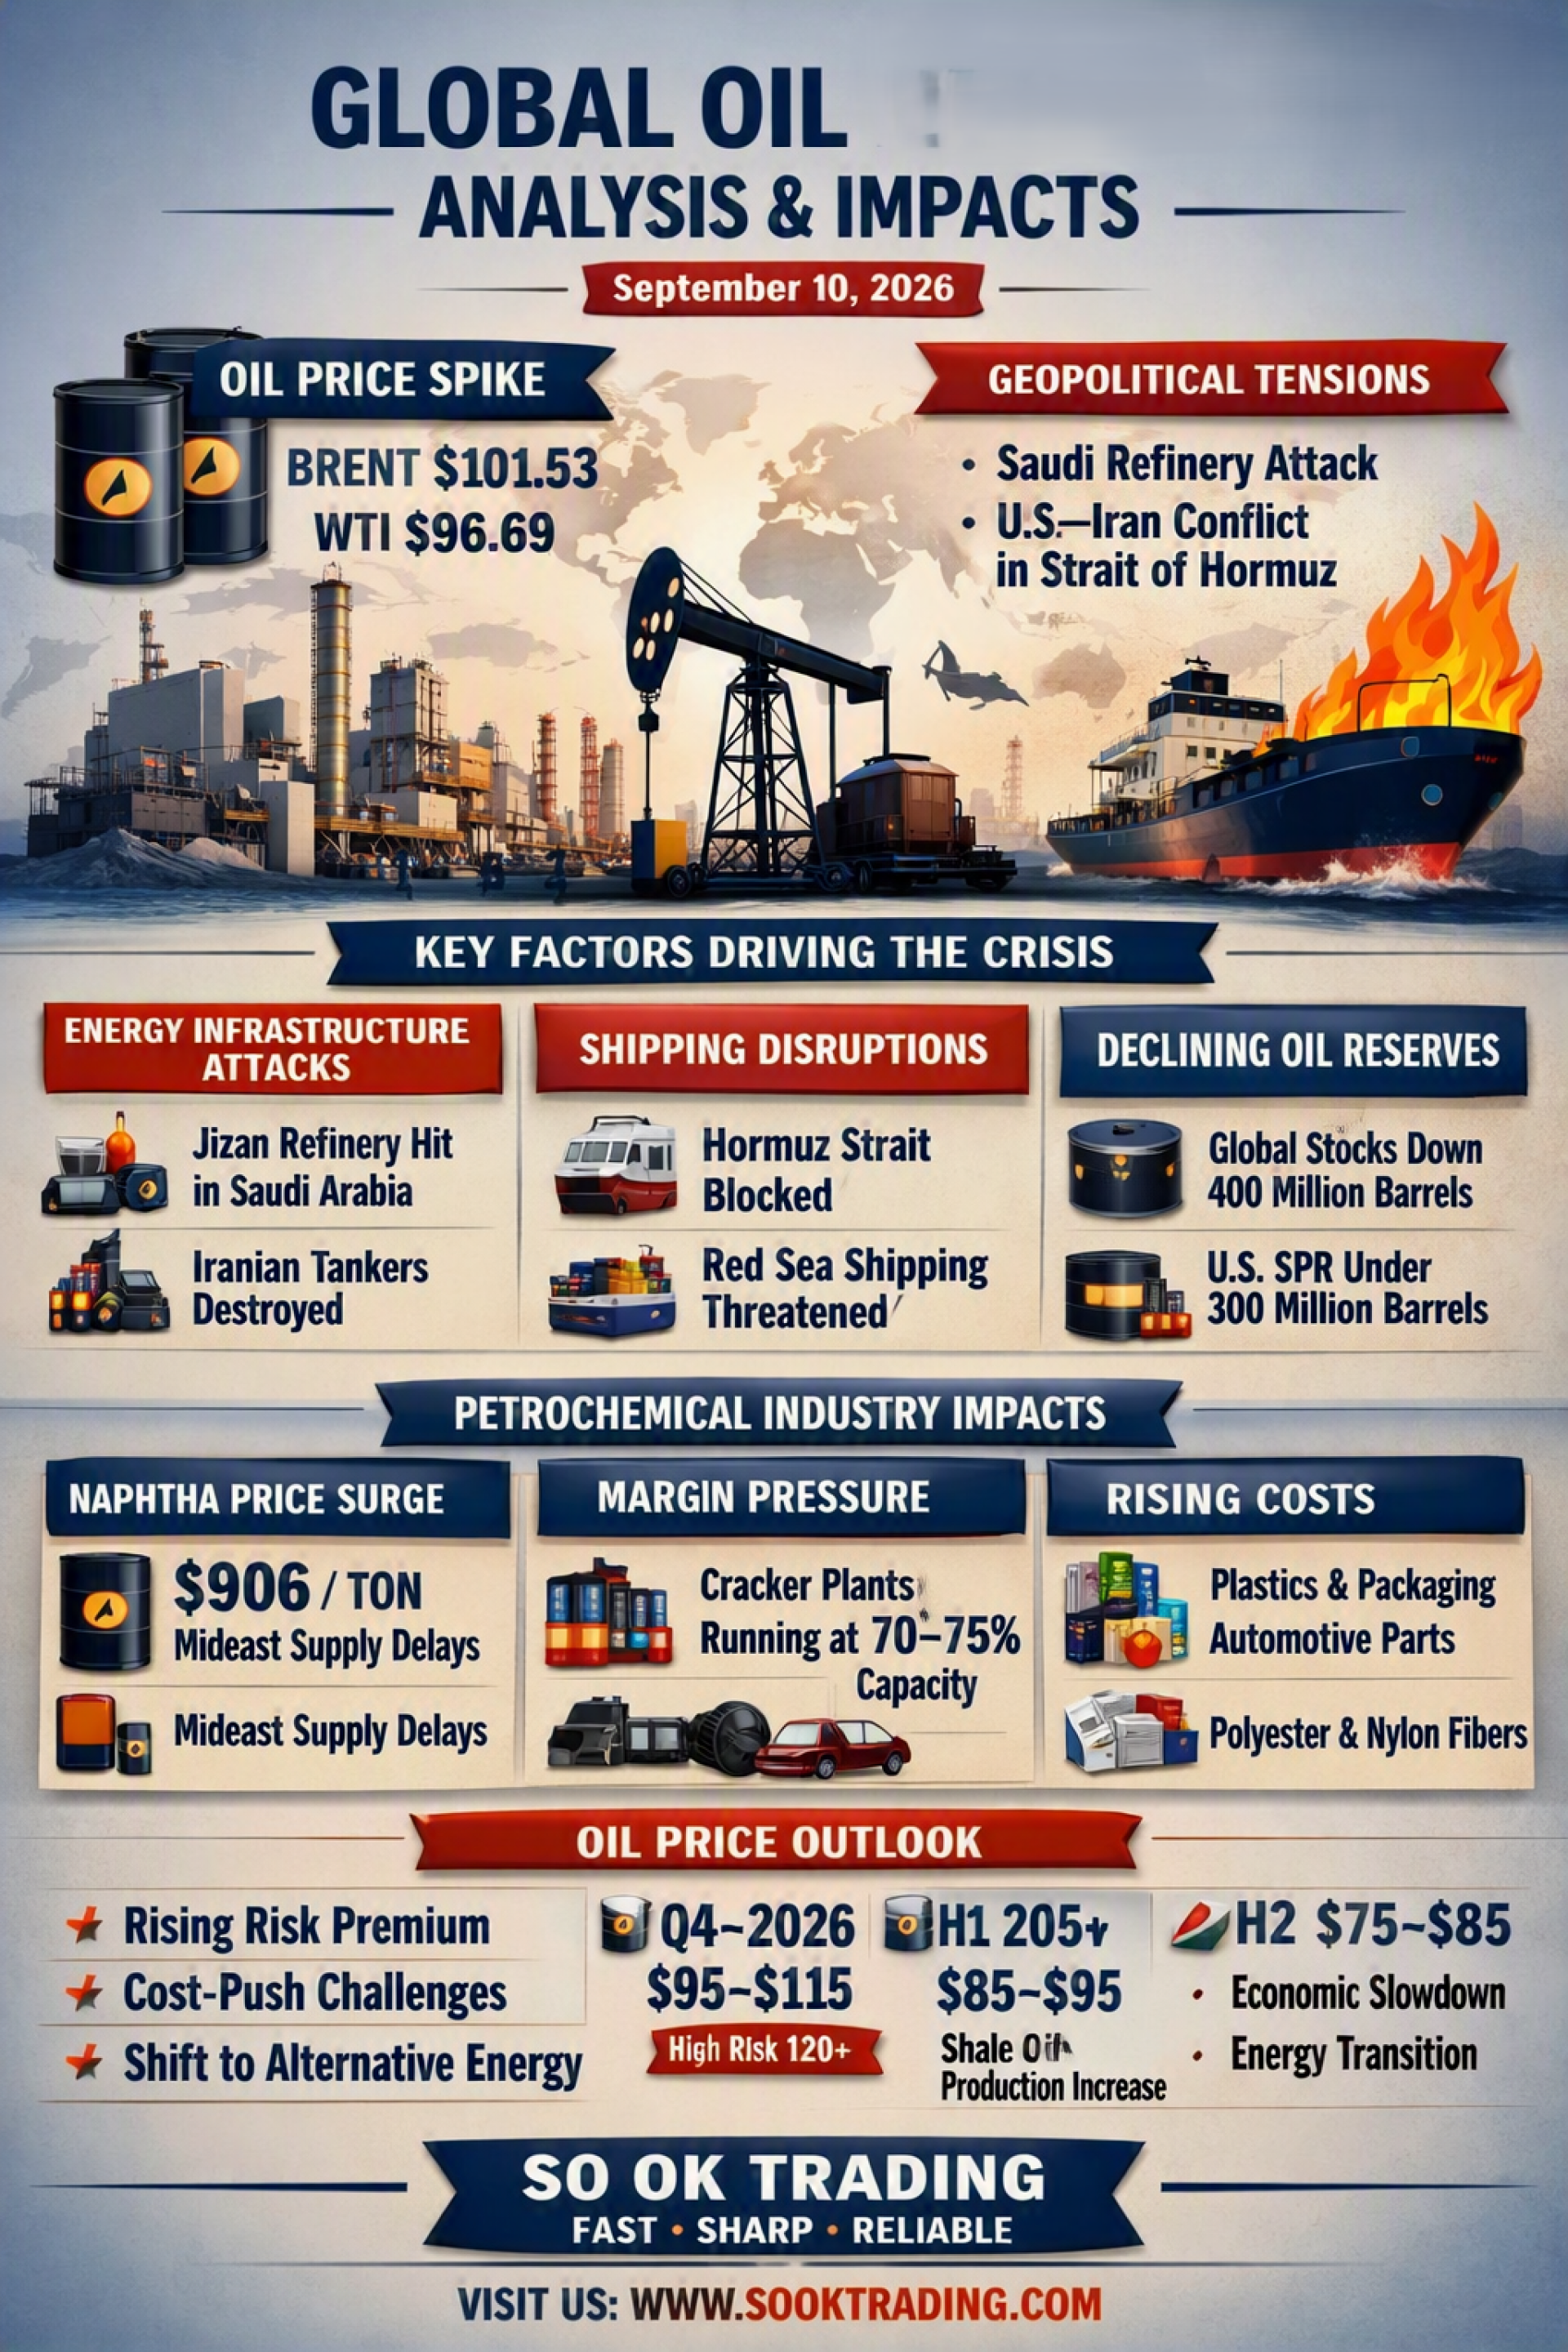
世界原油価格の動向と関連産業への影響(2026年9月10日)
SO OK TRADING | FAST • SHARP • RELIABLE
序論
世界の原油市場は近年まれに見る大きな混乱に直面しています。Brent 原油価格は心理的節目である 1バレル=100ドル を突破し、WTI も一日で4%以上上昇しました。背景には中東地域の地政学的緊張があり、サウジアラビアの ジーザン製油所(Jizan Refinery) がフーシ派による攻撃を受け炎上、さらに 米国とイランの衝突 がホルムズ海峡で発生し、世界の原油輸送の約20%を担う重要ルートが危機に陥っています。この状況は原油価格の急騰だけでなく、世界のエネルギー供給網や関連産業に深刻な影響を及ぼしています。
原油価格を押し上げる要因
エネルギーインフラへの攻撃
サウジアラビアのジーザン製油所(40万バレル/日)が攻撃を受け炎上
米国がイランのタンカー5隻を撃沈
輸送のボトルネック
ホルムズ海峡がほぼ機能停止
紅海航路も攻撃を受け、輸送遅延が深刻化
世界の備蓄減少
年初から世界の原油在庫は4億バレル減少
米国戦略備蓄(SPR)は3億バレルを下回り、市場介入余力が限定的
⚠️ 石油化学産業と関連製品への影響
ナフサ(Naphtha): 価格は906ドル/トンに急騰。中東からの供給遅延によりアジア・欧州の工場は原料確保に苦戦
スプレッド縮小: 原料コスト上昇に対し製品価格転嫁が遅れ、クラッカー工場は稼働率を70–75%に削減
関連製品への波及効果:
プラスチック包装材:2026年第4四半期に15–20%値上げ
自動車部品・合成ゴム:コスト上昇
繊維(ポリエステル・ナイロン):PX不足とナフサ高騰で価格上昇
タイ株式市場への影響:
不利:SCC、IRPC(ナフサ依存度が高い)
有利:PTTGC(エタン・LPGを主原料としコスト優位性あり)
原油価格の展望 (Outlook)
2026年第4四半期: 95–115ドル、最悪の場合120–130ドルに到達
2027年前半: シェールオイル増産とSPR放出により85–95ドルへ調整
2027年後半: 世界経済の減速とエネルギー転換加速により75–85ドルへ安定化
戦略的まとめ
現在の原油市場は、地政学的リスクと在庫減少による リスクプレミアムの高騰 を反映しています。石油化学産業は コストプッシュ型スーパーサイクル に直面しており、企業は生産体制や原料調達戦略の見直しを迫られています。
短期的には高コストとスプレッド縮小への対応が不可欠であり、中期から長期にかけては原油価格の調整と 再生可能エネルギーへの移行 が市場の新たな方向性を決定づけるでしょう。
SO OK TRADING — あなたのビジネスパートナー VISIT US: www.sooktrading.com FACEBOOK: SO OK TRADING

関連コンテンツ
アルミニウム豆知識:未来を担う軽量金属
アルミニウムはただの銀色の金属ではなく、「世界を変える金属」として、軽量で柔軟、そして環境に優しい新しい産業時代を牽引しています
19 6月 2026
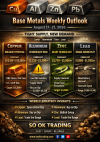
8月中旬の金属熱波:供給逼迫、世界が新たな力を求める
2026年8月17日〜21日 基本金属価格分析
SO OK TRADING — FAST | SHARP | RELIABLE
世界の基本金属市場は「今年最も熱い局面」に突入しています。
米ドルの弱含み、LME在庫が数十年ぶりの低水準に落ち込み、
さらに AI産業、データセンター、電力網拡張 からの需要が、
銅・アルミニウム・亜鉛・鉛といった主要金属の価格を押し上げ、
高水準を維持しながら上昇基調を続けています。
⚙️ 今週の注目ポイント
銅 (Copper): 明確な上昇トレンド、$14,521 の抵抗線を試し、心理的節目 $15,000 を目指す展開
アルミニウム (Aluminum): 過去36年で最も供給逼迫、RSIは過熱圏だがエネルギー市場からの需要が強力
亜鉛 (Zinc): アセンディングトライアングル形成、$3,880 突破で $4,000 への上昇余地
鉛 (Lead): 狭いレンジでの推移、短期テクニカルトレーダー向き
15 8月 2026