「SO OK TRADING 世界金属市場見通し(2026年8月10日〜14日)— 全銘柄で強気シグナル点灯、米国CPIが市場の行方を左右する週。ドル安・供給逼迫・市場活況が重なり合う重要局面」
最終更新: 9 8月 2026
6720 閲覧数
日本語版(SO OK TRADING 金属市場レポート)
**産業金属・貴金属市場の見通し — 来週(2026年8月10日〜14日)
SO OK TRADING レポート|2026年8月9日**
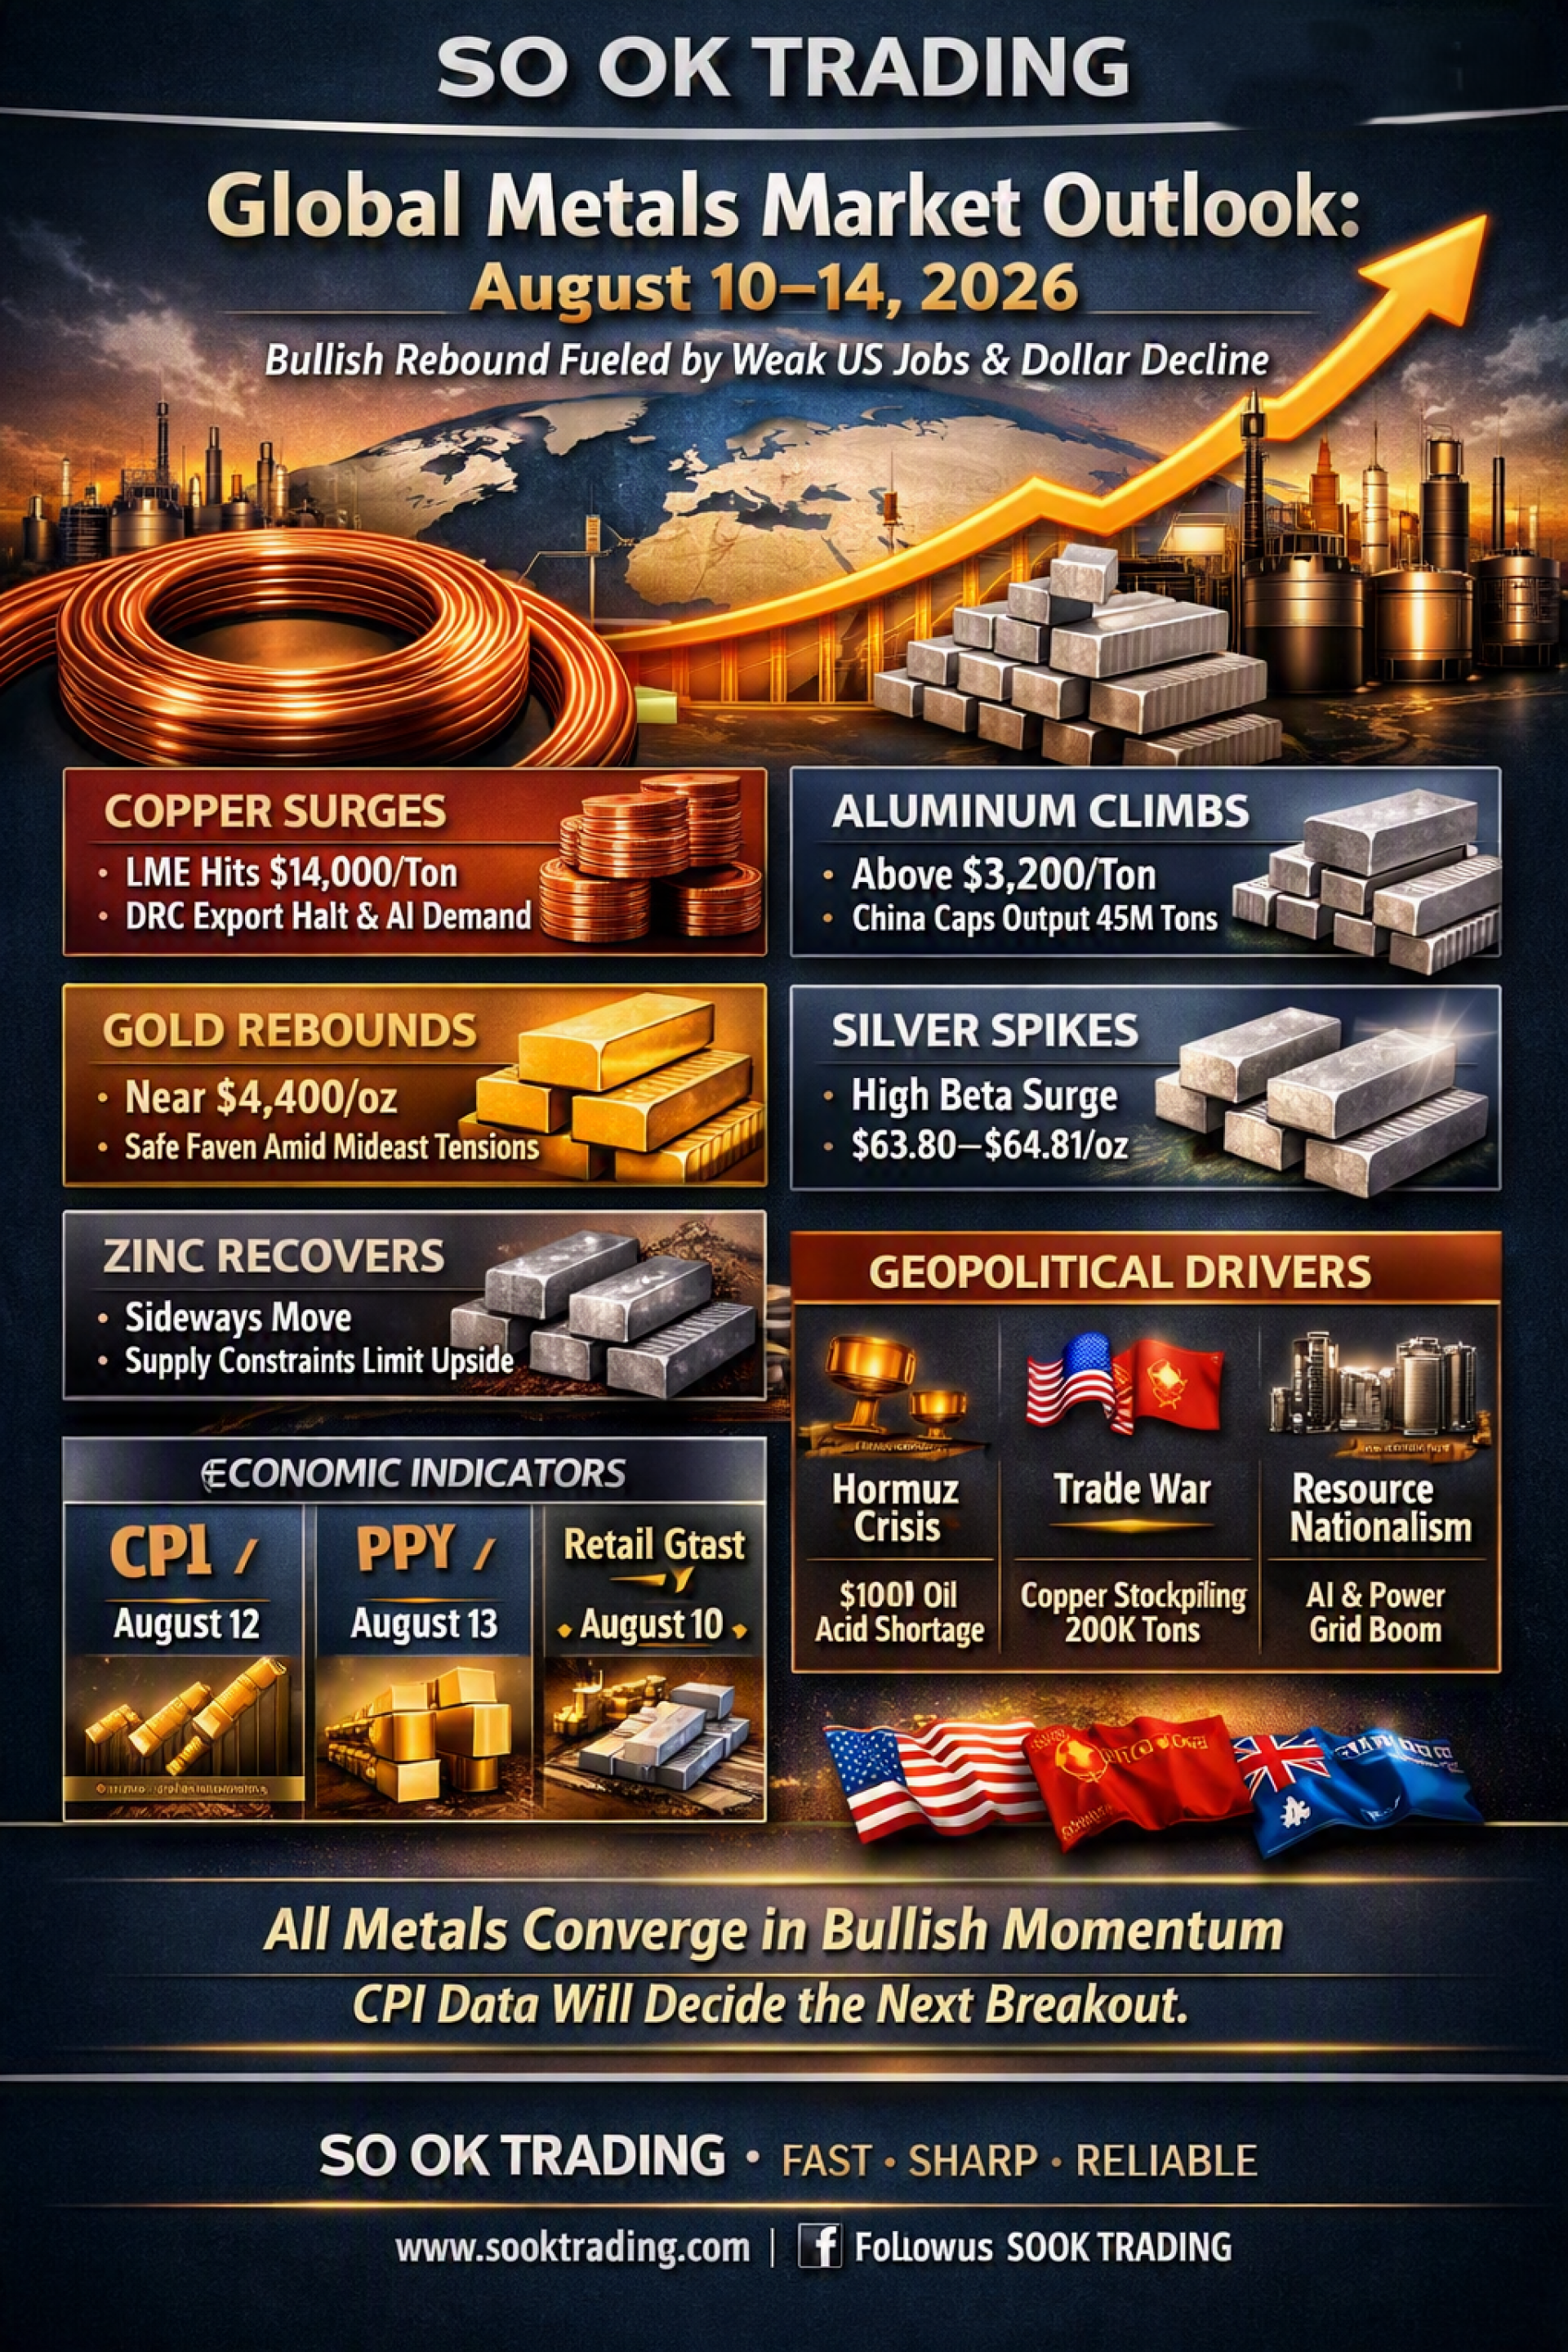
来週の金属市場は、特に注目すべき局面に入ります。 米国の雇用統計が予想外の -23,000人減 となり、ドルが急速に下落。これにより、金・銀・銅・アルミニウム を含む世界のコモディティ価格が一斉に反発し、経済要因と地政学リスクが同時に市場を押し上げています。
COPPER — 今週の主役、力強い上昇トレンド継続
銅は市場の中心的存在となっています。 LME銅先物は 14,000ドル/トン を突破し、過去3か月で最も力強い週次上昇を記録。 背景には、LME在庫が8か月ぶりの低水準まで減少したこと、さらに コンゴ民主共和国(DRC)が銅・コバルト精鉱の輸出停止 を発表し、国内加工を義務化したことが挙げられます。
加えて、AIインフラや世界的な電力網アップグレードに伴う銅需要が急増しており、 「銅の上昇はまだ終わらない」 と見る向きが強まっています。 来週は重要なレジスタンスを試す可能性が高く、突破すれば過去高値を再び目指す展開も現実的です。
ALUMINUM — 銅に連動した安定上昇
アルミニウムも堅調に上昇を続けています。 価格は 3,200ドル/トン を上回り、数週間ぶりの高値圏に到達。
中国が生産能力を 4,500万トンに制限 しているため、アジアの供給は継続的にタイトな状態。 さらに、銅価格高騰を受けて、各産業がアルミへの代替を進めており、需要増が追い風となっています。
来週も銅や他のベースメタルとともに上昇基調が続く見通しです。
GOLD — NFPショック後の力強い反発、ただしレンジ内の動き
金価格は 4,400ドル/オンス 付近まで反発。 米雇用統計の悪化により、米国債利回りとドルが急落したことが背景です。
ただし、金市場は依然として 「上昇レンジ内の横ばい(Sideways Up)」 の状態で、 4,450ドル付近では利確売りが入りやすい展開が続きます。
中東情勢、特に ホルムズ海峡・紅海の緊張 が続いており、 来週も安全資産としての金需要は強いと見られます。
SILVER — ハイベータ特性で金を上回る急騰
銀は市場のボラティリティを象徴する存在です。 9月限は 63.80〜64.81ドル/オンス まで急騰し、金よりも強い反応を示しました。
来週は 65〜68ドル の主要レジスタンスを試す可能性がありますが、 金よりも大きな値動きとなるため、リスク管理が重要です。
ZINC — 回復基調だが供給増が上値を抑制
亜鉛は市場心理の改善により反発していますが、 世界の鉱山供給が増加しており、今後は供給過剰に向かう可能性があります。
そのため、来週の値動きは 小幅な上昇〜横ばい が中心となり、 銅やアルミほどの強い上昇は期待しにくい状況です。
地政学リスク:現在最も強力な価格押し上げ要因
1) ホルムズ海峡危機 — 影響は想定以上に深刻
米国・イスラエルとイランの緊張により、ブレント原油は 100ドル に急騰。 さらに、銅精製に不可欠な 硫酸の供給不足(Sulfuric Acid Crisis) が発生し、 世界の銅精製能力が圧迫されています。
これが銅価格の急騰を正当化する大きな要因となっています。
2) 貿易戦争 — 銅価格を押し上げる「人工的需要」
米国が銅の輸入関税決定を延期したことで市場に不透明感が広がり、 トレーダーがリスク回避のために米国内の銅在庫を積み増し。
結果、米国の銅在庫は 20万トン を突破し、過去最高水準に。 世界市場の供給不足をさらに悪化させています。
3) 資源ナショナリズム + AIインフラ需要の急拡大
DRCやベネズエラなど資源国が原料輸出を制限し、国内加工を義務化。 同時に、世界各国がAIデータセンター建設や電力網強化を加速。
これらが重なり、 銅・アルミ・銀は「構造的な供給不足」 に向かっていると見られます。
米国経済指標:金価格を左右する決定的要因
来週の CPI は金市場にとって「最大の決定要因」。 予想を下回れば金は急騰、上回れば利確売りが一気に出る可能性があります。
PPIや小売売上も重要で、 雇用悪化後に消費が弱ければ、景気後退懸念が強まり、 安全資産としての金需要がさらに高まります。
注目すべき通貨:DXY・人民元(CNY)・豪ドル(AUD)
DXY(ドル指数):急落。101.50を割れば100を試す可能性 → 金・銀・銅に強い追い風
CNY(人民元):上昇。中国の金属輸入需要を押し上げ、ベースメタル価格を支援
AUD/USD:反発。RBAが金利据え置き+ドル安 → コモディティ投資資金が流入
総括:2026年8月10〜14日の金属市場
世界の金属市場は現在、 「複数の強力な追い風が同時に重なる局面」 にあります。
景気減速
ドル安
地政学リスク
供給逼迫
銅とアルミが市場を牽引し、 金と銀はインフレとリスク回避の需要で上昇。 亜鉛は供給増で上値が限定的。
来週の CPI がすべての方向性を決める重要指標となります。 予想を下回れば、金属市場は新たな上昇局面に入る可能性があります。
SO OK TRADING — あなたの信頼できるビジネスパートナー
FAST • SHARP • RELIABLE www.sooktrading.com Facebook: SO OK TRADING
**産業金属・貴金属市場の見通し — 来週(2026年8月10日〜14日)
SO OK TRADING レポート|2026年8月9日**
来週の金属市場は、特に注目すべき局面に入ります。 米国の雇用統計が予想外の -23,000人減 となり、ドルが急速に下落。これにより、金・銀・銅・アルミニウム を含む世界のコモディティ価格が一斉に反発し、経済要因と地政学リスクが同時に市場を押し上げています。
COPPER — 今週の主役、力強い上昇トレンド継続
銅は市場の中心的存在となっています。 LME銅先物は 14,000ドル/トン を突破し、過去3か月で最も力強い週次上昇を記録。 背景には、LME在庫が8か月ぶりの低水準まで減少したこと、さらに コンゴ民主共和国(DRC)が銅・コバルト精鉱の輸出停止 を発表し、国内加工を義務化したことが挙げられます。
加えて、AIインフラや世界的な電力網アップグレードに伴う銅需要が急増しており、 「銅の上昇はまだ終わらない」 と見る向きが強まっています。 来週は重要なレジスタンスを試す可能性が高く、突破すれば過去高値を再び目指す展開も現実的です。
ALUMINUM — 銅に連動した安定上昇
アルミニウムも堅調に上昇を続けています。 価格は 3,200ドル/トン を上回り、数週間ぶりの高値圏に到達。
中国が生産能力を 4,500万トンに制限 しているため、アジアの供給は継続的にタイトな状態。 さらに、銅価格高騰を受けて、各産業がアルミへの代替を進めており、需要増が追い風となっています。
来週も銅や他のベースメタルとともに上昇基調が続く見通しです。
GOLD — NFPショック後の力強い反発、ただしレンジ内の動き
金価格は 4,400ドル/オンス 付近まで反発。 米雇用統計の悪化により、米国債利回りとドルが急落したことが背景です。
ただし、金市場は依然として 「上昇レンジ内の横ばい(Sideways Up)」 の状態で、 4,450ドル付近では利確売りが入りやすい展開が続きます。
中東情勢、特に ホルムズ海峡・紅海の緊張 が続いており、 来週も安全資産としての金需要は強いと見られます。
SILVER — ハイベータ特性で金を上回る急騰
銀は市場のボラティリティを象徴する存在です。 9月限は 63.80〜64.81ドル/オンス まで急騰し、金よりも強い反応を示しました。
来週は 65〜68ドル の主要レジスタンスを試す可能性がありますが、 金よりも大きな値動きとなるため、リスク管理が重要です。
ZINC — 回復基調だが供給増が上値を抑制
亜鉛は市場心理の改善により反発していますが、 世界の鉱山供給が増加しており、今後は供給過剰に向かう可能性があります。
そのため、来週の値動きは 小幅な上昇〜横ばい が中心となり、 銅やアルミほどの強い上昇は期待しにくい状況です。
地政学リスク:現在最も強力な価格押し上げ要因
1) ホルムズ海峡危機 — 影響は想定以上に深刻
米国・イスラエルとイランの緊張により、ブレント原油は 100ドル に急騰。 さらに、銅精製に不可欠な 硫酸の供給不足(Sulfuric Acid Crisis) が発生し、 世界の銅精製能力が圧迫されています。
これが銅価格の急騰を正当化する大きな要因となっています。
2) 貿易戦争 — 銅価格を押し上げる「人工的需要」
米国が銅の輸入関税決定を延期したことで市場に不透明感が広がり、 トレーダーがリスク回避のために米国内の銅在庫を積み増し。
結果、米国の銅在庫は 20万トン を突破し、過去最高水準に。 世界市場の供給不足をさらに悪化させています。
3) 資源ナショナリズム + AIインフラ需要の急拡大
DRCやベネズエラなど資源国が原料輸出を制限し、国内加工を義務化。 同時に、世界各国がAIデータセンター建設や電力網強化を加速。
これらが重なり、 銅・アルミ・銀は「構造的な供給不足」 に向かっていると見られます。
米国経済指標:金価格を左右する決定的要因
来週の CPI は金市場にとって「最大の決定要因」。 予想を下回れば金は急騰、上回れば利確売りが一気に出る可能性があります。
PPIや小売売上も重要で、 雇用悪化後に消費が弱ければ、景気後退懸念が強まり、 安全資産としての金需要がさらに高まります。
注目すべき通貨:DXY・人民元(CNY)・豪ドル(AUD)
DXY(ドル指数):急落。101.50を割れば100を試す可能性 → 金・銀・銅に強い追い風
CNY(人民元):上昇。中国の金属輸入需要を押し上げ、ベースメタル価格を支援
AUD/USD:反発。RBAが金利据え置き+ドル安 → コモディティ投資資金が流入
総括:2026年8月10〜14日の金属市場
世界の金属市場は現在、 「複数の強力な追い風が同時に重なる局面」 にあります。
景気減速
ドル安
地政学リスク
供給逼迫
銅とアルミが市場を牽引し、 金と銀はインフレとリスク回避の需要で上昇。 亜鉛は供給増で上値が限定的。
来週の CPI がすべての方向性を決める重要指標となります。 予想を下回れば、金属市場は新たな上昇局面に入る可能性があります。
SO OK TRADING — あなたの信頼できるビジネスパートナー
FAST • SHARP • RELIABLE www.sooktrading.com Facebook: SO OK TRADING

関連コンテンツ
銅 ― クリーンエネルギー時代の戦略的金属
再生可能エネルギー、電気自動車、そしてデジタル技術へと世界が移行する中で、銅は新しい世界経済の心臓部となっています。発電から送電、そして AI を駆動するデータセンターに至るまで、銅は不可欠な役割を果たしています。
タイも例外ではありません。銅リサイクル産業は急速に成長し、年間平均 7.6% の構造的上昇期(Structural Uptrend)に入り、世界トップ 10 の銅スクラップ輸出国の一つへと躍進しました。
♻️ 廃金属から世界的ビジネスチャンスへ
リサイクル銅はコスト削減だけでなく、新規製錬と比較して 85% の二酸化炭素排出削減を実現し、世界が重視する ESG と Net Zero に応えます。タイの製錬所や事業者は、自動ワイヤーストリッピング機や LIBS / ハイパースペクトルイメージング などのクリーン技術を導入し、純度と商業価値を高めています。
⚙️ 世界市場はスーパーサイクルへ
2026–2035 年の世界銅価格は、EV、AI、データセンター、クリーンエネルギーの需要に支えられ、急騰する見込みです。2035 年までに価格は 1万5千ドル/トン を突破すると予測されており、供給不足と電力インフラ投資が背景となっています。
31 7月 2026
投稿イントロダクション (日本語版)
鉛ブルリオン(Lead Bullion) と 鉛インゴット(Lead Ingot) は、世界の産業において重要な役割を果たす二つの形態です。上流の製造工程から下流のエネルギー産業やバッテリー用途に至るまで広く利用されています。鉛ブルリオンは鉱石やリサイクルスクラップからの製錬によって得られる原材料であり、鉛インゴットは精錬を経て高純度化された製品で、鉛酸バッテリー、放射線防護材、バックアップ電源システムなど、精密さを要求される産業用途に不可欠です。
世界がクリーンエネルギーと電気自動車(EV)へ移行する現在においても、鉛は依然として戦略的な金属です。鉛酸バッテリーは 循環型経済(Circular Economy) の最も成功したモデルの一つであり、ほぼ100%のリサイクルが可能で、新たな採掘を減らし環境負荷を大幅に軽減します。
SO OK TRADING は、高品質な鉛製品(Lead Bullion と Lead Ingot)を提供し、現代エネルギー産業の需要に応える信頼できるビジネスパートナーです。理念は FAST • SHARP • RELIABLE — 迅速、正確、そして信頼性。
12 10月 2026
