「全面緑!世界の非鉄金属が急騰 — バーツ安がタイのコストをさらに圧迫 : 産業への警告信号 ― SO OK TRADING が世界の金属サイクルを分析し、タイのビジネスを変革」: 2026年8月4日
最終更新: 4 8月 2026
1789 閲覧数

Non-Ferrous Supercycle : SO OK TRADING : 2026年8月4日
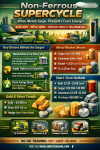
「全面緑!世界の非鉄金属が急騰 — バーツ安+金属高騰 = タイ企業の新たなコスト危機」
✨ 金属価格を押し上げるマクロ要因
米国金融政策とドル安 インフレと雇用の鈍化によりFRBの金融引き締め圧力が弱まり、ドル安が進行。ドル建てで取引される金属価格が他通貨保有者にとって割安となり、資金が急速にLME市場へ流入。
供給逼迫と地政学リスク 中国のアルミ生産制限、中東の緊張、欧州の高電力コスト、そしてLME在庫の歴史的低水準が供給を圧迫。
クリーンエネルギー需要 (Supercycle) EV、データセンター、グリーンメタルの拡大により、銅・アルミ・ニッケルの需要が持続的に増加。
各金属の動向
銅 (Copper): 13,900ドル/トンを上回り、14,000ドル突破で長期上昇トレンドへ。
アルミニウム (Aluminium): 買い戻しと供給制限で急騰。
ニッケル (Nickel): EVバッテリー需要で+1.63%の回復。
錫・銀 (Tin & Silver): 電子部品・太陽光パネル需要で最も強い上昇。
タイへの影響
バーツ安 (33.397 THB/USD): 輸入業者は二重のコスト負担。
錫価格 180万バーツ/トン突破: はんだ・電子回路産業に深刻な打撃。
戦略: 輸入業者はヘッジや先物契約でリスクを軽減すべき。
短期見通し
バーツ: 33.20–33.60のレンジで弱含み。
銅: 13,200–13,900ドルの基盤形成、14,000ドル突破で上昇余地拡大。
アルミ: 3,150–3,350ドルで推移、短期的な利確売りの可能性。
錫: 50,000ドル/トン以上を維持、半導体需要が支え。
「全面緑!世界の非鉄金属が急騰 — バーツ安+金属高騰 = タイ企業の新たなコスト危機」
✨ 金属価格を押し上げるマクロ要因
米国金融政策とドル安 インフレと雇用の鈍化によりFRBの金融引き締め圧力が弱まり、ドル安が進行。ドル建てで取引される金属価格が他通貨保有者にとって割安となり、資金が急速にLME市場へ流入。
供給逼迫と地政学リスク 中国のアルミ生産制限、中東の緊張、欧州の高電力コスト、そしてLME在庫の歴史的低水準が供給を圧迫。
クリーンエネルギー需要 (Supercycle) EV、データセンター、グリーンメタルの拡大により、銅・アルミ・ニッケルの需要が持続的に増加。
各金属の動向
銅 (Copper): 13,900ドル/トンを上回り、14,000ドル突破で長期上昇トレンドへ。
アルミニウム (Aluminium): 買い戻しと供給制限で急騰。
ニッケル (Nickel): EVバッテリー需要で+1.63%の回復。
錫・銀 (Tin & Silver): 電子部品・太陽光パネル需要で最も強い上昇。
タイへの影響
バーツ安 (33.397 THB/USD): 輸入業者は二重のコスト負担。
錫価格 180万バーツ/トン突破: はんだ・電子回路産業に深刻な打撃。
戦略: 輸入業者はヘッジや先物契約でリスクを軽減すべき。
短期見通し
バーツ: 33.20–33.60のレンジで弱含み。
銅: 13,200–13,900ドルの基盤形成、14,000ドル突破で上昇余地拡大。
アルミ: 3,150–3,350ドルで推移、短期的な利確売りの可能性。
錫: 50,000ドル/トン以上を維持、半導体需要が支え。

関連コンテンツ
リサイクルアルミニウム:スクラップから世界の新しい標準へ
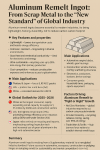
現代の産業が Net Zero と サーキュラーエコノミー へ急速に移行する中、アルミニウム再溶解インゴット(Aluminum Remelt Ingot)はもはや「選択肢」ではなく、持続可能性と経済競争力を実現するために各国が必要とする 主役 となりつつあります。
その特長は、軽量・高強度・耐食性・優れた熱・電気伝導性 にあり、再溶解インゴットは 自動車、建設、電子機器、包装材 など幅広い産業で求められる高品質かつ環境に優しい素材として活用されています。
さらに重要なのは、アルミニウムのリサイクルは新規生産に比べて 95%も少ないエネルギー で済むことです。これによりコスト削減とカーボンフットプリントの大幅な低減が可能となり、世界市場での需要は急速に拡大しています。特に ADC12 は中国、日本、タイで人気が高く、また A356 や AC4B は自動車部品や高強度構造材に広く使用されています。
2025–2026年の世界動向:
- 中国:電気自動車(EV)と建設需要に対応するため生産能力を拡大
- 米国:世界で最も高い再溶解利用率(81%)、厳格な関税政策の下で拡大
- 日本:完全にリサイクルと輸入に依存、高度な選別技術を駆使しグリーンアルミニウムの利用を拡大
- タイ:ASEANのスクラップハブとして台頭、86%の缶リサイクル率とサーキュラーエコノミーの推進
スクラップから → 未来の主役へ
アルミニウム再溶解インゴットは、今や全産業が必要とする新しい標準となりつつあります。金属・製造業界に携わる方々にとって、今こそ市場のチャンスを掴むためにリメルトへの移行を進めるべき時です。
21 2月 2026
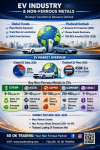
「電気自動車(EV)産業の未来 2026:戦略的転換と非鉄金属の役割」
SO OK TRADING — 2026年9月9日
2026年は、世界とタイにおける電気自動車(EV)産業にとって重要な転換点です。急速な成長期を経て、市場は「戦略的調整期」に入り、価格競争、現地生産への投資、地政学的圧力が強まっています。
同時に、リチウム、ニッケル、銅、アルミニウム、コバルトといった非鉄金属はEV生産の中心的存在となっています。EV一台あたりの鉱物使用量は内燃機関車の約3〜6倍に達します。
世界市場は、低価格EVや実用化が進む固体電池(Solid-State Battery)によってマスマーケットへと移行しています。タイでは「30@30政策」に基づき、国内組立(CKD)生産が進み、年間約125,000台のBEV新規登録が見込まれています。
非鉄金属は単なる原材料ではなく、クリーンエネルギーと循環型経済を結びつける新しい経済の原動力です。
SO OK TRADING — 非鉄金属の世界におけるあなたのビジネスパートナー
FAST | SHARP | RELIABLE
9 9月 2026
