「CPI飙升引发非铁金属市场抛售 —— 铜与铝依然紧张,关注美联储与地缘政治风险撼动全球金属价格 | SO OK TRADING 最新分析」; 2026年10月15日
最后更新: 15 10月 2026
70 浏览量
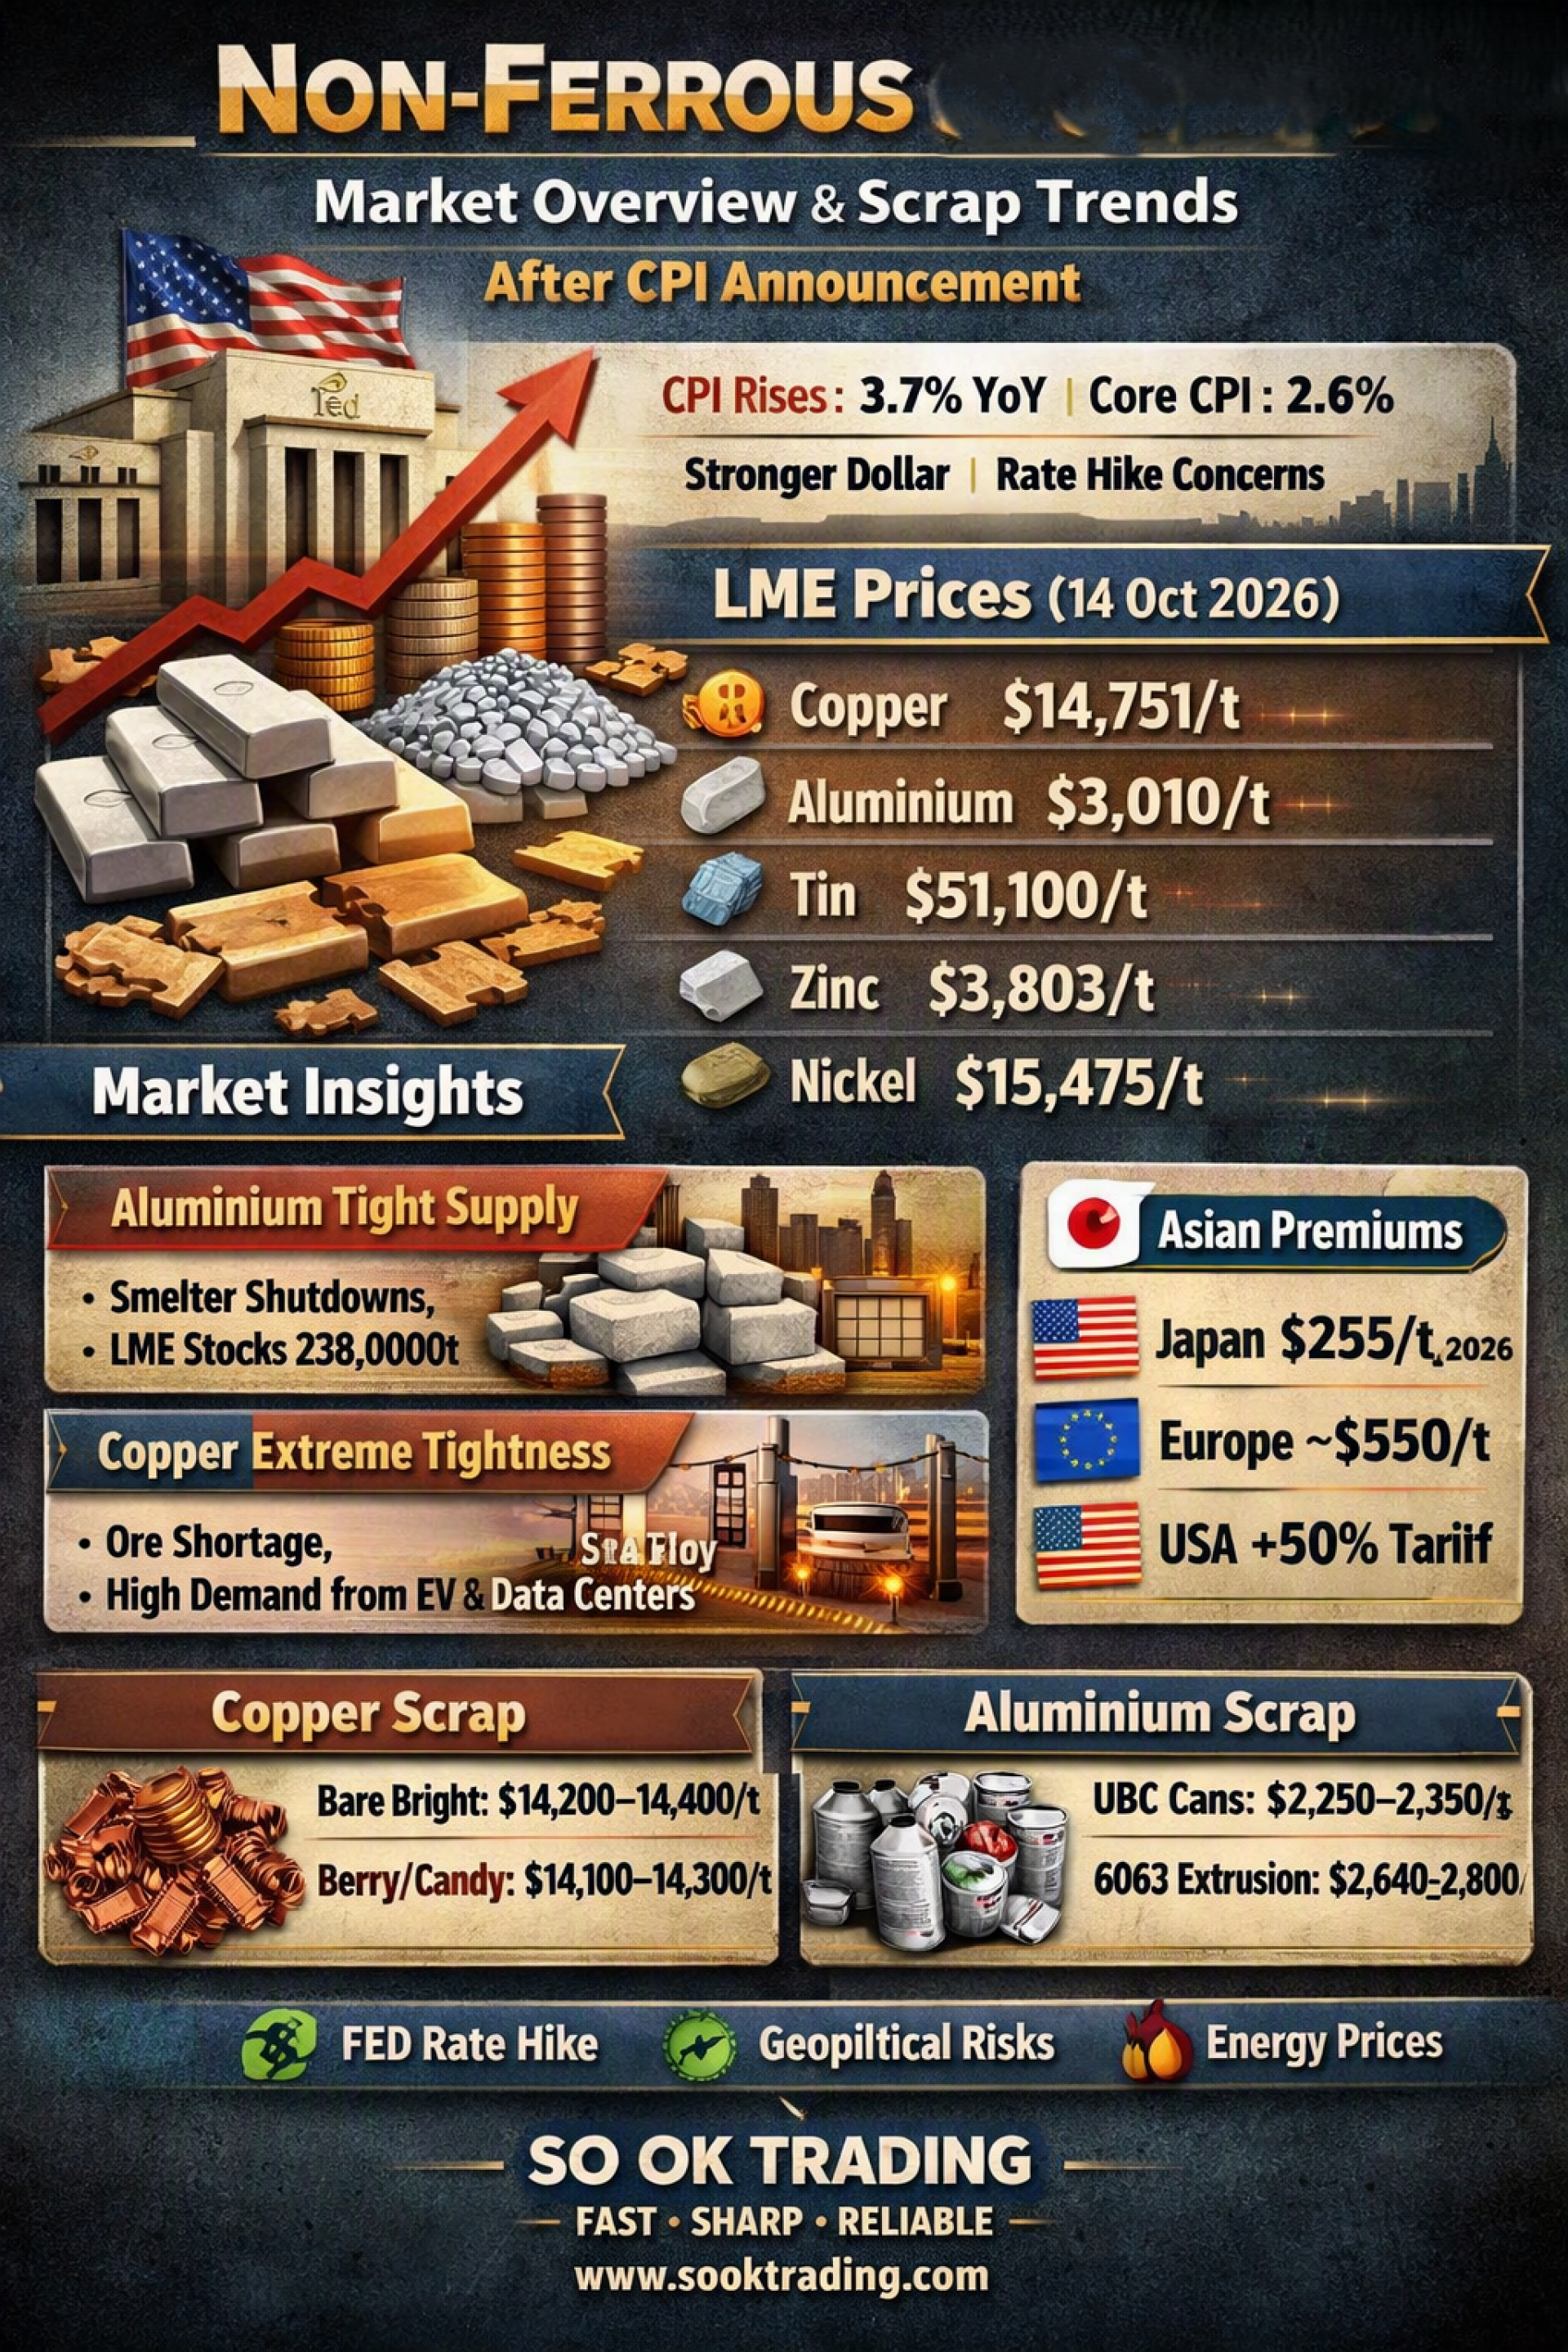
非铁金属市场概况与亚洲废金属趋势
CPI公布后 | SO OK TRADING | 2026年10月15日
全球非铁金属市场在2026年10月中旬面临全面抛售压力。美国9月消费者物价指数(CPI)高于预期:CPI同比3.7%,核心CPI同比2.6%。市场担忧美联储可能再次加息或长期维持高利率,美元走强,压制了风险资产需求,包括以美元计价的工业金属。
LME收盘价(2026年10月14日)
铜(Copper): 14,751美元/吨 — 受宏观压力下跌,Escondida矿(智利)达成劳工协议避免罢工
铝(Aluminium): 3,010美元/吨 — 跌至年内最低,欧洲市场供应过剩,期货一度跌破3,000美元关口
锡(Tin): 51,100美元/吨 — 下跌2.4–3%,但仍维持在50,000美元以上,供应链担忧与中东局势支撑价格
锌(Zinc): 3,803美元/吨 — 小幅下跌约0.4%,冶炼费用(TCs)降至历史最低
镍(Nickel): 15,475美元/吨 — 自2025年12月以来最低,LME库存充足
深度分析
铝: 期货价格疲软,但现货市场极度紧张。中东湾区冶炼厂停产导致年产能减少约300万吨,LME库存降至约238,625吨,为21世纪最低水平。欧美市场结构性支撑强劲。
铜: 美元走强导致短期抛售,但市场仍处于“极度紧张”状态。冶炼费用(TCs/RCs)创历史新低,矿石品位每年下降2–3%。电动车与数据中心需求成为长期支撑。
亚洲溢价(Asian Premiums)
日本(MJP Q4 2026): 约255美元/吨 — 较上季度下降35%,但仍高于危机前水平(约200美元)
欧洲(鹿特丹): 约550–585美元/吨 — 高溢价吸引金属流出亚洲
美国(中西部): 因50%关税维持高溢价
♻️ 亚洲废金属价格(Scrap Prices)
铜废料
Barley(裸铜线): 14,200–14,400美元/吨(较LME低250–450美元)
Berry/Candy(No.1铜线): 14,100–14,300美元/吨(较LME低350–550美元) → 矿石短缺推动冶炼厂转向废铜,需求强劲。
铝废料
UBC饮料罐: 2,250–2,350美元/吨(较此前>2,400美元下降)
6063型材: 2,640–2,800美元/吨(CIF亚洲) → 价格约为原铝(2,980美元/吨)的70–85%。东盟地区进口监管趋严,流通受限。
⚠️ 关注因素
美联储政策: 10月底会议加息概率约50%
美国经济数据: PPI与零售销售即将公布
地缘政治风险: 中东局势与霍尔木兹海峡封锁推高油价
✨ 总结
尽管通胀与美元走强带来宏观压力,铜与铝因供应紧张仍具结构性支撑。亚洲废金属市场中,铜废料保持坚挺,而铝废料受原铝价格下跌与进口监管影响承压。
SO OK TRADING — FAST • SHARP • RELIABLE 来自泰国的非铁金属专家 www.sooktrading.com Facebook: SO OK TRADING
相关文章
2026年东盟非铁金属回收现状
SO OK TRADING | 2026年10月10日
2026年,世界正全面进入“循环经济”时代
10 10月 2026
全球塑料危机2026:战争与石脑油撼动产业
SO OK TRADING | 2026年4月5日
塑料——曾经是日常生活的基础原料,如今却成为“稀缺商品”,在2026年4月震撼全球。
中东战争与石脑油短缺对石化产业造成巨大冲击,塑料价格急剧飙升,影响范围从食品包装到汽车零部件,几乎覆盖所有行业。
本文将深入解析:
危机根源:霍尔木兹海峡的封锁与中东工厂停产
价格与成本冲击:塑料价格在一个月内上涨超过37%
全球与泰国现状:各地区正面临严重短缺
应对之道:政府与企业正在加速推进的解决方案
这不仅仅是“价格上涨”,更是“供应短缺”,正在以前所未有的方式重塑全球产业格局。
SO OK TRADING
您的商业伙伴
FAST • SHARP • RELIABLE
5 4月 2026
全球铝市场展望 2026年10月 — SO OK TRADING 分析
全球铝市场(LME)在经历了上季度的强劲上涨后,正进入“短期调整阶段”。最新现货价格为 3,156.50 美元/吨,三个月期货价格为 3,169.50 美元/吨,价差 +13 美元,清晰地反映出 Contango(期货升水) —— 表明市场供应充足,暂时没有出现抢购现象。
尽管价格已回落至 3,170 美元/吨,整体仍被视为“为上升趋势积蓄力量的调整(Buy on Dip)”。其背后原因是结构性供应不足(Structural Deficit),以及 绿色转型(Green Transition) 带来的需求增长,例如电动车(EV)、太阳能和可再生能源基础设施。
本次分析将深入探讨 利好因素与风险因素、全球主要金融机构的观点,以及 2026年第四季度的价格前景,帮助企业和投资者在“强劲但波动”的市场中制定更有信心的采购策略。
1 10月 2026
