《泰国金属展望2036:铝、铜与钢——在电动车、清洁能源与循环利用的驱动下迈向绿色经济》 SO OK TRADING|2026年10月3日
最后更新: 3 10月 2026
158 浏览量
泰国金属展望:铝、铜与钢
SO OK TRADING|2026年10月3日
引言
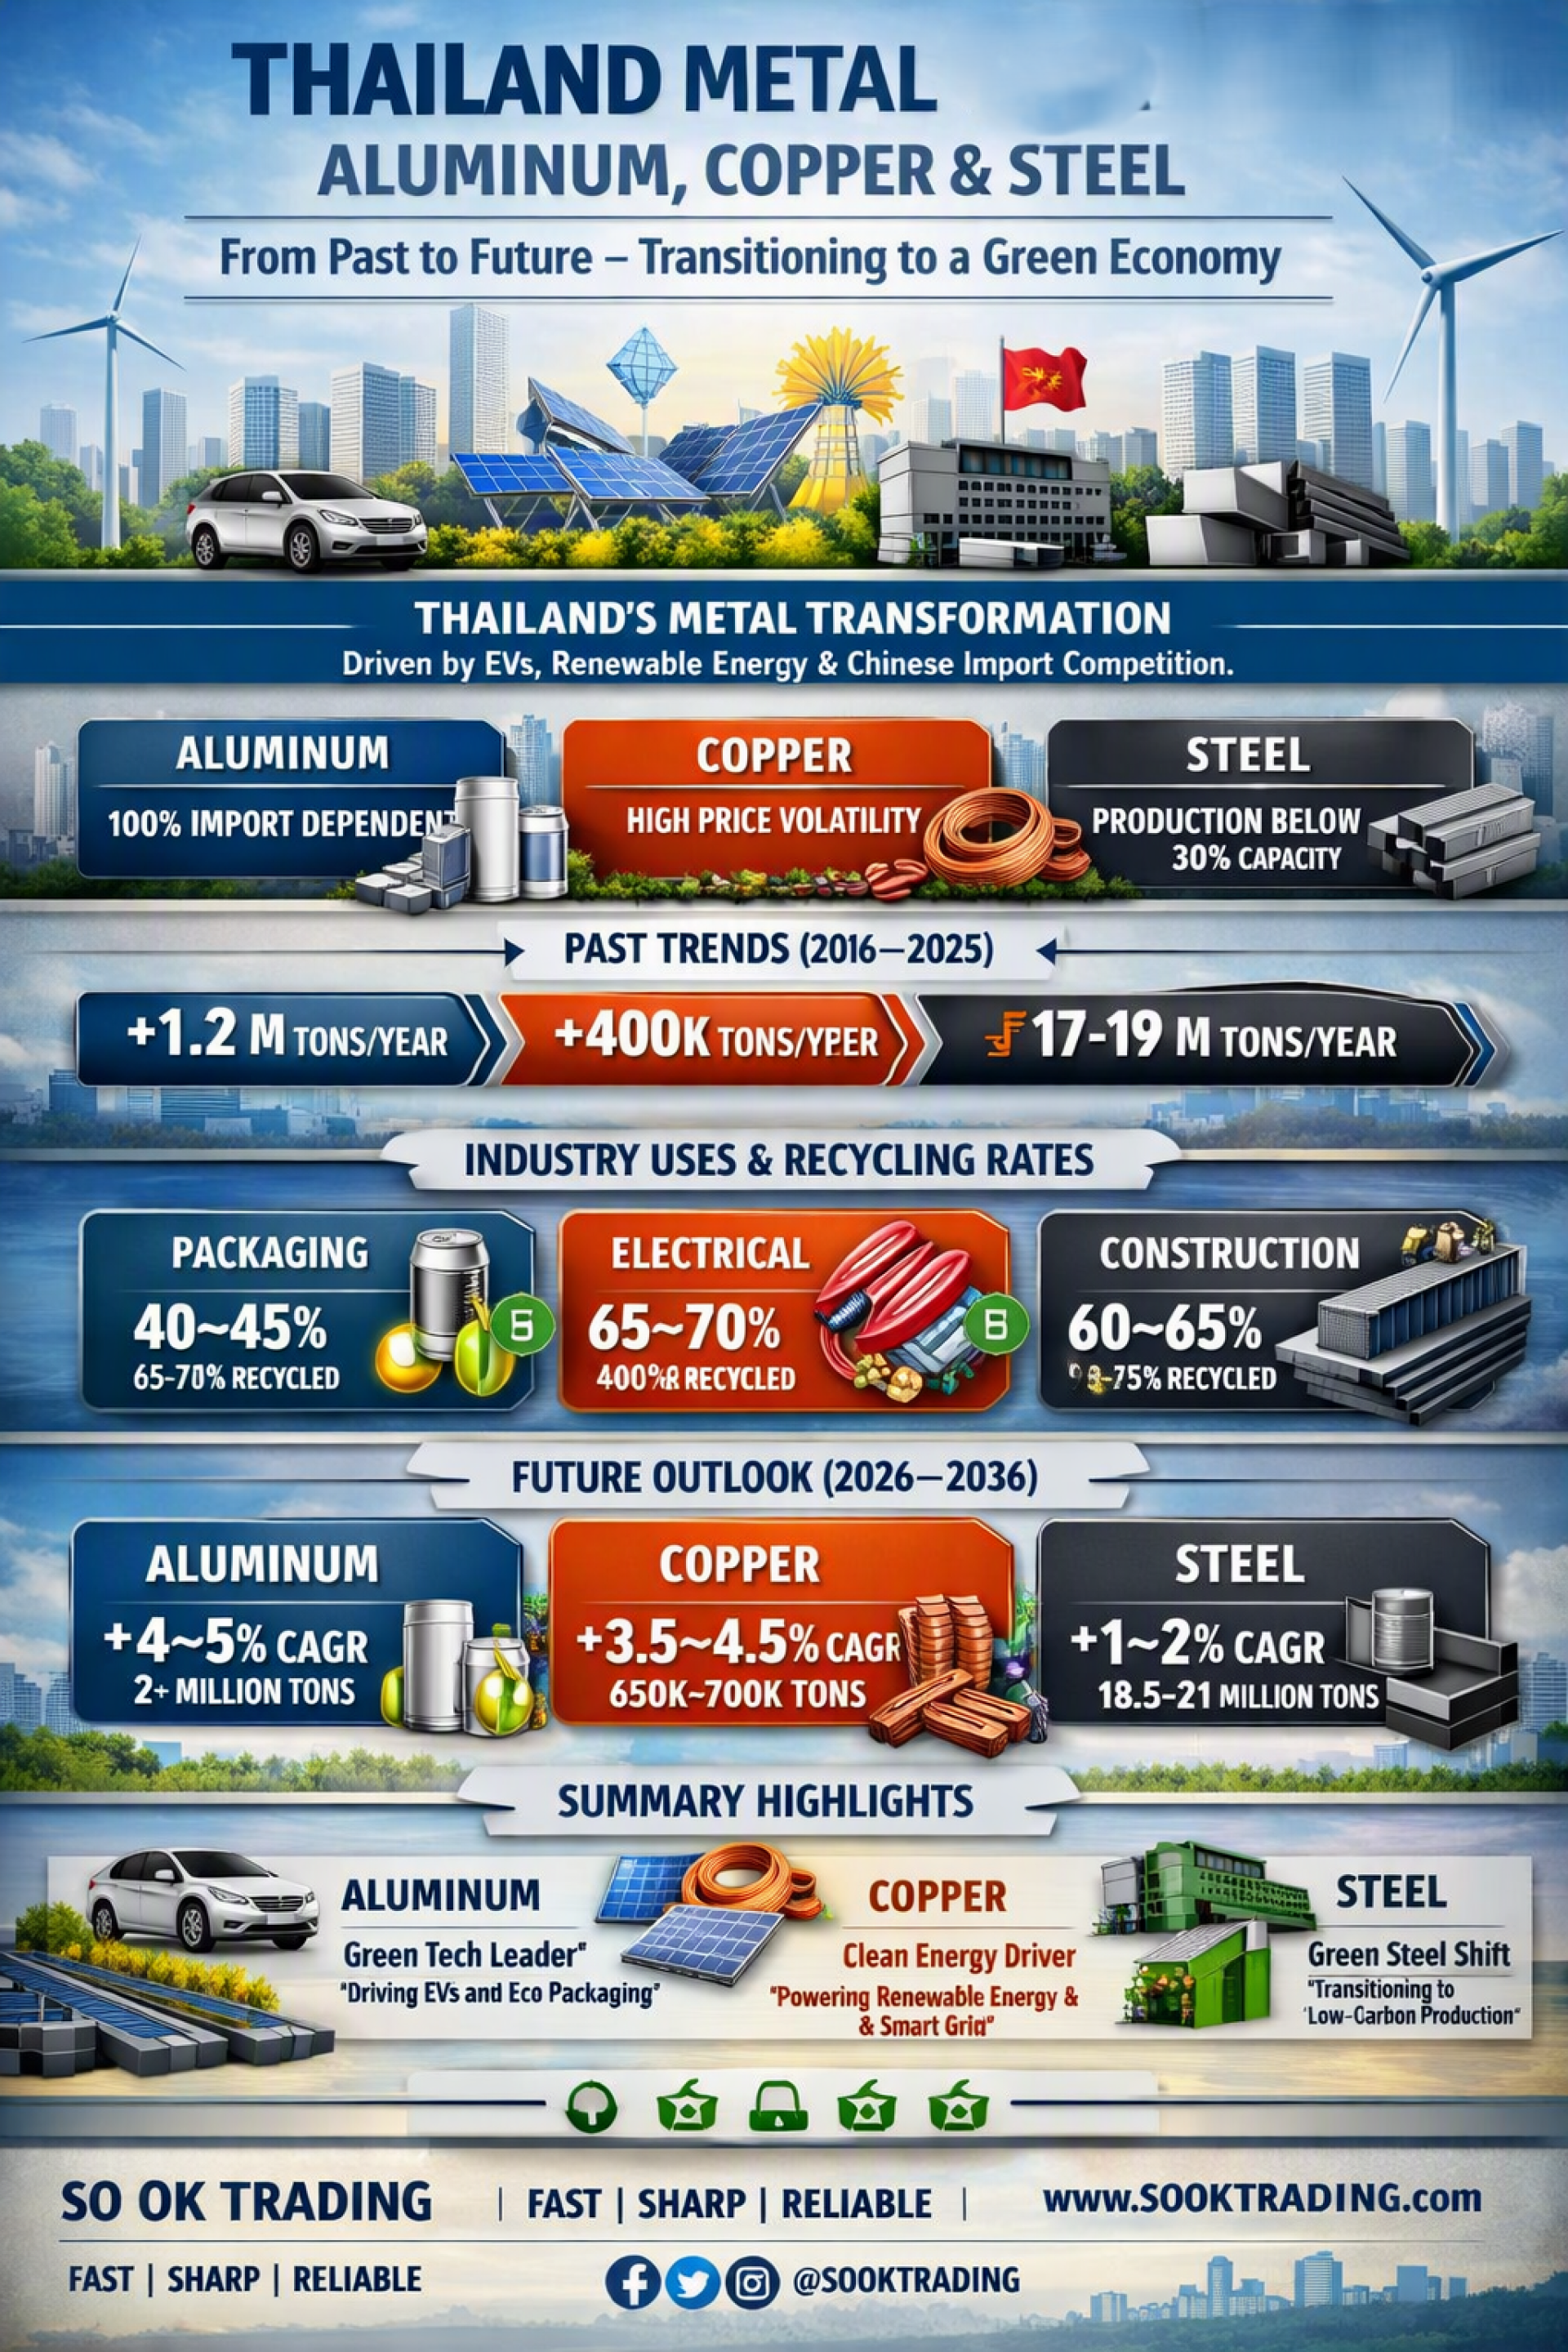
泰国正处于金属产业的重要转折点。推动力来自于 电动汽车(EV)、可再生能源 以及全球日益严格的 环保政策。与此同时,来自中国的低价进口产品仍然对国内制造商构成巨大压力。本文将深入分析 铝、铜和钢 的现状、过去趋势,以及 2026–2036年的展望(Outlook),并探讨产业应用、增长率(CAGR)以及如何适应可持续发展的要求。
当前状况
铝:需求因EV和包装材料而激增,但泰国完全依赖进口,并面临主要贸易伙伴的关税壁垒。
铜:广泛用于电力和电子领域,但价格波动剧烈,影响国内生产成本。
钢:产业低迷,因中国廉价钢材竞争,产能利用率降至30%以下。政府正加强泰国工业标准(TIS),以阻止低质量钢材进入市场。
过去趋势(2016–2025)
钢:需求曾高达每年1700–1900万吨,但在COVID-19期间急剧下降。目前需求约1800万吨,但实际产量仅580–810万吨。
铝:从2016年的80万吨增长至120–140万吨,主要由包装和轻量化汽车零部件推动。
铜:从30万吨逐步增加至40–45万吨,家电生产和电网扩张推动了需求。
行业应用
铝:包装(40–45%)、汽车(30%)、建筑(20%)
铜:电力与电子(65–70%)、空调设备(20%)
钢:建筑与基础设施(60–65%)、汽车(20%)、机械与包装(15%)
回收率
钢:最高,达到90–95%,国内废钢循环体系完善。
铝:平均60–70%(饮料罐超过90%)。
铜:仅40–50%,主要依赖出口废铜至海外再精炼。
展望(2026–2036)
铝:增长最快(CAGR 4–5%),预计2036年超过200万吨。EV与环保包装是主要驱动力。
铜:稳定增长(CAGR 3.5–4.5%),预计达到65–70万吨。智能电网与可再生能源扩张是关键。
钢:低增长(CAGR 1–2%),预计维持在1850–2100万吨之间。绿色钢材与进口管制是生存关键。
深度分析
铝:每辆EV的铝使用量比传统汽车高30–40%。泰国正努力成为“亚洲底特律”,打造完整EV生产基地。挑战在于建立高品质铝废料的国内循环体系。
铜:随着可再生能源扩张,电网与变压器需求激增。价格波动风险高,电子废弃物(E-Waste)回收技术至关重要。
钢:政府推动绿色钢材生产,并强化反倾销(AD)措施。电炉(EAF)低碳生产转型势在必行。
结论
泰国金属市场正处于明显的分化阶段:
铝与铜:成为EV与清洁能源时代的增长引擎。
钢:仍是基础设施的支柱,但必须转型为绿色钢材才能保持竞争力。
回收:是实现可持续发展的核心。钢材体系成熟,铝表现良好,而铜仍有巨大提升空间。
未来,泰国不仅要在价格上竞争,更要在 质量、可持续性与绿色经济适应力 上赢得优势。
SO OK TRADING — FAST|SHARP|RELIABLE 新时代金属领域值得信赖的合作伙伴 www.sooktrading.com Facebook: SO OK TRADING

相关文章
《铜与铝超级周期 2026–2027:AI与清洁能源时代的新经济核心》
价格展望与供需态势 | 全球市场展望 | SO OK TRADING | 2026年9月5日
5 9月 2026