「全球黄金进入考验之路 —— 2026年9月的剧烈波动:坚守$4,150还是再冲$4,700?」: 9 SEP
最后更新: 9 9月 2026
3467 浏览量
全球黄金市场 — 2026年9月
当“安全资产”正在接受考验 SO OK TRADING | 2026年9月9日
引言
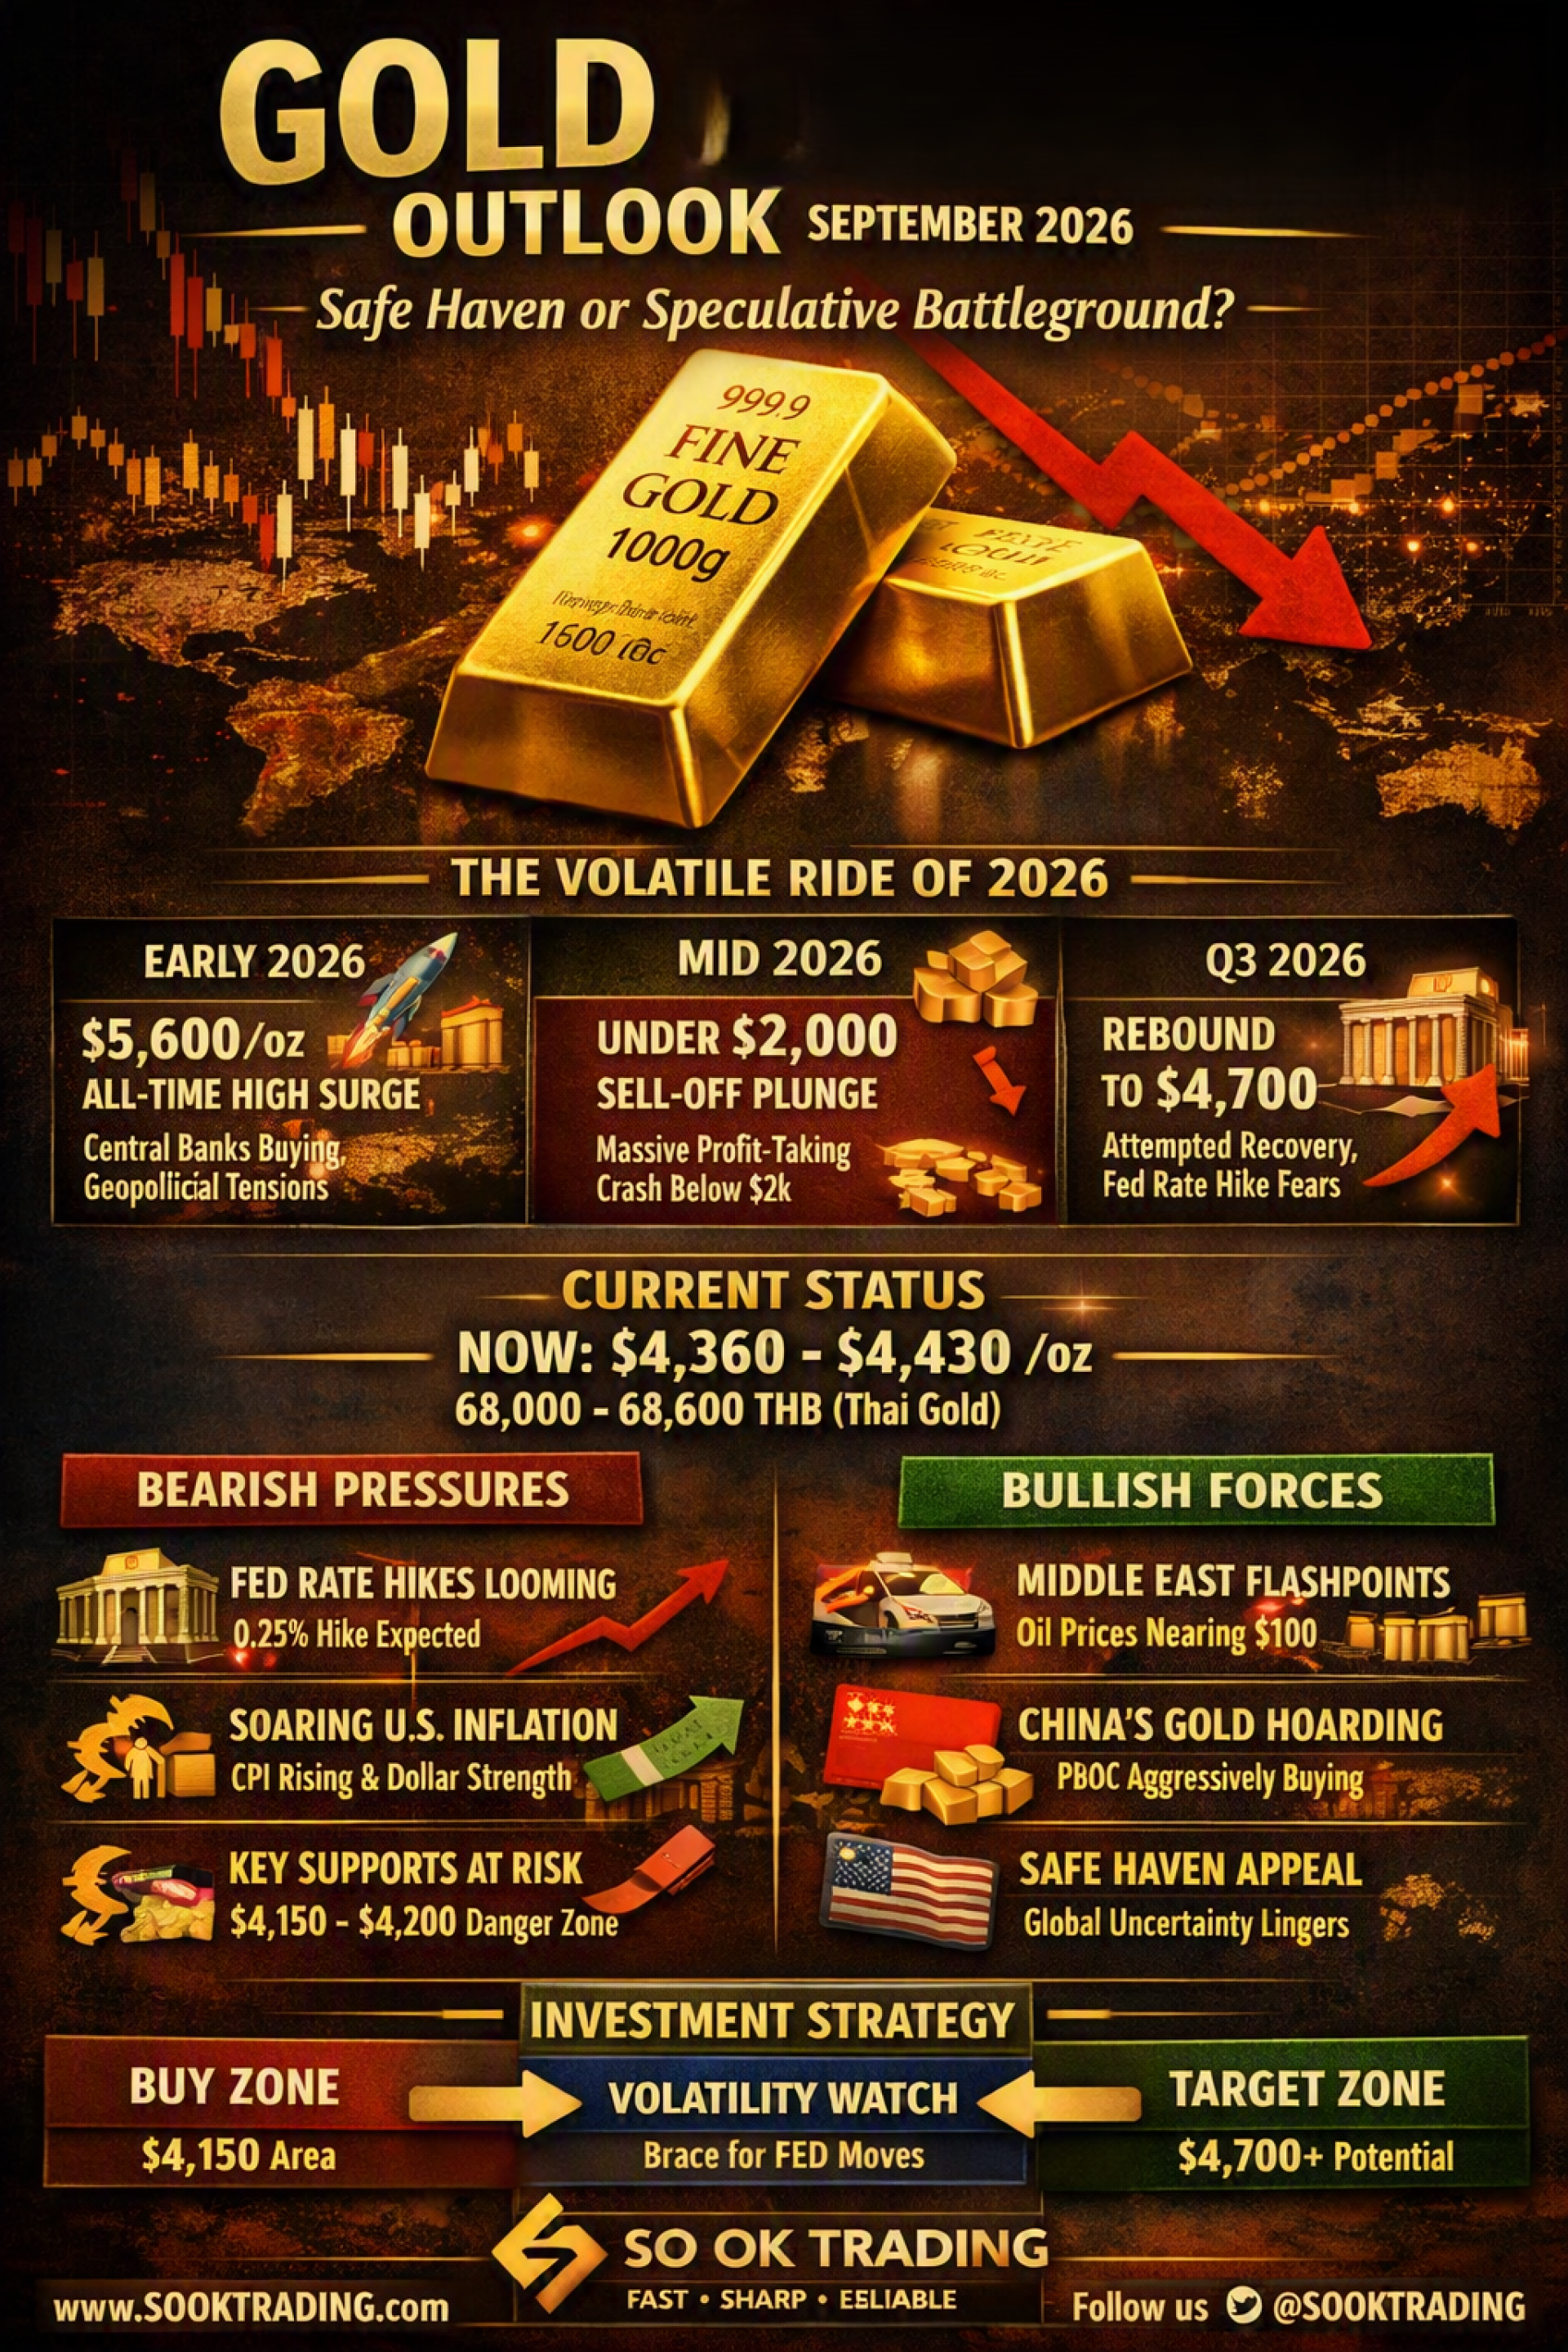
2026年,全球黄金市场既令人兴奋又令人胆寒。年初金价一度飙升至 每盎司5,600美元以上的历史新高,随后遭遇大规模抛售并迅速回调。目前(2026年9月),金价在 4,360–4,430美元/盎司区间震荡。泰国国内金价平均在 68,000–68,600泰铢之间波动,受到 泰铢升值至32.80–32.95泰铢/美元的压力。
此刻,投资者不得不思考:
“黄金仍然是真正的避险资产吗?” 还是已经成为“投机的战场”?
2026年概览与时间线
第一季度: 在央行买入与地缘政治紧张的推动下,泰国金价突破 82,000泰铢的历史高点。
第二季度: 市场进入超买状态,出现大规模抛售,价格跌破 70,000泰铢。
第三季度: 金价一度反弹至 4,700美元,但因美联储加息预期的压力,再度回落并形成新的支撑区间。
2026年9月展望
9月历来是黄金市场面临抛售压力的月份,即所谓的“九月效应”,今年亦不例外。当前市场正处于 紧张的盘整阶段 (Tense Consolidation Phase),多重压力与支撑因素激烈交锋。
压力因素:
强劲的就业数据使美联储极有可能加息 0.25%。
若美国通胀高于预期,将进一步推升美元,迫使金价跌破关键支撑位 $4,283,并可能下探 $4,150–$4,200/盎司。
支撑因素:
中东紧张局势,尤其是霍尔木兹海峡油轮遭袭事件,推动原油价格飙升至 97–99美元/桶。若局势升级为全面战争,金价有望再次测试 $4,660–$4,700。
中国人民银行 (PBoC) 持续增持黄金储备,为黄金的长期避险地位提供支撑。
全球市场影响
美国货币政策: 高利率削弱了无息资产黄金的吸引力,但美国创纪录的公共债务担忧仍支撑黄金需求。
地缘政治与能源: 中东紧张导致油价飙升,增加通胀压力,同时强化黄金的“避险”属性。
泰铢汇率: 尽管全球金价仍高于年初水平,但泰铢升值使泰国国内金价上涨受限,压力更大。
投资观点与策略
2026年9月的黄金市场是压力与支撑交织的战场。若美联储加息,金价可能下探至 $4,150;若地缘政治冲突升级,金价则可能回升至 $4,700。
投资者应采取 防御性策略,在价格接近区间下限时逐步买入,以降低风险并提升长期获利机会。同时,建议黄金在投资组合中的比例控制在 5–10%以内,以实现有效的风险分散。
结论
2026年9月,黄金正面临来自美国货币政策、中东地缘政治紧张以及全球央行行为的严峻考验。若将黄金视为避险资产,就必须做好随时应对剧烈波动的准备,并以谨慎的策略在无情的市场中生存。
今年的黄金不仅仅是一种投资,更是一场 “风险与机遇的博弈”,真实地映射出瞬息万变的全球经济格局。
SO OK TRADING — 您的商业伙伴 FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SO OK TRADING

相关文章
在全球迈向清洁能源与未来科技的时代,“铜” 已成为真正驱动世界经济的战略金属。
而中国——世界最大的铜消费国和冶炼国——正逐渐成为决定铜价与全球供应链走向的核心。
从江西省的德兴矿到安徽省的查亭矿,中国已经建立了亚洲最具影响力的铜业帝国。
同时,通过 紫金矿业(Zijin Mining)、江西铜业(Jiangxi Copper)、中国铁建(CREC) 等矿业巨头,中国不断扩展其全球影响力,从刚果到南美洲均有投资布局。
与此同时,扬山溢价(Yangshan Premium) 在近几年飙升至历史高位,清晰地反映出中国国内对实物铜的真实需求,以及全球市场供应的紧张局面。
因此,中国不仅仅是“买家”,更是 21世纪全球铜市场的“游戏规则制定者”。
28 9月 2026
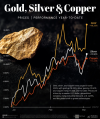
Copper prices are expected to remain elevated and bullish in 2026, driven by strong demand from the green energy transition (EVs, renewables, grid upgrades) and persistent mine supply constraints/disruptions, with forecasts generally placing prices in the $10,000 to over $12,000 per tonne range, although some analysts foresee a slight cooling to $10,000-$11,000 as market balances tighten. Key factors include IRA spending, AI infrastructure needs, constrained new mine supply, and potential Chinese economic recovery, creating tight markets despite some projected minor surpluses.
Key Price Predictions (2026):
Goldman Sachs: $10,000 - $11,000/tonne range, averaging $10,710/tonne in H1 2026.
J.P. Morgan: Averaging around $12,075/tonne, with potential spikes to $12,500/tonne in Q2.
Bank of America: Average of $11,313/tonne, with potential for $15,000/tonne spikes.
UBS: $11,000/tonne by Sept 2026.
World Bank: Average of $9,800/tonne.
Bullish Drivers:
Energy Transition: Massive demand for grid expansion, EVs, and renewable infrastructure.
AI Infrastructure: Increased demand for data centers.
Supply Deficit: Mine disruptions (Grasberg, Kamoa-Kakula, etc.) and difficulty bringing new mines online.
China: Potential economic rebound acting as a catalyst.
Potential Headwinds/Volatility:
Policy-induced Surpluses: E.g., from IRA incentives or scrap availability.
Stronger USD: Can weigh on commodity prices.
Slower Demand: If China's recovery falters.
Overall Outlook:
Expect a tight market with strong underlying demand, leading to high prices, but with significant volatility due to policy shifts and mine output fluctuations. The market is moving towards a structural deficit, supporting higher prices long-term
30 12月 2025
世界正经历人口史上最大的转折。
从“出生多于死亡”的时代,走向“人口系统性缩减”的时代——
这正是 低出生率时代(Low Fertility Era) 的信号,它将全面重塑全球经济结构。
21 7月 2026
