「SO OK TRADING 洞察:2026年全球金属市场动态 —— 铜价飙升、铝价高位企稳、锌供应紧张,凸显 Supply Crunch 与科技需求」:2026年9月8日
最后更新: 8 9月 2026
2021 浏览量
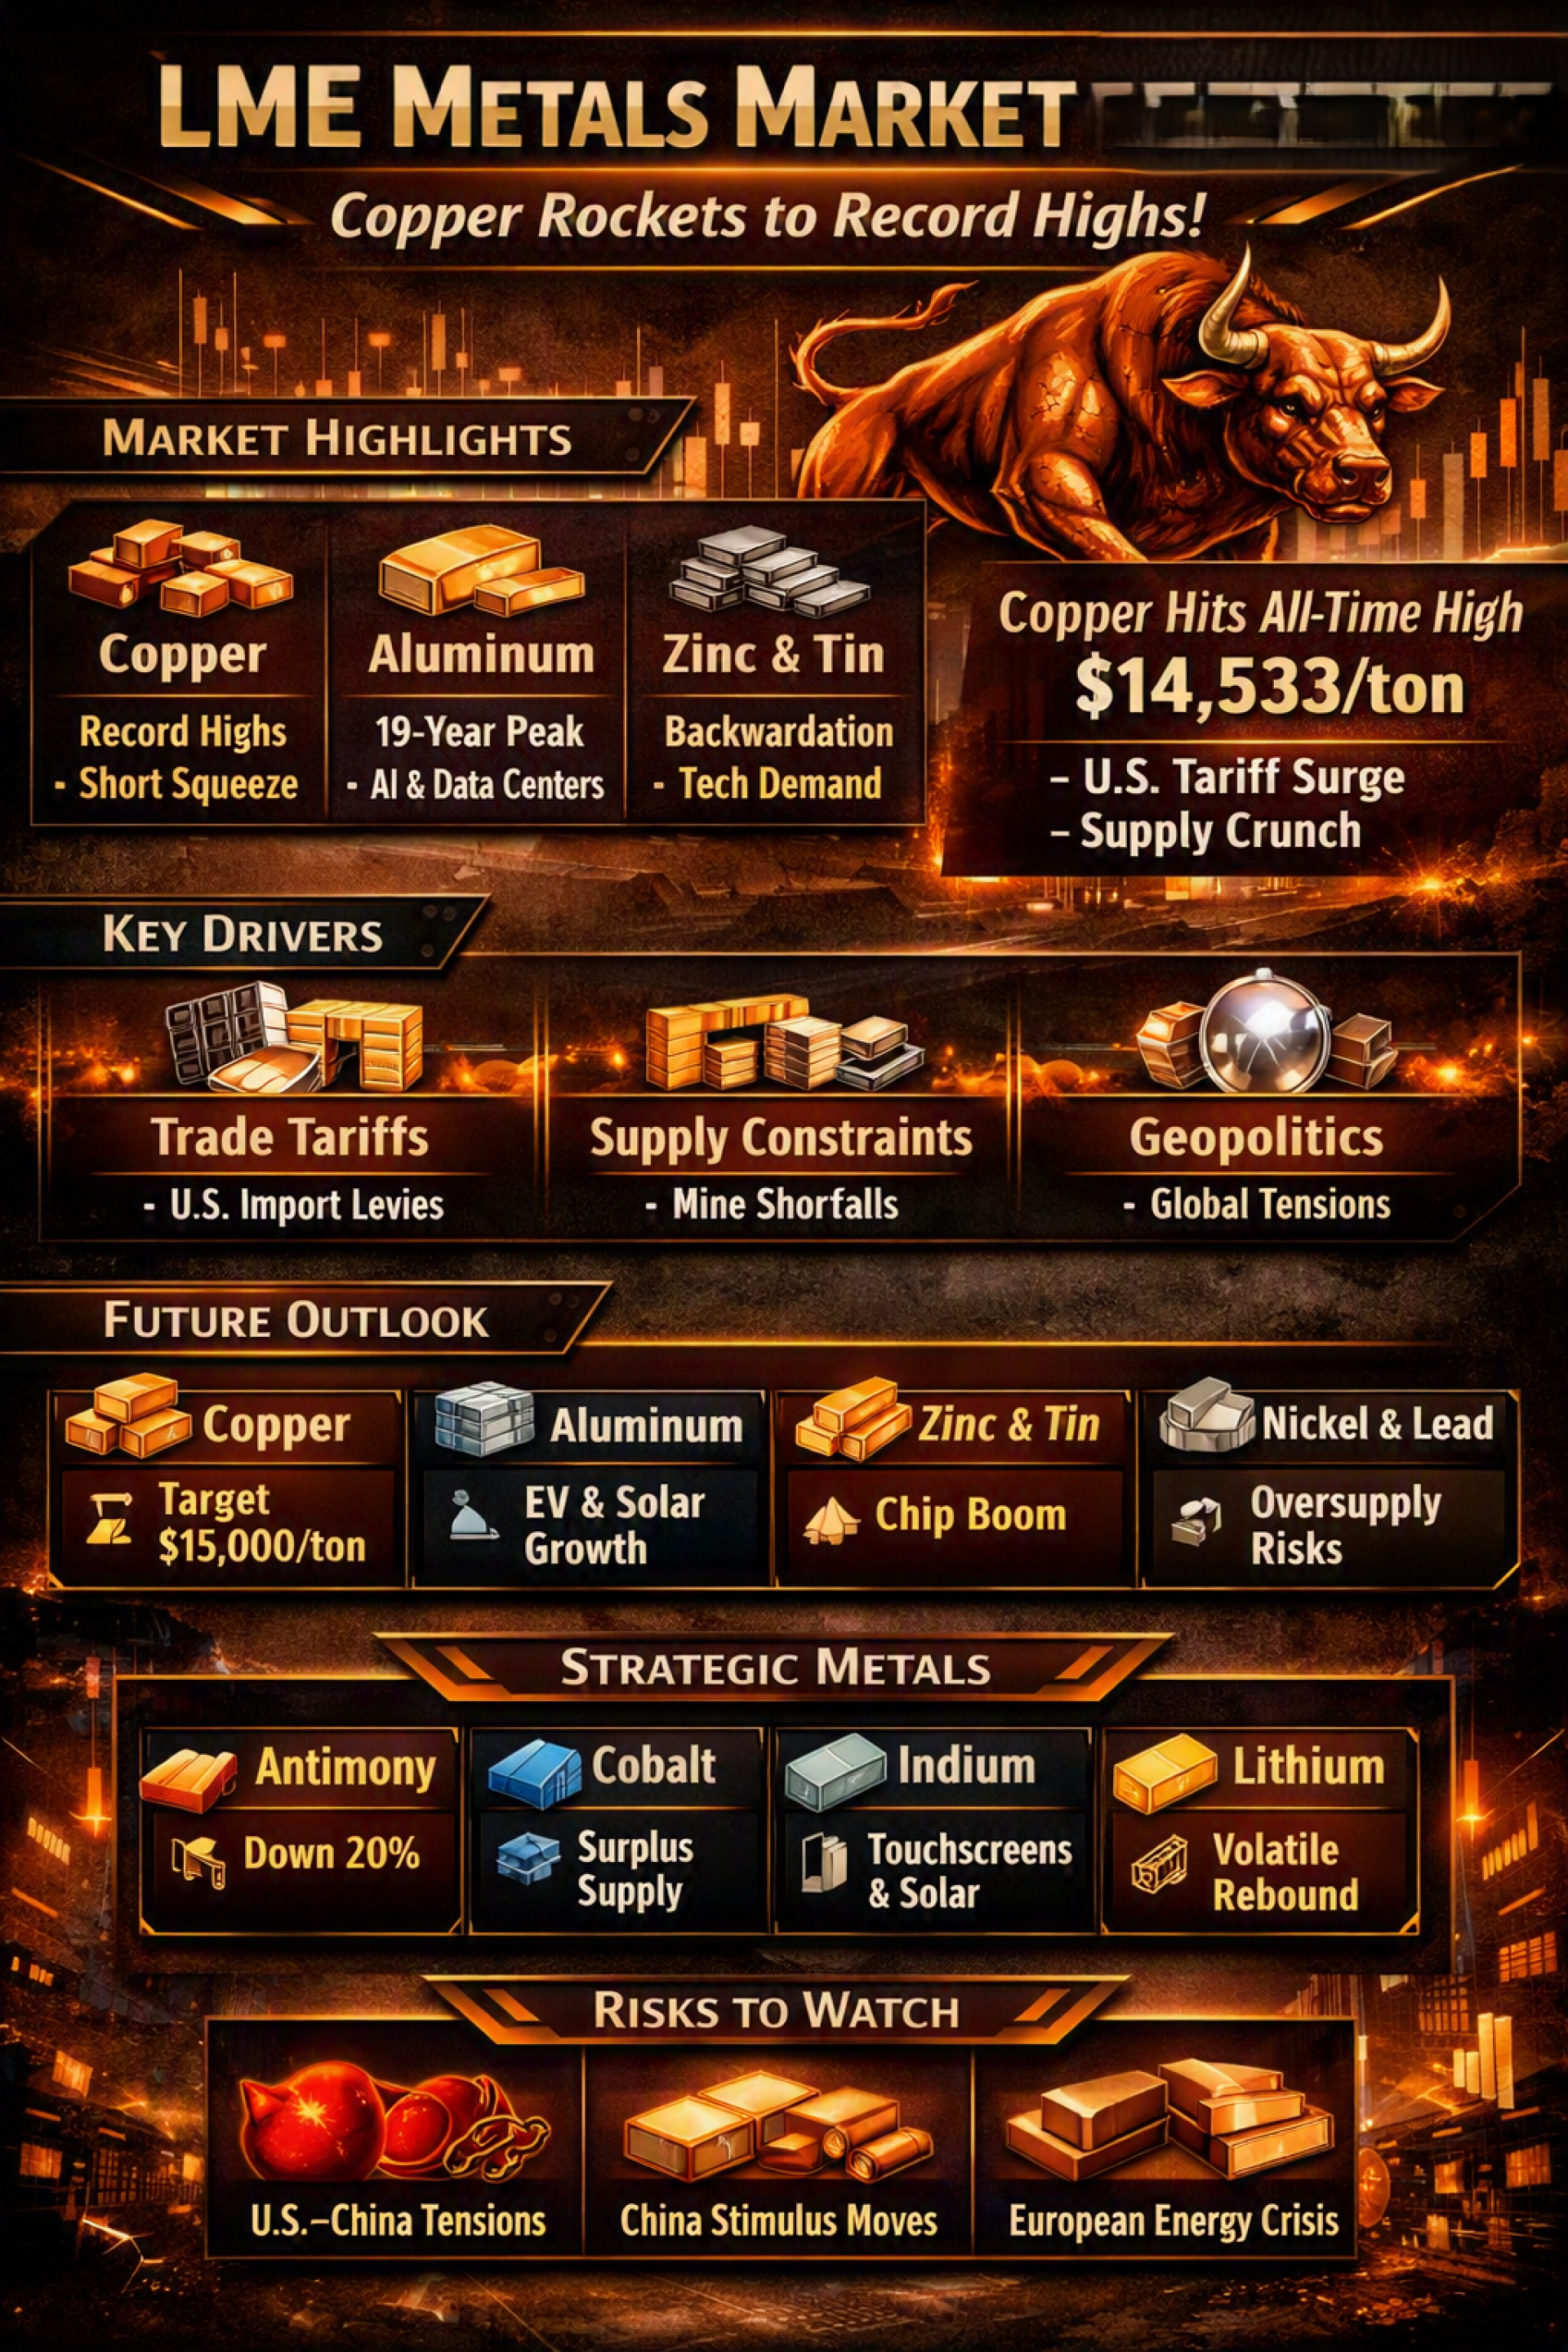
LME金属市场分析 : SO OK TRADING : 2026年9月8日
「铜价飙升创历史新高 — 铝价高位企稳 — 锌供应紧张,基础金属成为全球经济的核心」
✨ 前言
2026年9月8日,全球金属市场迎来了历史性的一刻。伦敦金属交易所(LME)铜价突破每吨14,533美元,创下历史新高。这反映了美国进口关税政策的压力以及全球供应紧张的局面。
与此同时,铝、锌、锡和镍等其他金属的走势,也揭示了全球经济结构的深刻变化——从传统工业时代迈向人工智能、数据中心和可再生能源、电动车的新时代。
市场亮点
铜(Copper):因空头挤压和关税担忧而急剧上涨,供应持续紧张。
铝(Aluminium):LME库存降至19年来最低水平,受清洁产业和数字基础设施需求支撑。
锌(Zinc):市场呈现倒挂结构,显示短期需求集中。
锡(Tin):受电子元件和AI需求推动,价格维持高位。
镍(Nickel)与铅(Lead):因供应过剩,价格维持横盘或下行趋势。
⚙️ 市场驱动因素
美国产品关税与贸易壁垒
大型矿山供应不足,无法满足科技产业需求
美元走弱带来的资金流入
沙特阿美炼油厂遭袭引发的地缘政治紧张

相关文章
**《美伊停火协议:原油下跌、黄金波动 全球聚焦重大外交博弈
和平谈判 2026年5月25–26日|原油下跌、黄金震荡|世界开始看到和平的曙光
中东正从“战争”走向“谈判”——美国与伊朗接近达成为期60天的停火谅解备忘录(MOU),导致原油价格大幅下跌;与此同时,黄金因不确定性而上涨,全球市场开始看见和平的曙光。
SO OK TRADING
FAST • SHARP • RELIABLE
26 五月 2026
泰国农业 2026:转向高附加值 —— 在风险中前行,开拓全球新机遇
SO OK TRADING | 2026年8月2日
泰国农业正迈入一个新时代 —— 从单纯出口原材料,转向通过 农产品加工、优质水果以及绿色农业产品 来创造附加值,以满足全球健康与环保的趋势
2 8月 2026
Copper prices are expected to remain elevated and bullish in 2026, driven by strong demand from the green energy transition (EVs, renewables, grid upgrades) and persistent mine supply constraints/disruptions, with forecasts generally placing prices in the $10,000 to over $12,000 per tonne range, although some analysts foresee a slight cooling to $10,000-$11,000 as market balances tighten. Key factors include IRA spending, AI infrastructure needs, constrained new mine supply, and potential Chinese economic recovery, creating tight markets despite some projected minor surpluses.
Key Price Predictions (2026):
Goldman Sachs: $10,000 - $11,000/tonne range, averaging $10,710/tonne in H1 2026.
J.P. Morgan: Averaging around $12,075/tonne, with potential spikes to $12,500/tonne in Q2.
Bank of America: Average of $11,313/tonne, with potential for $15,000/tonne spikes.
UBS: $11,000/tonne by Sept 2026.
World Bank: Average of $9,800/tonne.
Bullish Drivers:
Energy Transition: Massive demand for grid expansion, EVs, and renewable infrastructure.
AI Infrastructure: Increased demand for data centers.
Supply Deficit: Mine disruptions (Grasberg, Kamoa-Kakula, etc.) and difficulty bringing new mines online.
China: Potential economic rebound acting as a catalyst.
Potential Headwinds/Volatility:
Policy-induced Surpluses: E.g., from IRA incentives or scrap availability.
Stronger USD: Can weigh on commodity prices.
Slower Demand: If China's recovery falters.
Overall Outlook:
Expect a tight market with strong underlying demand, leading to high prices, but with significant volatility due to policy shifts and mine output fluctuations. The market is moving towards a structural deficit, supporting higher prices long-term
30 12月 2025
