アルミニウム市場が熱い!Fundamental Decoupling ― 供給回復と需要停滞が世界価格を圧迫する2026年10月:Buy on Dipの好機か、それとも下落シグナルか
最終更新: 9 10月 2026
45 閲覧数
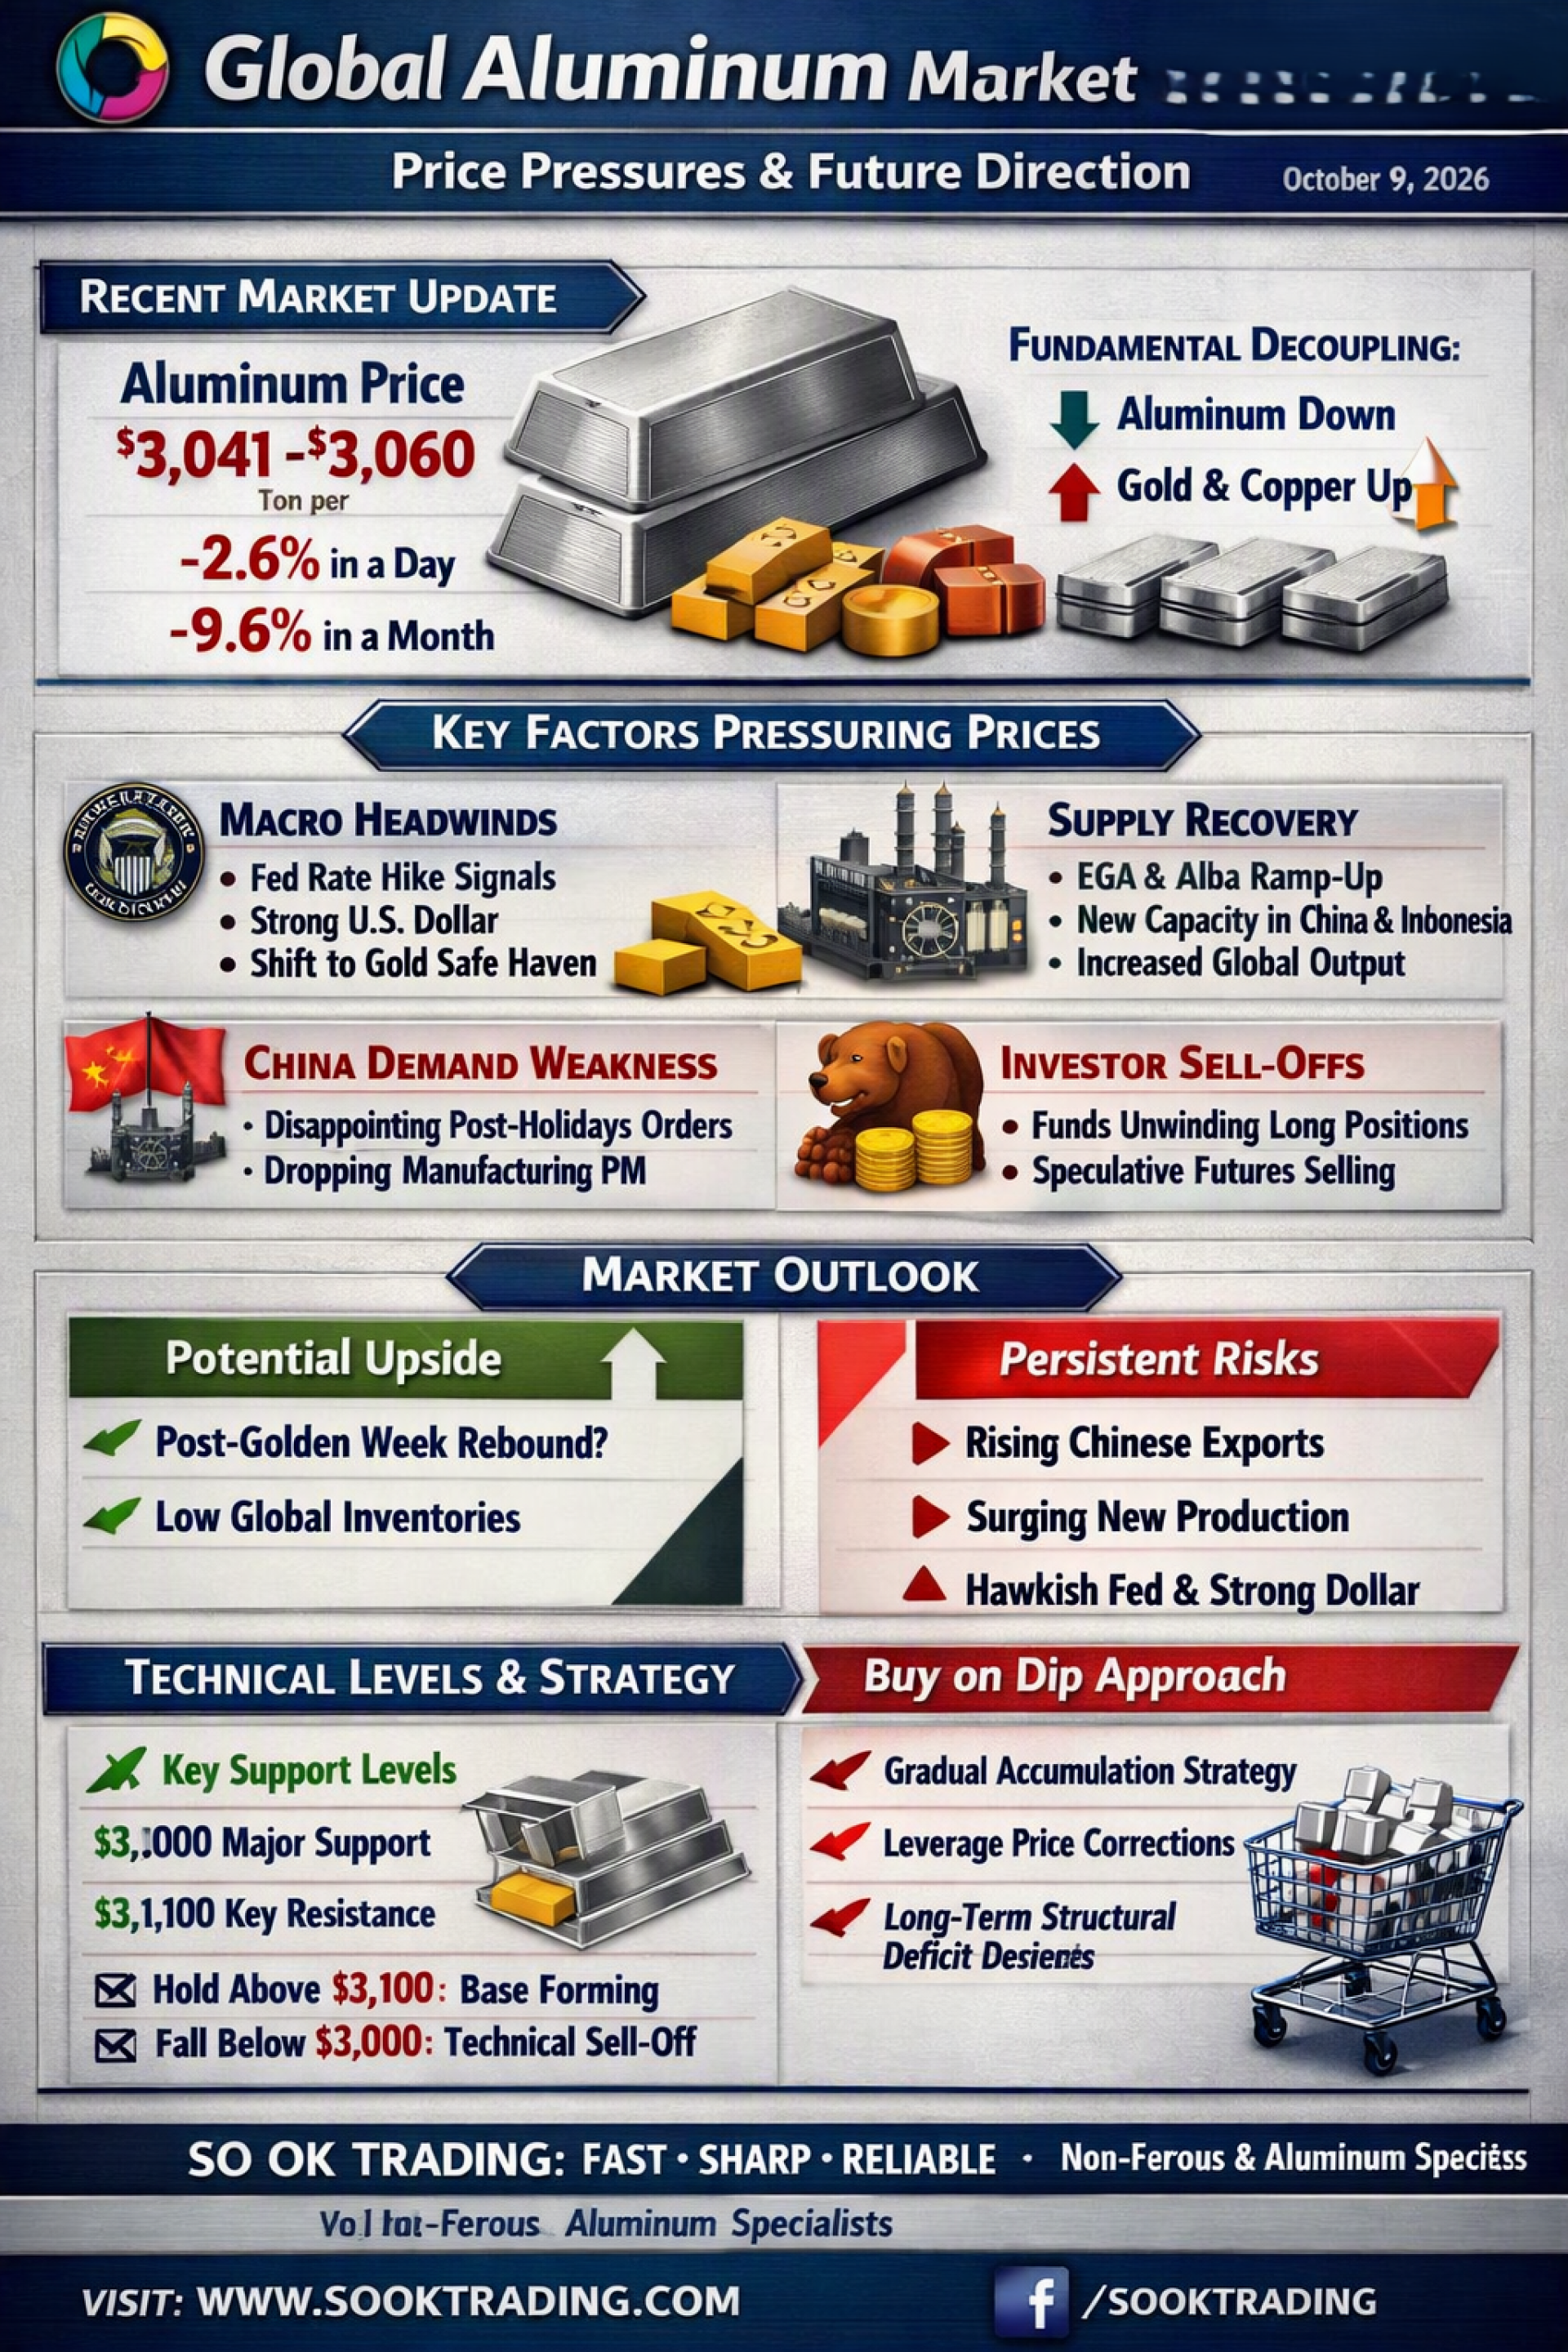
世界アルミニウム市場の動向:価格を押し下げる要因と今後の展望(2026年10月) 2026年10月9日
序論
ロンドン金属取引所(LME)のアルミニウム先物価格は急落し、3,041~3,060ドル/トンまで下落しました。1日で2.6%以上、過去1か月で約10%の下落となり、マクロ要因と需給構造の両面からの圧力を反映しています。一方、金・銅・亜鉛など他の金属は上昇を続けており、この現象は 「Fundamental Decoupling(ファンダメンタル・デカップリング)」 と呼ばれています。
アルミニウム価格を押し下げる要因
1. マクロ要因(Macro Headwinds)
米国の利上げ政策(Fed Hawkish) → ドル高が商品価格を圧迫
資金フローが金へ移動 → 投資家が産業用金属より安全資産を選好
2. 供給構造(Supply Recovery)
中東の大規模製錬所(EGA、Alba)が予想以上に早く再稼働
インドネシアと中国が新たな生産能力を投入 → 先物価格への圧力増大
3. 中国需要の弱さ(Demand Drag)
ゴールデンウィーク後、実需が市場予想ほど回復せず
製造業PMIの減速 → 下流でのアルミニウム使用減少を反映
4. 投資家のポートフォリオ調整
中国での在庫積み上げ期を過ぎ、ファンドや投資家が先物を売却
テクニカル要因による価格下落圧力が継続
今後の展望(Outlook)
注目すべきプラス要因
ゴールデンウィーク後の需要 → 中国工場が再び購入すれば価格反発を支援
低水準の可視在庫 → 世界のアルミ在庫が少なく、買い支え要因となる
残るリスク要因
実効供給 → 中国からの輸出やインドネシア・中東の新規生産能力
Fed Hawkish + ドル高 → 産業用金属投資の魅力を低下させる
テクニカル分析(Technical Outlook)
重要なサポート水準:3,000~3,100ドル/トン
3,100ドルを維持できれば → 買い圧力が蓄積し、新たな基盤を形成
3,000ドルを割り込めば → テクニカルな売り圧力が拡大
結論
銅・亜鉛は「供給逼迫」で上昇、金は「安全資産」として上昇。アルミニウムは「供給回復の速さ+新規生産能力投入」で下落。来週も市場は高いボラティリティ(High Volatility)と下方バイアス(Downside Bias)が続く見込み。しかし、この調整は原材料を必要とする事業者にとって 「押し目買い(Buy on Dip)」の好機 となり得ます。長期的には依然として 構造的な供給不足(Structural Deficit) が市場を支えているからです。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SOOK TRADING
SO OK TRADING : 非鉄金属とアルミ包装分野の真の専門家

関連コンテンツ
「鉄鋼価格戦争2026:アジアは下落、西側は高騰。タイは買い手として優位に立つ一方、生産者は新たな戦略で生き残りをかける ― 世界市場の二極化とグリーンスチールの可能性を分析」
世界の鉄鋼市場は、今年最も激しい「二極化の戦局」に突入しています。
アジア:供給過剰と中国の需要減退により価格が急落。鉄鉱石は1トンあたり約101〜102ドルまで下落。
西側諸国:米国と欧州は輸入関税を最大50%に引き上げ、さらにエネルギーとコークス炭のコストが16%上昇し、価格は逆に高騰。
タイ市場の現状:
買い手に有利:中国やベトナムからの安価な鋼材流入で小売価格は8%以上下落。
生産者は苦境:電力・輸送コストが50%以上急騰し、利益率が圧迫。反ダンピングやCBAMなどの政策支援が不可欠。
金属包装材(ティンプレート):販売は -1.2%〜-4.5% 減少したものの、原材料コストは9〜10%低下。さらにリサイクル率92%という強みで、ESGやグリーンスチールの潮流に合致。
5 6月 2026
銅は電化とクリーンエネルギーの新時代へ飛躍
2026年3月、銅価格は供給不足とEV・クリーンエネルギー・AIデータセンターからの強い需要により、米国とイランの地政学的緊張の中で力強く上昇を続けています。
2 3月 2026
「世界通貨戦争2026が勃発!
ドルが弱まり、円は40年ぶりの安値へ急落。アジアは世界投資家の新たな避難所に
30 6月 2026
