「Global Aluminium Outlook 2026 — 世界アルミニウム市場はクリーンエネルギー時代へ飛躍 構造的な逼迫から未来の新しい価格基盤へ | SO OK TRADING Insight Q4/2026」 現在のアルミニウム価格を注視し、将来の価格動向を評価する:2026年9月29日
最終更新: 29 9月 2026
769 閲覧数

世界アルミニウム市場の概況と展望(2026年9月末)
SO OK TRADING : 2026年9月29日 構造的な逼迫からクリーンエネルギー時代の新たな価格基盤へ
✍️ 序文
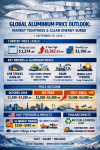
2026年9月末、世界のアルミニウム市場は依然として高水準で推移し、3,240〜3,260米ドル/トンを維持しています。これは世界的な供給の構造的な逼迫と、クリーンエネルギー需要の増加を反映しています。アルミニウム産業は大きな転換点にあり、従来の工業用金属から、EV・太陽光・風力・AIデータセンターを支える「未来の戦略的金属」へと進化しています。
価格分析
9月平均価格:3,274米ドル/トン
月間最高値:3,362.93米ドル/トン(9月9日) 過去4年で最高水準
月間最安値:3,196米ドル/トン
価格を押し上げる要因
LME在庫は44万トンに減少、過去36年で最低水準
EV・太陽光・風力・データセンター需要の拡大
欧州のCBAM(炭素国境調整措置)によるコスト増
中東情勢の緊張によるエネルギー・物流コスト上昇
価格を抑制する要因
中国経済の減速、産業利益は前年比+4.2%に留まる
米国FRBの10月利上げ懸念
テクニカル指標「デッドクロス」による短期的な売り圧力
展望と将来の方向性
2026年10月:3,200〜3,280米ドル/トンのレンジで新しい価格基盤を模索
2026年第4四半期:3,300〜3,400米ドル/トンへ回復の可能性、デジタル基盤・クリーンエネルギー投資が後押し
2027〜2033年:クリーンエネルギー需要と炭素コスト上昇により、3,500〜4,500米ドル/トンの新基盤形成が予測される
MJPプレミアム分析(米国中西部プレミアム)
現状:米国は中東からのアルミ輸入依存度が約12%、プレミアムは高水準を維持
Q4/2026予測:350〜410米ドル/トン
要因:中東物流リスク、中国・他国からの輸入関税
影響:米国企業は高コストを負担、LME価格との差異を生む重要な要素
タイ企業への影響
プラス要因:リサイクル事業やアルミ部品輸出業者は世界価格に連動して販売価格を調整可能
マイナス要因:建設・自動車・包装産業など川下産業はコスト圧力に直面、先物契約やヘッジ戦略が不可欠
結論
短期的には中国経済や米国金利の影響で調整局面があるものの、長期的には供給逼迫とクリーンエネルギー需要により、アルミ市場は持続的な上昇トレンドを維持すると見られる。MJPプレミアムは地政学的リスクと高コストを反映し、米国市場価格に大きな影響を与え続ける。
タイ企業にとっては、Q4/2026からのヘッジ戦略と原材料コストの固定化が競争力維持の鍵となる。
✨ FAST • SHARP • RELIABLE SO OK TRADING — タイ発、非鉄金属ビジネスの真のパートナー www.sooktrading.com

関連コンテンツ
「タイの天然ゴム:世界タイヤ産業の中心と電気自動車時代の新たなチャンス」
16 8月 2026
「地政学的嵐の中で揺れるバーツ:投資家はドルと原油のゲームに注目せよ」
28 5月 2026
