「世界の鉛 2026:クリーンエネルギーの心臓部となる戦略金属、世界市場を揺るがす」:SO OK TRADING:2026年5月30日
最終更新: 30 5月 2026
2522 閲覧数
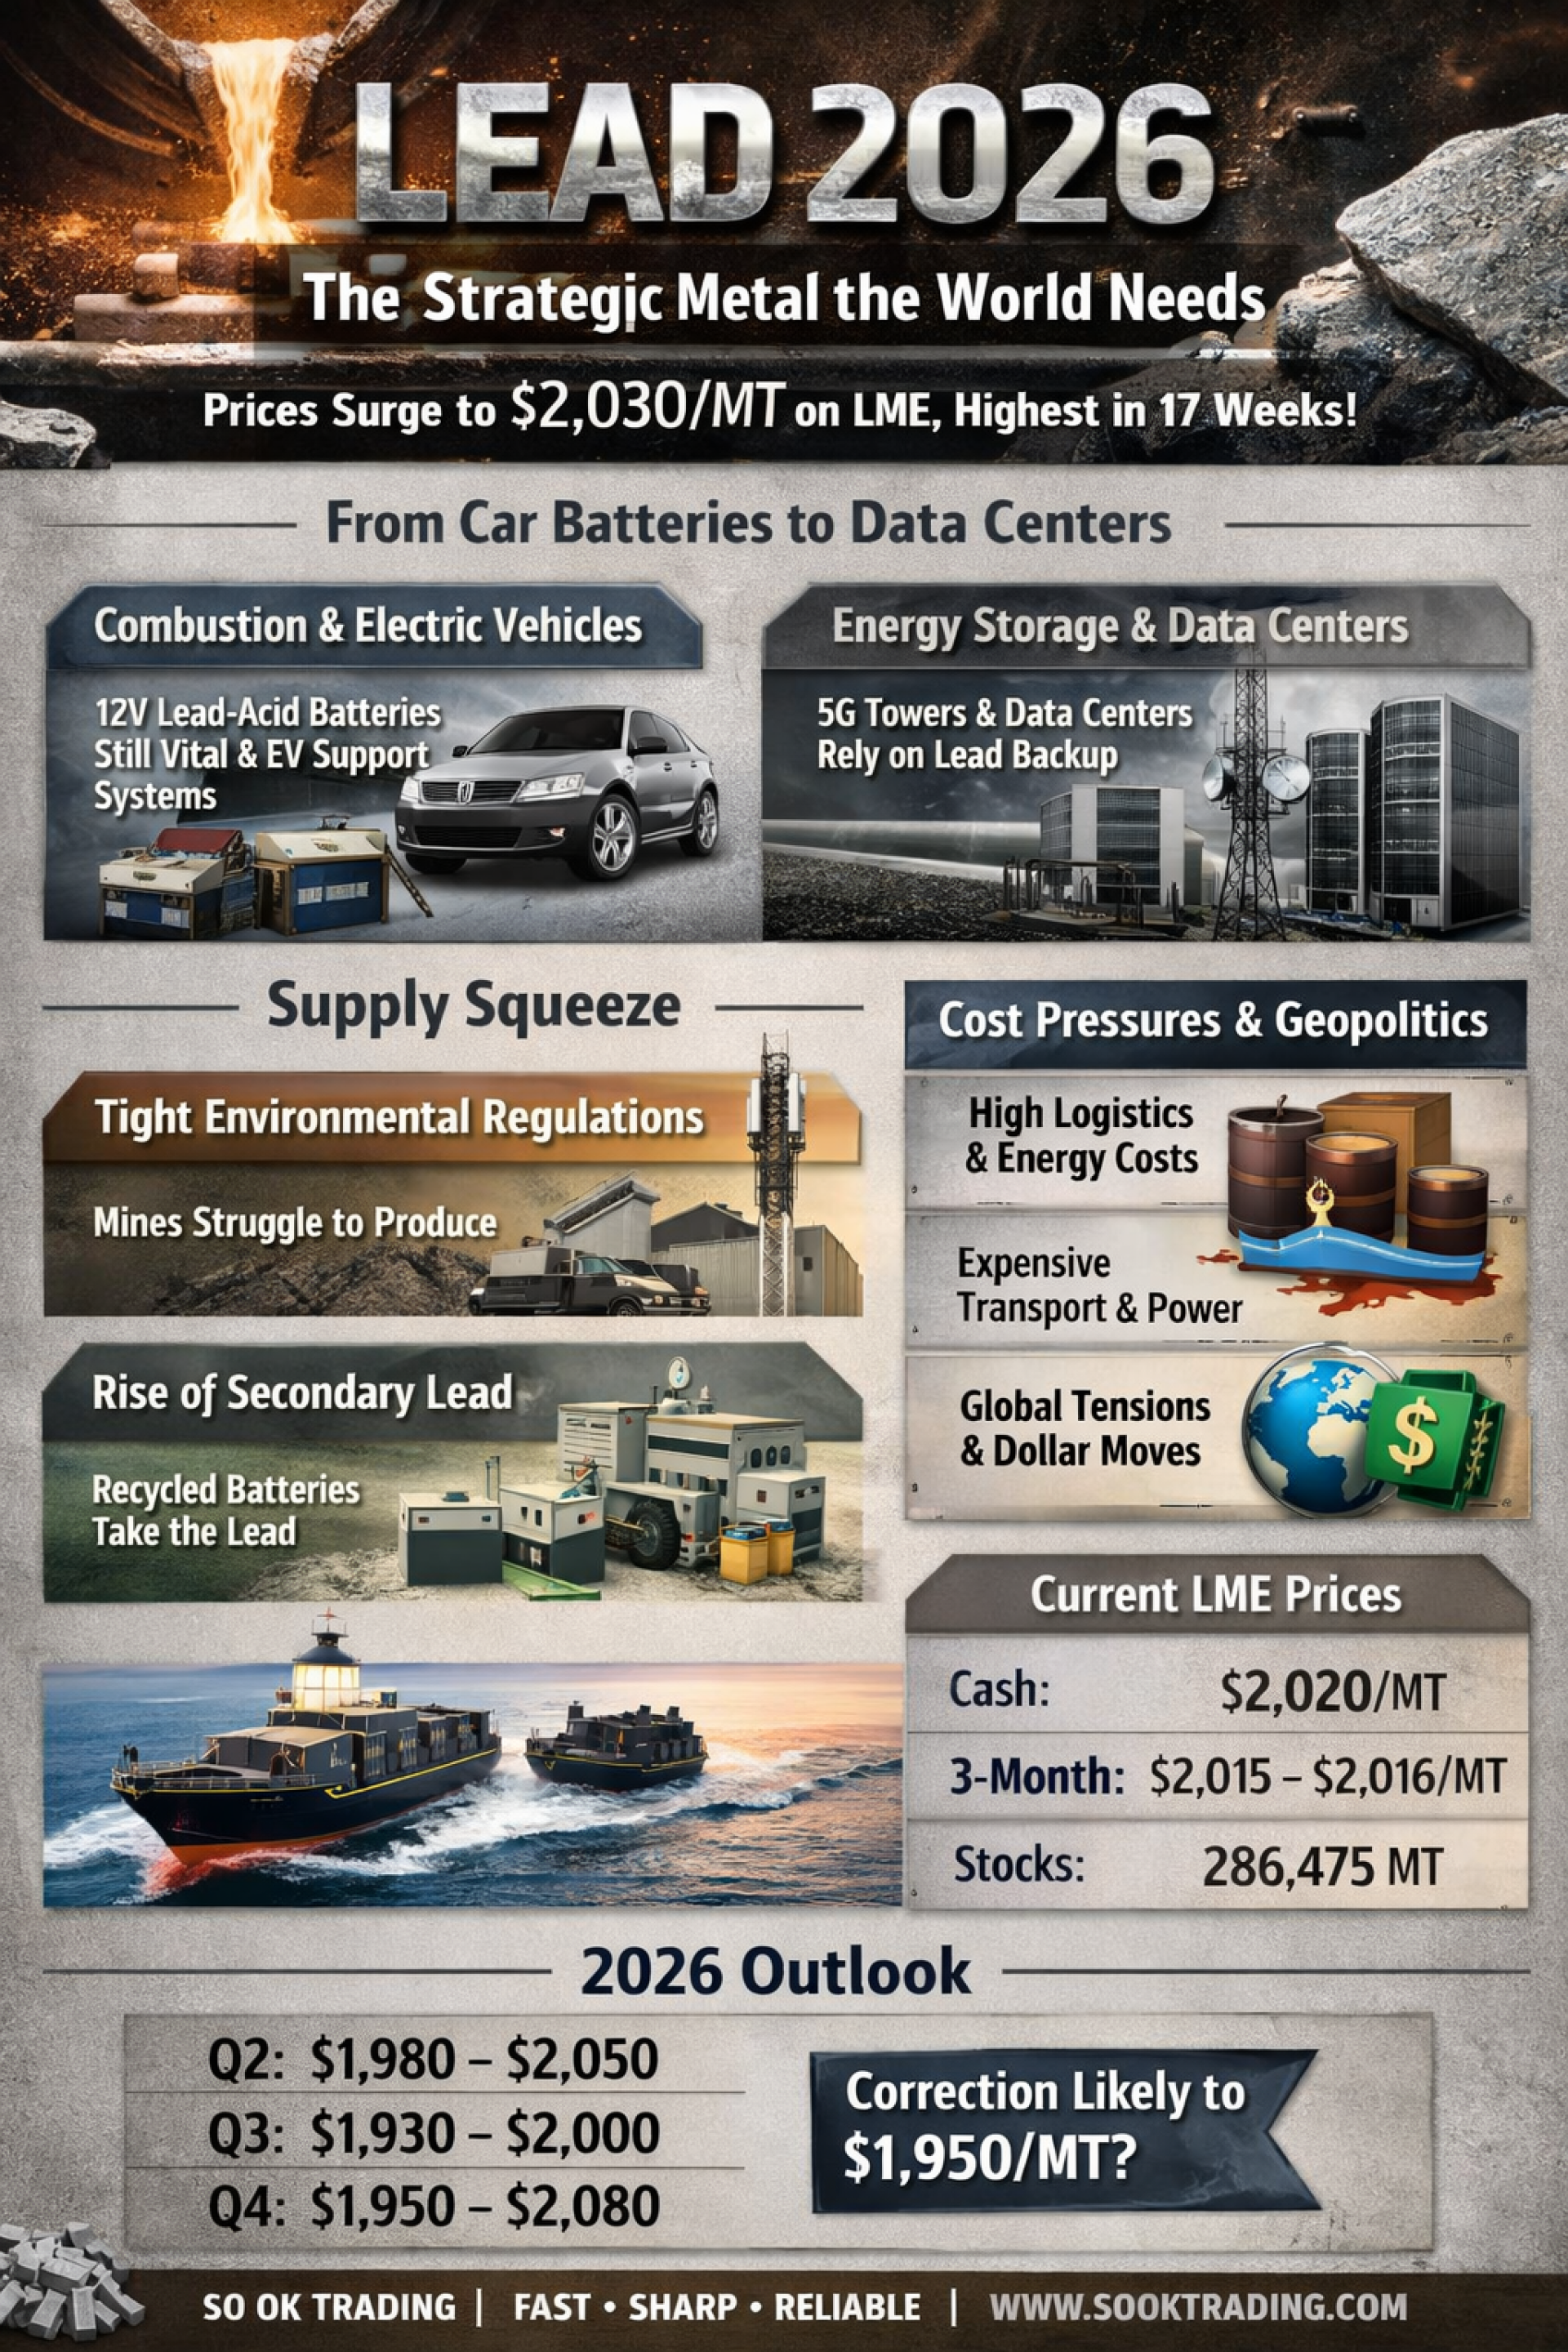
⚡ 世界の鉛 2026:「世界が求める戦略金属:鉛価格の動向」:SO OK TRADING:2026年5月30日
鉛(Lead)はクリーンエネルギーと電気自動車の時代に再び重要な役割を担っています。 現在、世界市場はその動向に注目しています。LMEでの鉛価格は 2,030 USD/トン に達し、17週間ぶりの高値を記録しました。しかし、その背後には在庫過剰や構造的な転換による圧力が存在します。
自動車バッテリーからデータセンターへ — 需要がゲームチェンジ
内燃車とEV:世界が電動化へ進む中でも、鉛蓄電池は依然として内燃車市場を支配。EVはリチウム電池を使用しますが、12Vシステムには鉛が不可欠です。
予備電源とデータセンター:5G基地局やデータセンターの拡大により、鉛は電力システムを支える「エネルギー金属」としての地位を確立。
供給の逼迫 — リサイクルが主役に
環境規制の強化:鉱石精錬所は生産制限が続く。
再生鉛(Secondary Lead):使用済みバッテリーが主要原料に。アジアや欧州の精錬所は能力拡大を進め、市場は新鉱山よりもリサイクル依存へ。
ロジスティクスとエネルギーコスト — 価格に直結
輸送費の高騰と航路制限
世界のエネルギー価格変動 → エネルギー集約型の精錬・リサイクル工程が鉛価格に即反映
地政学と為替 — 無視できない市場の揺らぎ
国際的緊張 → 大口購入者の備蓄や売却
ドル高・ドル安 → 鉛価格の方向性を直接決定
現在のLME鉛価格
現物価格(Cash Settlement):2,020 USD/トン
3か月先物(3M Official):2,015 – 2,016 USD/トン
在庫:286,475トン(過去数年で最高水準)
2026年の見通し — 価格は1,950 USDまで調整の可能性
LME在庫過剰 → 286,000トン超
オフシーズン → 中国工場がQ2–Q3で減産
Secondary Lead増加 → リサイクルが鉱石を代替
四半期別価格予測(2026年)
Q2:1,980 – 2,050 USD
Q3:1,930 – 2,000 USD
Q4:1,950 – 2,080 USD
⚖️ 価格を支える要因
高エネルギーコスト → 重要な下支え
自動車産業と予備電源需要の回復
需要家の戦略
鉛を使用する工場は大型購入を控え、1,930 – 1,960 USD のゾーンで買い溜めを狙う。
総括
2026年、世界の鉛市場は「有害金属」から「エネルギー金属」への転換期にあります。しかし、在庫過剰やリチウムへの移行圧力により、平均価格は 1,900 – 2,100 USD/トン のレンジに収まり、方向性は 弱気から中立(Bearish to Neutral) と見られます。
SO OK TRADING:あなたのビジネスパートナー SO OK TRADING:FAST | SHARP | RELIABLE
訪問はこちら → WWW.SOOKTRADING.COM Facebook → SO OK TRADING


関連コンテンツ
2026年 米ドル(USD)動向とビジネスチャンス SO OK TRADING
2026年、米ドルは上半期に下落し、下半期には財政政策やAI投資の後押しで回復する見込みです。これはタイの輸出企業にとって、価格競争力を高め、ヘッジ戦略で利益を守る絶好の機会となります。
SO OK TRADING —— 世界の舞台へ自信を持って。ドルが揺れても、チャンスは常に輝いています。
19 1月 2026
「中国が世界の金属を揺るがす:アルミニウムは生産限界、銅は供給不足 ― 世界経済を燃やし、未来産業を揺さぶる Q3/2026」
SO OK TRADING|2026年7月27日
中国は2026年第3四半期において、大規模な経済戦略を展開しています。
“軽金属”であるアルミニウムが生産能力の上限に達し、さらに“戦略金属”である銅が世界的な供給不足に陥ることで、構造的な変化が世界市場を揺るがし、タイ産業にも波及しています。エネルギー、自動車、建設から包装産業まで幅広く影響が及んでいます。
このインフォグラフィックでは以下を詳しく解説します:
中国がQ3/2026で金属市場をどう変革しているのか
なぜ銅とアルミニウムの価格が歴史的高騰を続けているのか
タイ産業が世界の潮流にどう適応すべきか
28 7月 2026
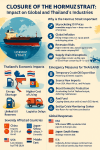
ครับ Mongkol — นี่คือตัวอย่างโพสต์อินโทร ภาษาญี่ปุ่น ที่กระชับ อ่านง่าย และเหมาะสำหรับใช้คู่กับอินโฟกราฟิกบน LinkedIn หรือ Facebook:
ホルムズ海峡危機:世界のエネルギーショック、タイ経済への直撃
ホルムズ海峡の封鎖は単なる地政学的問題ではありません。
それは世界経済の「動脈」を止めるエネルギー嵐であり、タイにも直接的な影響を与えています。
原油価格の急騰、生活費の上昇、物流の混乱——企業は即座に対応を迫られています。
SO OK TRADING は、信頼できるパートナーとして皆様を支援します。
FAST. SHARP. RELIABLE.
詳細な記事とインフォグラフィックはこちらからご覧ください。
4 3月 2026
