「ホルムズ危機2026:千隻の船の滞留からエネルギー・肥料・ナフサのコスト急騰が世界産業を揺るがす」 BY SO OK TRADING 2026年4月28日
Last updated: 28 Apr 2026
2657 Views
ホルムズ海峡危機2026:エネルギーから世界サプライチェーンへ BY SO OK TRADING : 2026年4月28日
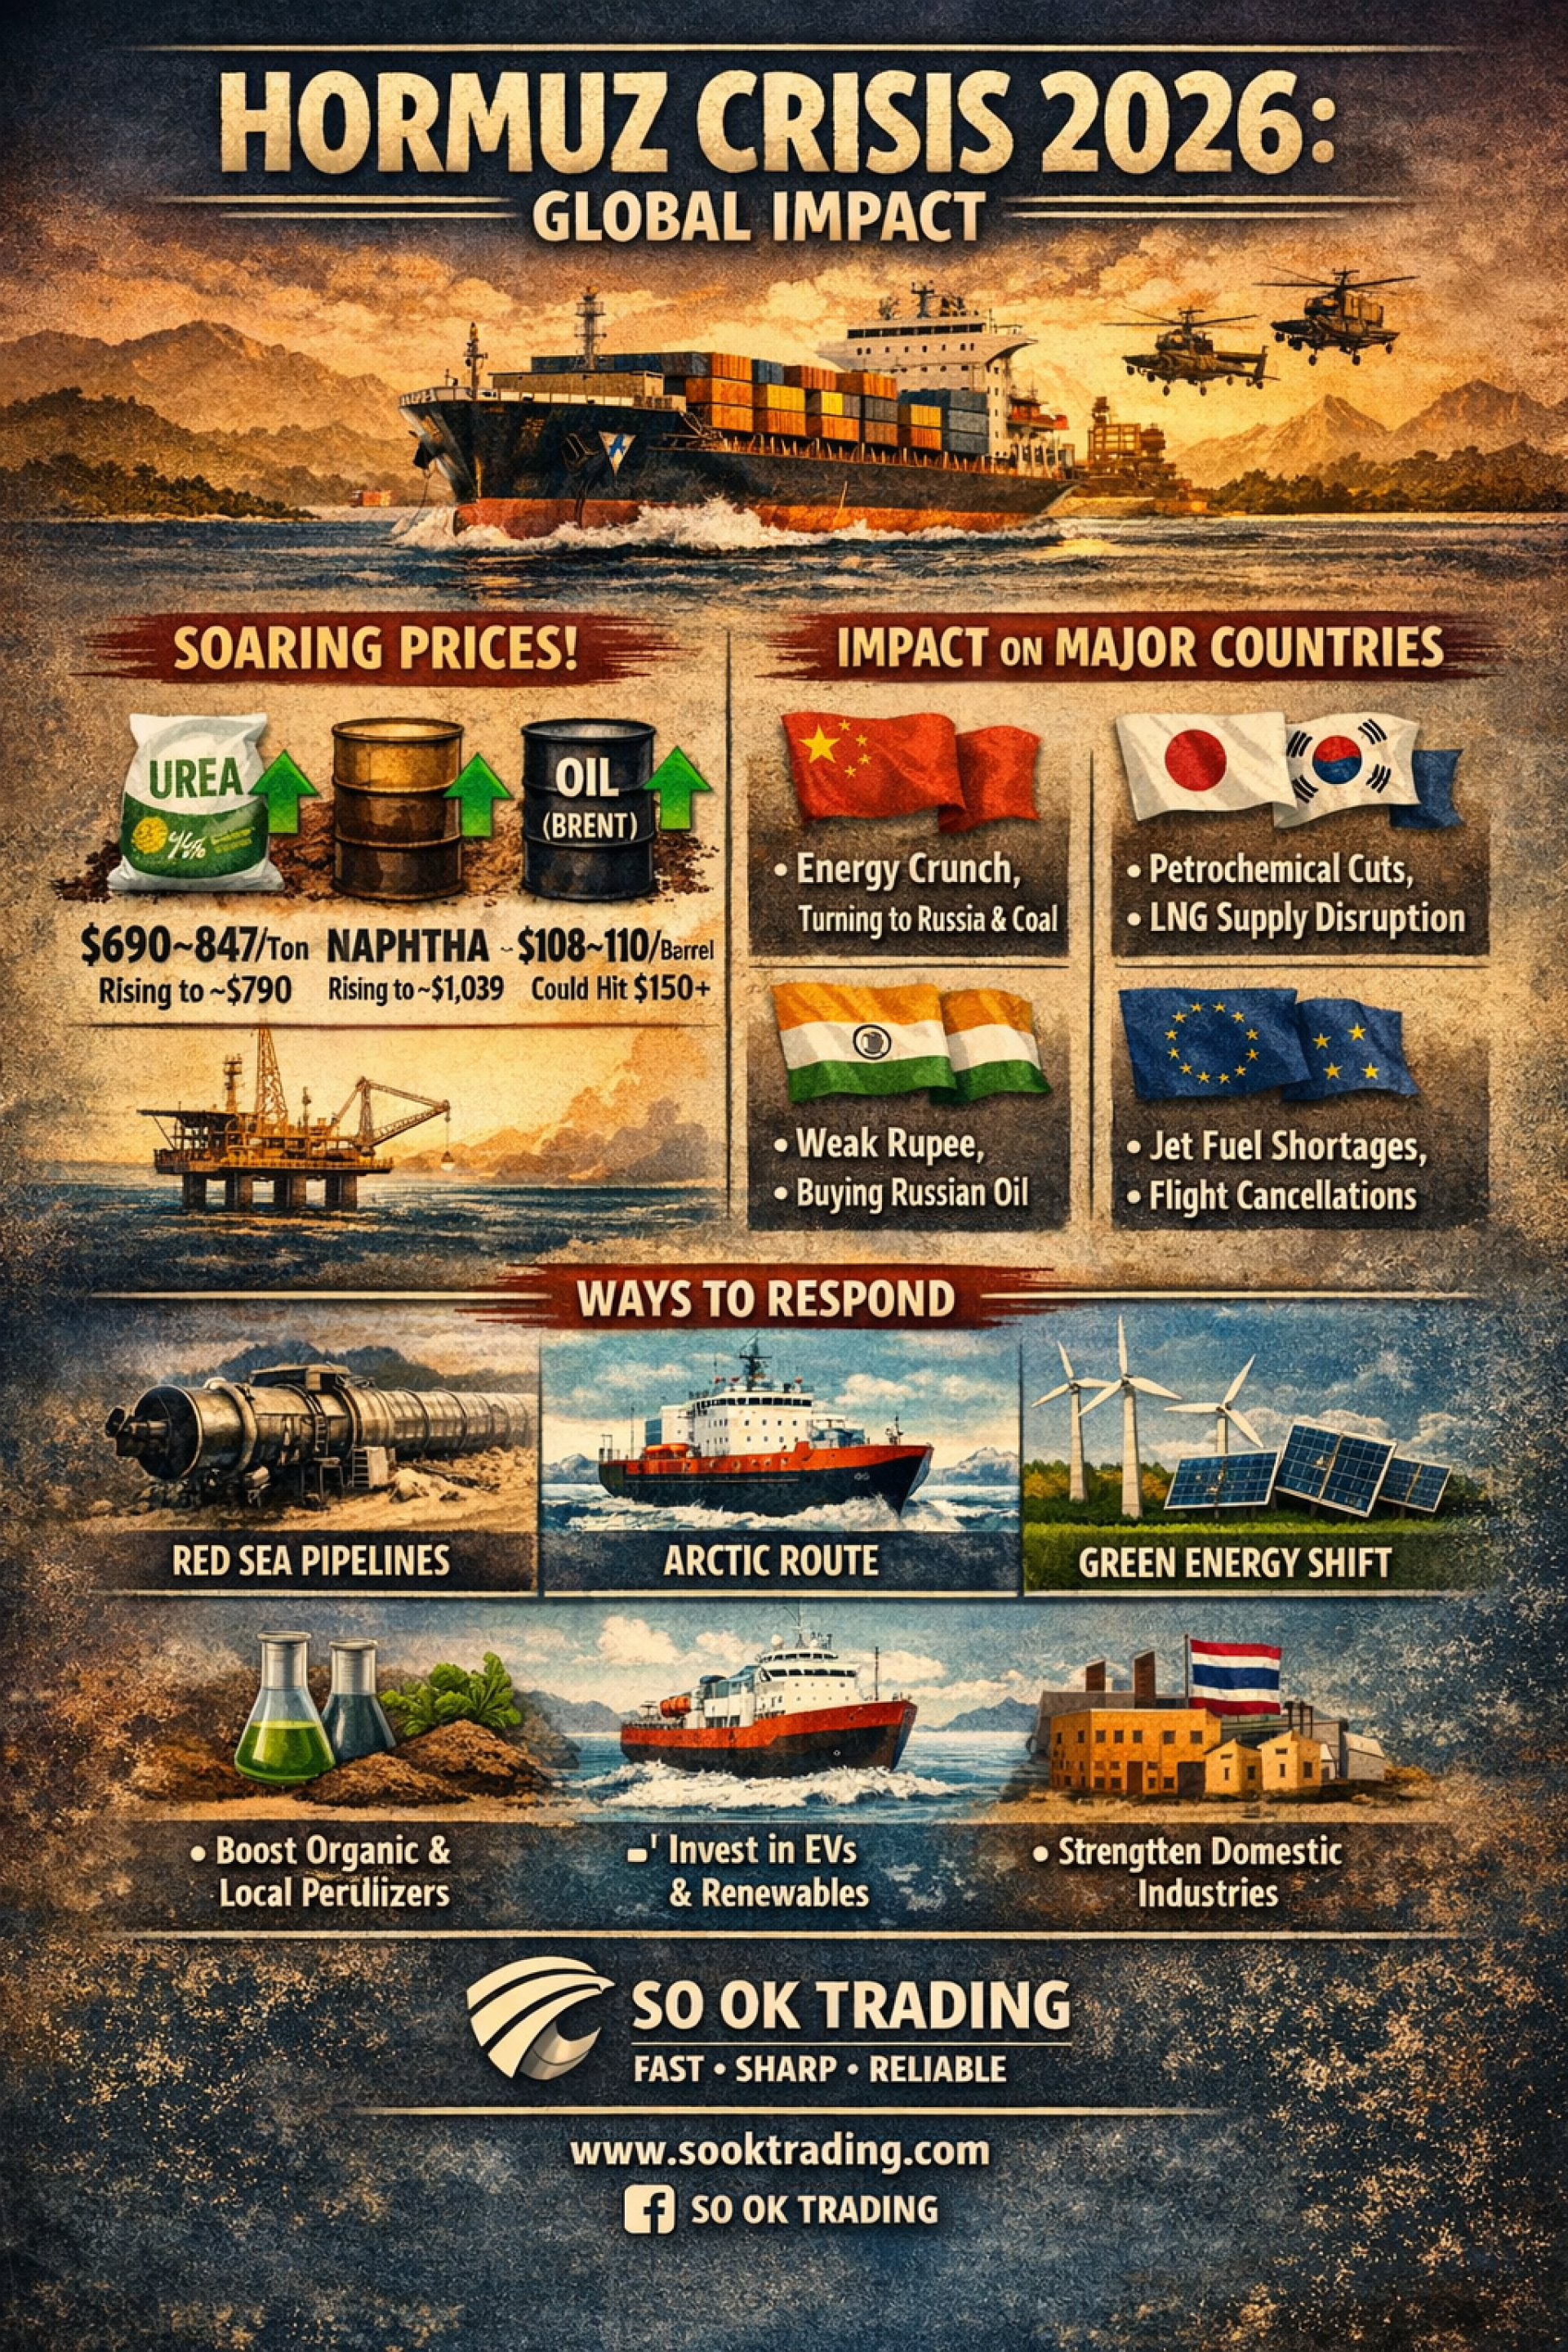
2026年4月28日、世界はホルムズ海峡における大規模な危機に直面しています。かつて石油と物資輸送の大動脈であった戦略的航路がボトルネックとなり、世界経済に深刻な衝撃を与えています。
一時的な航路開放が発表されたものの、実際の航行は90%以上減少し、平均140隻/日の運航がわずか数隻にまで落ち込みました。1,000隻以上の船舶が滞留し、海運企業の信頼は崩壊。イランは依然として米国やイスラエル関連の船舶を厳しく検査しています。
運賃と原油価格の急騰:
コンテナ船運賃指数(SCFI)は1,600~1,900ポイントに達する見込み
世界原油価格:Brentは108.23~109.60ドル/バレル、WTIは96.37~97.61ドル/バレル
タイの事業者はコストが2~3倍に上昇
⚡ サプライチェーンへの影響:ナフサと尿素肥料
ナフサ(Naphtha):アジア市場で1か月以内に約30%急騰。日本・韓国・タイの石油化学工場は巨額のコスト負担を強いられ、一部は不可抗力(Force Majeure)を宣言。
米国:大西洋沿岸からインドへナフサを輸出開始。世界貿易の歴史的転換。
尿素肥料(Urea):価格は81%以上上昇し、約702.25ドル/トン。ブラジル・インド・タイの農家は利益が大幅減少。中国は依然として肥料輸出禁止を継続。
並行する解決策:新たな貿易ルートと世界の海上輸送
新ルート:紅海・オマーン湾への石油パイプライン、北極シルクロード
中東以外のエネルギー:米国のシェールオイル、ブラジル・ガイアナ、西アフリカの油田拡張
クリーンエネルギー:EV急増、グリーン水素、小型原子力発電、洋上風力
エネルギー・肥料・ナフサ価格の動向
尿素肥料:最新価格690~847ドル/トン、12か月以内に790ドル/トン到達見込み(前年比50%以上上昇)
ナフサ:最新価格935ドル/トン、12か月以内に1,039ドル/トン到達見込み(前年比70%以上上昇)
Brent原油:最新価格108~110ドル/バレル、第2四半期平均110ドル、危機が長引けば150ドルに達する可能性
主要国への影響
中国:中東依存度が高いが、ロシアや石炭化学(Coal-to-Chemicals)にシフト。戦略備蓄が豊富で耐性あり。
日本・韓国:ナフサ・LNG輸入依存度が高く、石油化学工場は20~30%減産。インフレと高コストに直面。
インド:輸入依存度が高く、通貨安と生産コスト増。ロシアから安価な原油を輸入し、自国で精製して欧州へナフサ輸出。
米国:シェールオイル・ガスで優位。肥料工場はフル稼働し欧州・南米へ輸出。国内油価は高いが適応力あり。
欧州:ホルムズ封鎖が続けば6週間以内にジェット燃料不足。航空会社は便を削減し燃油サーチャージを増額。史上最大級のエネルギー危機に直面。
結論
肥料とナフサ価格は2026年末まで高止まりし、食料生産とプラスチック産業のコスト増大。
原油価格はホルムズが中期まで閉鎖されれば150ドル/バレルに達する可能性。
エネルギー輸入依存国(日本・韓国・インド・タイ)は最も大きな打撃。
資源保有国(米国・ロシア・ブラジル)は競争優位。
タイ:産業界(PTTGC, SCC)と農業は高コスト圧力に直面。政府は代替エネルギーと有機肥料の推進が急務。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING
2026年4月28日、世界はホルムズ海峡における大規模な危機に直面しています。かつて石油と物資輸送の大動脈であった戦略的航路がボトルネックとなり、世界経済に深刻な衝撃を与えています。
一時的な航路開放が発表されたものの、実際の航行は90%以上減少し、平均140隻/日の運航がわずか数隻にまで落ち込みました。1,000隻以上の船舶が滞留し、海運企業の信頼は崩壊。イランは依然として米国やイスラエル関連の船舶を厳しく検査しています。
運賃と原油価格の急騰:
コンテナ船運賃指数(SCFI)は1,600~1,900ポイントに達する見込み
世界原油価格:Brentは108.23~109.60ドル/バレル、WTIは96.37~97.61ドル/バレル
タイの事業者はコストが2~3倍に上昇
⚡ サプライチェーンへの影響:ナフサと尿素肥料
ナフサ(Naphtha):アジア市場で1か月以内に約30%急騰。日本・韓国・タイの石油化学工場は巨額のコスト負担を強いられ、一部は不可抗力(Force Majeure)を宣言。
米国:大西洋沿岸からインドへナフサを輸出開始。世界貿易の歴史的転換。
尿素肥料(Urea):価格は81%以上上昇し、約702.25ドル/トン。ブラジル・インド・タイの農家は利益が大幅減少。中国は依然として肥料輸出禁止を継続。
並行する解決策:新たな貿易ルートと世界の海上輸送
新ルート:紅海・オマーン湾への石油パイプライン、北極シルクロード
中東以外のエネルギー:米国のシェールオイル、ブラジル・ガイアナ、西アフリカの油田拡張
クリーンエネルギー:EV急増、グリーン水素、小型原子力発電、洋上風力
エネルギー・肥料・ナフサ価格の動向
尿素肥料:最新価格690~847ドル/トン、12か月以内に790ドル/トン到達見込み(前年比50%以上上昇)
ナフサ:最新価格935ドル/トン、12か月以内に1,039ドル/トン到達見込み(前年比70%以上上昇)
Brent原油:最新価格108~110ドル/バレル、第2四半期平均110ドル、危機が長引けば150ドルに達する可能性
主要国への影響
中国:中東依存度が高いが、ロシアや石炭化学(Coal-to-Chemicals)にシフト。戦略備蓄が豊富で耐性あり。
日本・韓国:ナフサ・LNG輸入依存度が高く、石油化学工場は20~30%減産。インフレと高コストに直面。
インド:輸入依存度が高く、通貨安と生産コスト増。ロシアから安価な原油を輸入し、自国で精製して欧州へナフサ輸出。
米国:シェールオイル・ガスで優位。肥料工場はフル稼働し欧州・南米へ輸出。国内油価は高いが適応力あり。
欧州:ホルムズ封鎖が続けば6週間以内にジェット燃料不足。航空会社は便を削減し燃油サーチャージを増額。史上最大級のエネルギー危機に直面。
結論
肥料とナフサ価格は2026年末まで高止まりし、食料生産とプラスチック産業のコスト増大。
原油価格はホルムズが中期まで閉鎖されれば150ドル/バレルに達する可能性。
エネルギー輸入依存国(日本・韓国・インド・タイ)は最も大きな打撃。
資源保有国(米国・ロシア・ブラジル)は競争優位。
タイ:産業界(PTTGC, SCC)と農業は高コスト圧力に直面。政府は代替エネルギーと有機肥料の推進が急務。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING


関連コンテンツ
Copper Cathode EQ Grade – 未来のエネルギーと産業を支える戦略金属
SO OK TRADING | 2026年9月3日
序文
世界がクリーンエネルギーとスマートテクノロジーへと移行する時代において、銅カソード EQ グレード(Electrolytic Copper Grade) は、グローバルなインフラ開発の中心的存在となっています。純度 ≥ 99.99%、電解精製(Electrolytic Refining)によって製造され、導電率は ≥ 100–101% IACS、不純物も極めて少ないため「戦略金属」として位置づけられています。
この銅は単なる金属ではなく、未来を動かす力です。スマートシティの高圧電線、電気自動車(EV)のモーターやバッテリー、そして世界のデジタル経済を支える AI データセンターの冷却システムまで、あらゆる分野で不可欠な役割を果たしています。
世界が環境問題や供給制約(チリやペルーなど主要産地の鉱山問題)に直面する中、EQ グレード市場は東南アジアで急速に拡大しています。特にタイは、EV 生産とデジタルインフラの新たな拠点として注目されています。
SO OK TRADING は、非鉄金属(Non-Ferrous Metals)のビジネスパートナーとして、世界有数の生産地から高品質な銅カソード EQ グレードを供給し、クリーンエネルギーと未来産業の成長を支援します。
✨ Copper Cathode EQ Grade — 明日のエネルギー革命を支える戦略金属
SO OK TRADING | FAST • SHARP • RELIABLE
3 Sept 2026
チャイナ・アルミニウム・パワーハウス:世界経済を変革するアルミニウムコイルと包装産業
中国は依然として「世界のアルミニウムリーダー」としての地位を維持し、世界市場の 57% を占める圧倒的な生産力を誇っています。
河南省・山東省・江蘇省を中心とした産業拠点から、高度な圧延技術と表面コーティング技術を発展させ、世界包装産業の中核を担っています。
本記事では SO OK TRADING が以下のポイントを深掘りします:
4 Aug 2026
「Zinc Rally 2026:亜鉛価格が過去4年で最高値を更新し、世界の産業チェーンとタイを揺るがす」
2026年は世界の亜鉛市場にとって大きな転換点となりました。価格は過去4年間で最高水準に達し、主要鉱山の操業停止や製錬費の史上初のマイナス化による供給逼迫が背景にあります。この状況はショートスクイーズを引き起こし、世界の金属市場を揺るがすと同時に、亜鉛をほぼ100%輸入に依存するタイの下流産業に構造的な影響を及ぼしています。
LME市場では即時取引価格が3,987ドル/トン、3か月先物価格が3,853ドル/トンに達し、在庫は95,050トンまで減少し数か月ぶりの低水準となりました。これにより市場は深刻なバックワーデーションを示し、即時価格と先物価格の差は132~156ドル/トンに拡大しています。
需要の牽引役は、クリーンエネルギー、グリーンインフラ、電気自動車(EV)分野です。一方で、世界の生産者は環境規制や欧州のCBAM(炭素国境調整メカニズム)に対応するため、グリーン亜鉛やリサイクル亜鉛の導入を迫られています。
タイ国内では、亜鉛めっき鋼材や自動車部品産業が大幅なコスト増に直面していますが、同時にZAM(亜鉛-アルミニウム-マグネシウム合金)など新素材技術の開発や代替材料の活用によるグリーン経済への移行のチャンスともなっています。
SO OK TRADING
世界の金属市場におけるあなたのビジネスパートナー
FAST • SHARP • RELIABLE
26 Aug 2026
