錫(すず): 平凡な金属から戦略資源へ ― AIとクリーンエネルギーの未来をつなぐ“未来の金属”
最終更新: 27 2月 2026
3752 閲覧数
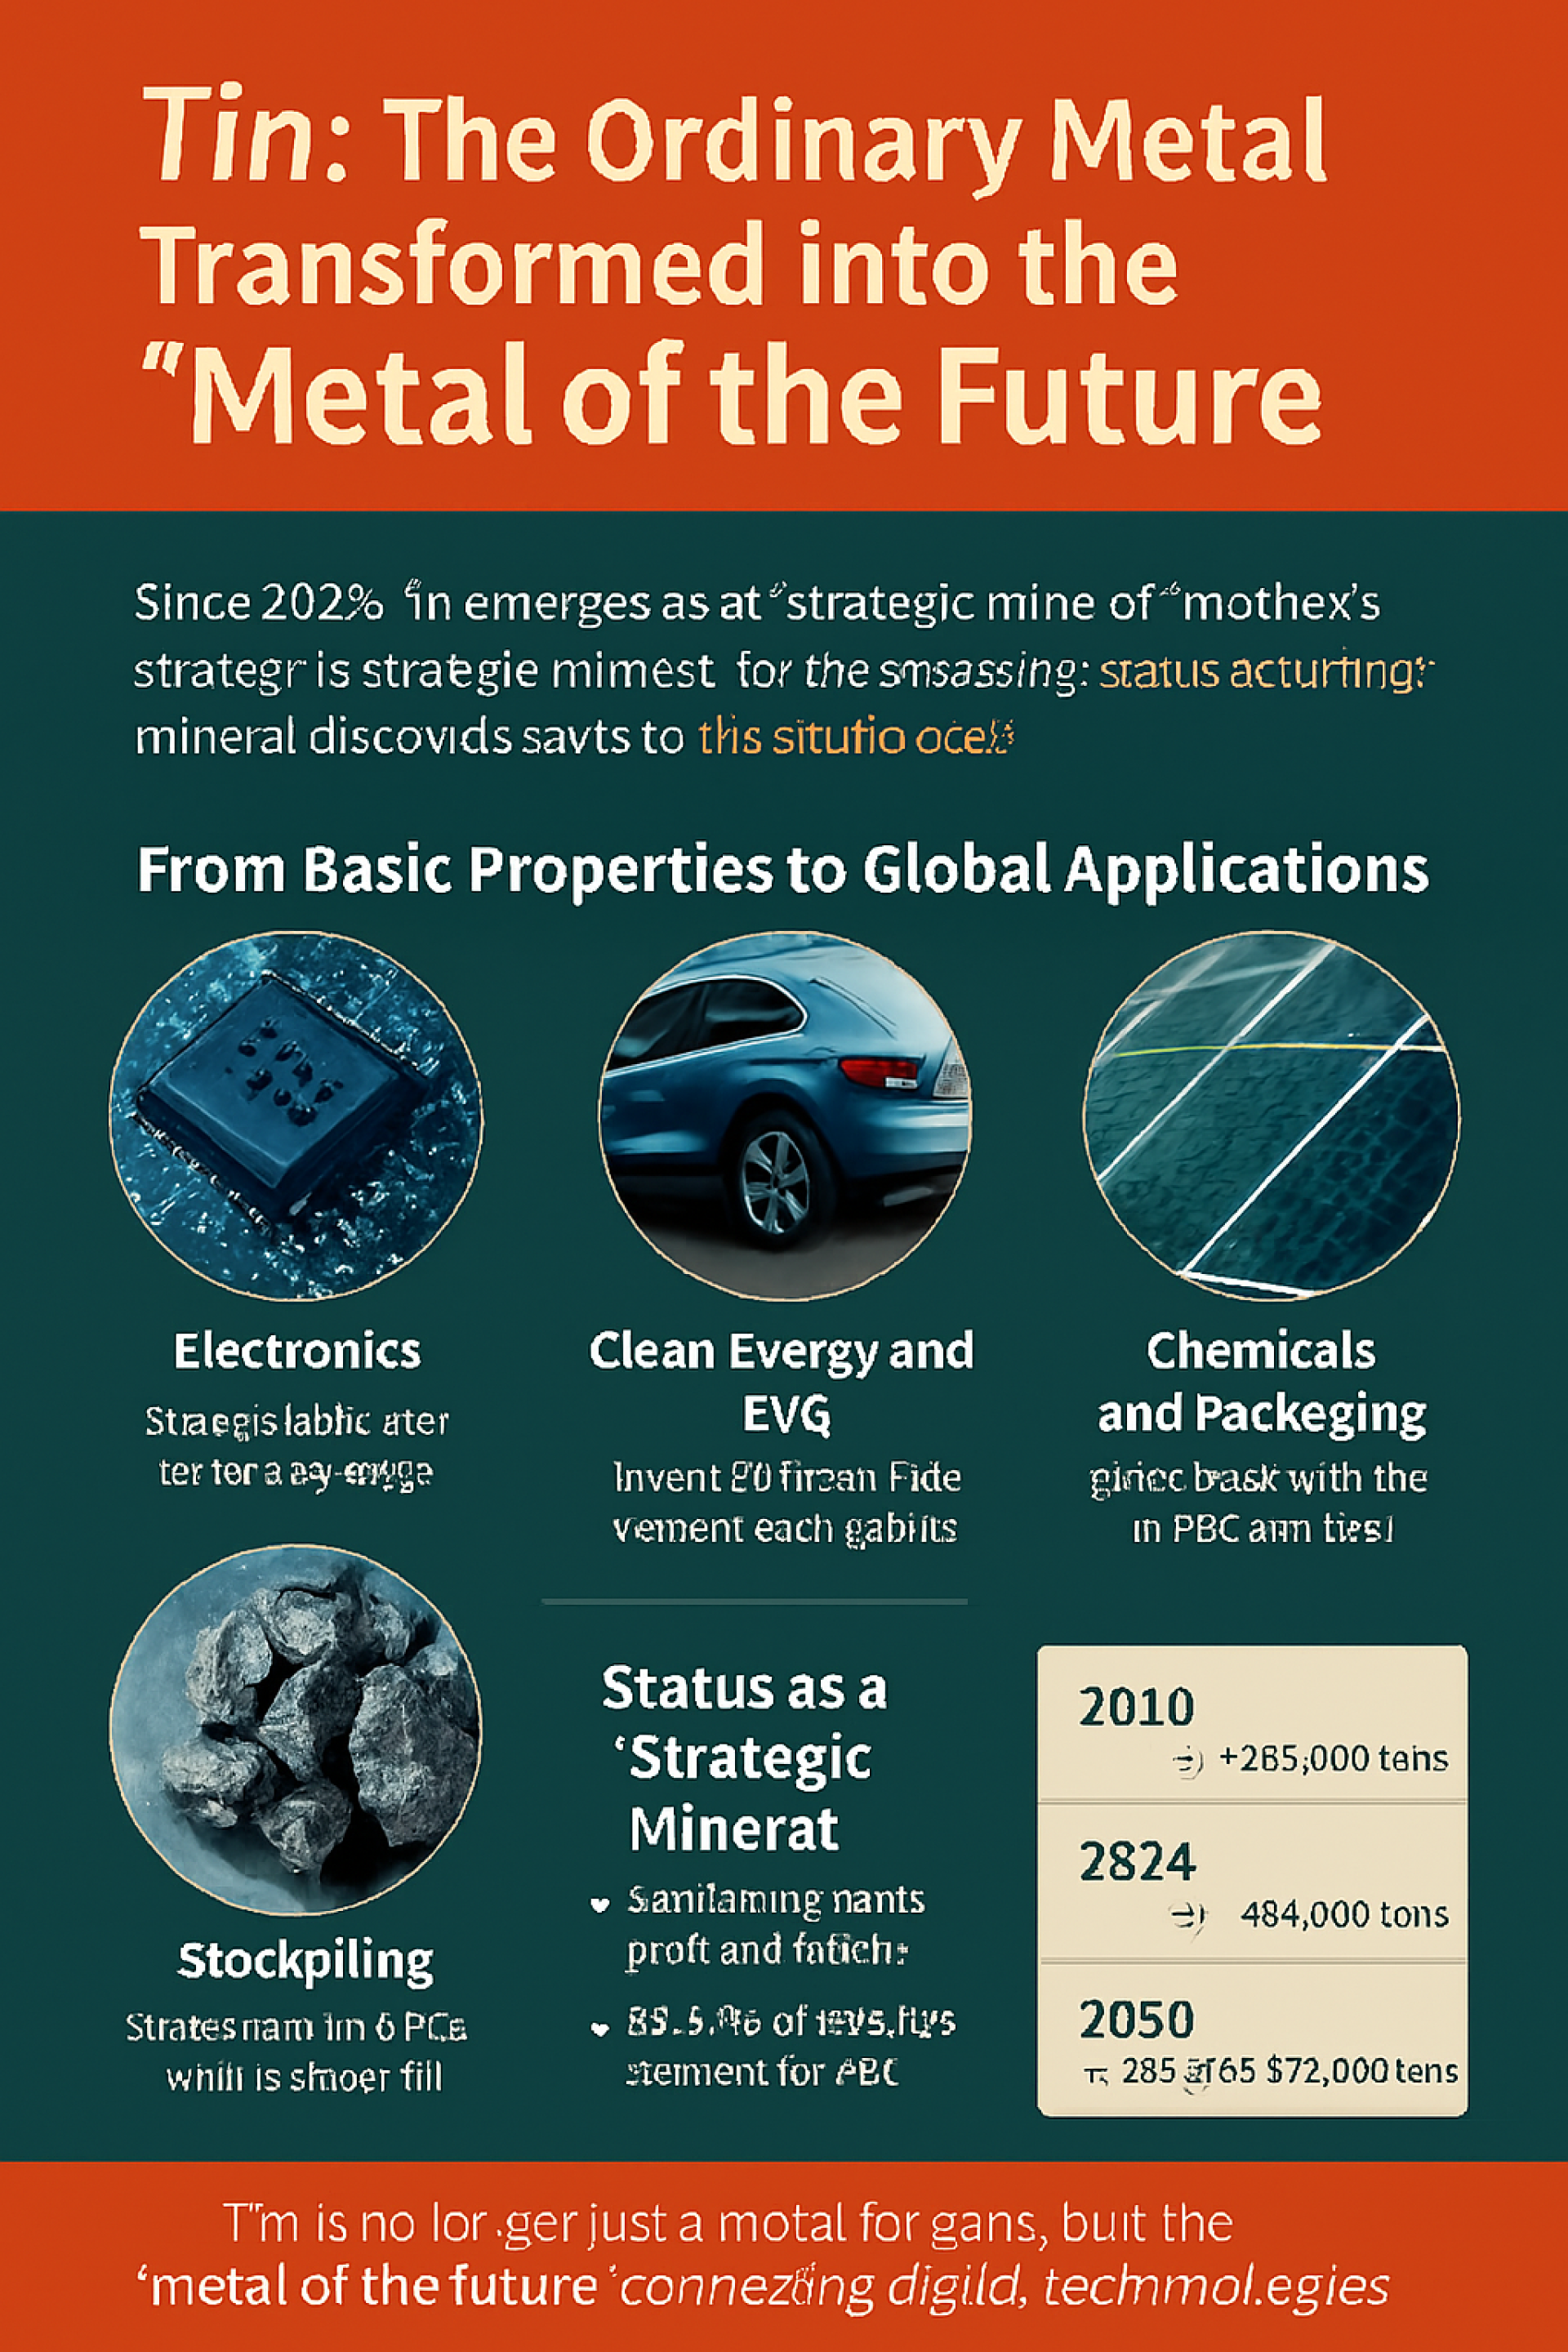
✨ 錫(すず):平凡な金属から「未来の金属」へ ✨
かつて錫(Sn)は缶詰のコーティングに使われるだけの存在でした。
しかし2026年、世界はそれを 戦略資源 として注目し、デジタル経済とクリーンエネルギーの未来を形作る重要な役割を担うようになりました。
基本的な特性から世界的な用途へ
錫は柔らかく、加工しやすく、融点が低く、腐食に強いという特性を持ちます。
そのため食品産業での金属コーティングから、電子回路のはんだ付けに至るまで幅広く利用されています。
現在の主な用途は以下の3分野です:
電子産業:世界需要の50%以上を占め、スマートフォン、AIチップ、5G機器の接合材として不可欠。
クリーンエネルギーとEV:電気自動車では従来車の2〜3倍の錫を使用。バッテリーやソーラーパネルに活用。
化学・包装:PVC、歯磨き粉、ガラス、食品包装材などで依然として重要。
価格高騰と需要要因
2026年2月、錫の国際価格は 53,698ドル/トン(約190万円) に急騰。前年より65%増。
主因は半導体とEV産業の需要急増、そしてインドネシア・ミャンマーからの供給不足。
AI時代の錫
錫は「The Glue(接着剤)」としてデジタル世界を支えます。
先端パッケージング:AIチップやGPUには高密度の錫はんだが不可欠。
データセンター:AI対応のサーバーやネットワーク機器の拡大で需要が爆発的に増加。
次世代バッテリー革新
錫ははんだ材だけでなく、アノード材料としても注目されています。
リチウムイオン+シリコンアノード:錫を2%添加することで容量増加と高速充電を実現。
ナトリウムイオン電池:低エネルギー密度問題を解決し、コスト削減に貢献。
ソーラーリボン:太陽電池セル接続材として2030年までに需要倍増が予測。
戦略資源としての地位
備蓄政策:大国は戦略鉱物備蓄に錫を組み込み。
リサイクル:電子廃棄物からの回収で市場需要の20〜25%を賄う見込み。
成長の軌跡
2010年:約35万トン
2024年:49.5万トン(5GとEV拡大)
2030年:42〜57万トン予測
2040年:70万トン以上予測(AIとクリーンエネルギーの黄金期)
錫資源と課題
現在確認されている埋蔵量は 430〜490万トン。
中国(15%):最大の埋蔵量と消費国
インドネシア(17%):世界最大の海底鉱床
ミャンマー:高品位鉱石は減少傾向
ブラジル・オーストラリア:新規鉱山開発の潜在力
2040年の主要プレイヤー:中国・インドネシア、アフリカ(コンゴ・ナイジェリア)、ヨーロッパ、オーストラリア。
課題は「埋蔵量不足」ではなく「生産困難」。高品位鉱石が枯渇し、低品位鉱石の採掘には高コストと高度技術が必要。
結論
錫はもはや単なる基礎金属ではありません。
AI、EV、クリーンエネルギーをつなぐ未来の戦略資源 であり、今後20年の世界経済を左右する存在です。


関連コンテンツ
アルゼンチン 2026 展望:タイ–アルゼンチン貿易の架け橋 ― 食料安全保障と未来のエネルギー
SO OK TRADING | 2026年7月13日
2026年、世界は経済とエネルギーの大転換期に突入しています。
その中で「アルゼンチン」は、ラテンアメリカ地域で最も注目される国の一つとなっています
13 7月 2026
「中国が世界の金属を揺るがす:アルミニウムは生産限界、銅は供給不足 ― 世界経済を燃やし、未来産業を揺さぶる Q3/2026」
SO OK TRADING|2026年7月27日
中国は2026年第3四半期において、大規模な経済戦略を展開しています。
“軽金属”であるアルミニウムが生産能力の上限に達し、さらに“戦略金属”である銅が世界的な供給不足に陥ることで、構造的な変化が世界市場を揺るがし、タイ産業にも波及しています。エネルギー、自動車、建設から包装産業まで幅広く影響が及んでいます。
このインフォグラフィックでは以下を詳しく解説します:
中国がQ3/2026で金属市場をどう変革しているのか
なぜ銅とアルミニウムの価格が歴史的高騰を続けているのか
タイ産業が世界の潮流にどう適応すべきか
28 7月 2026
中東戦場:経済嵐の中の石油・ナフサ・尿素
SO OK TRADING|2026年8月28日
世界は今、エネルギーとコモディティ市場の大きな転換期を迎えています。原油、ナフサ、尿素肥料の価格は、地政学的および経済的圧力によって激しく変動しています。中東の戦争は軍事衝突から「経済戦争」へと姿を変え、世界市場に大きな影響を与えています。
中国の需要減退や OPEC+ の増産計画により、原油価格は引き続き調整局面にあります。一方で、ナフサは依然として高水準を維持し、尿素肥料はピークから下落し農業コストを緩和しています。
28 8月 2026
