錫(すず): 平凡な金属から戦略資源へ ― AIとクリーンエネルギーの未来をつなぐ“未来の金属”
最終更新: 27 2月 2026
3745 閲覧数
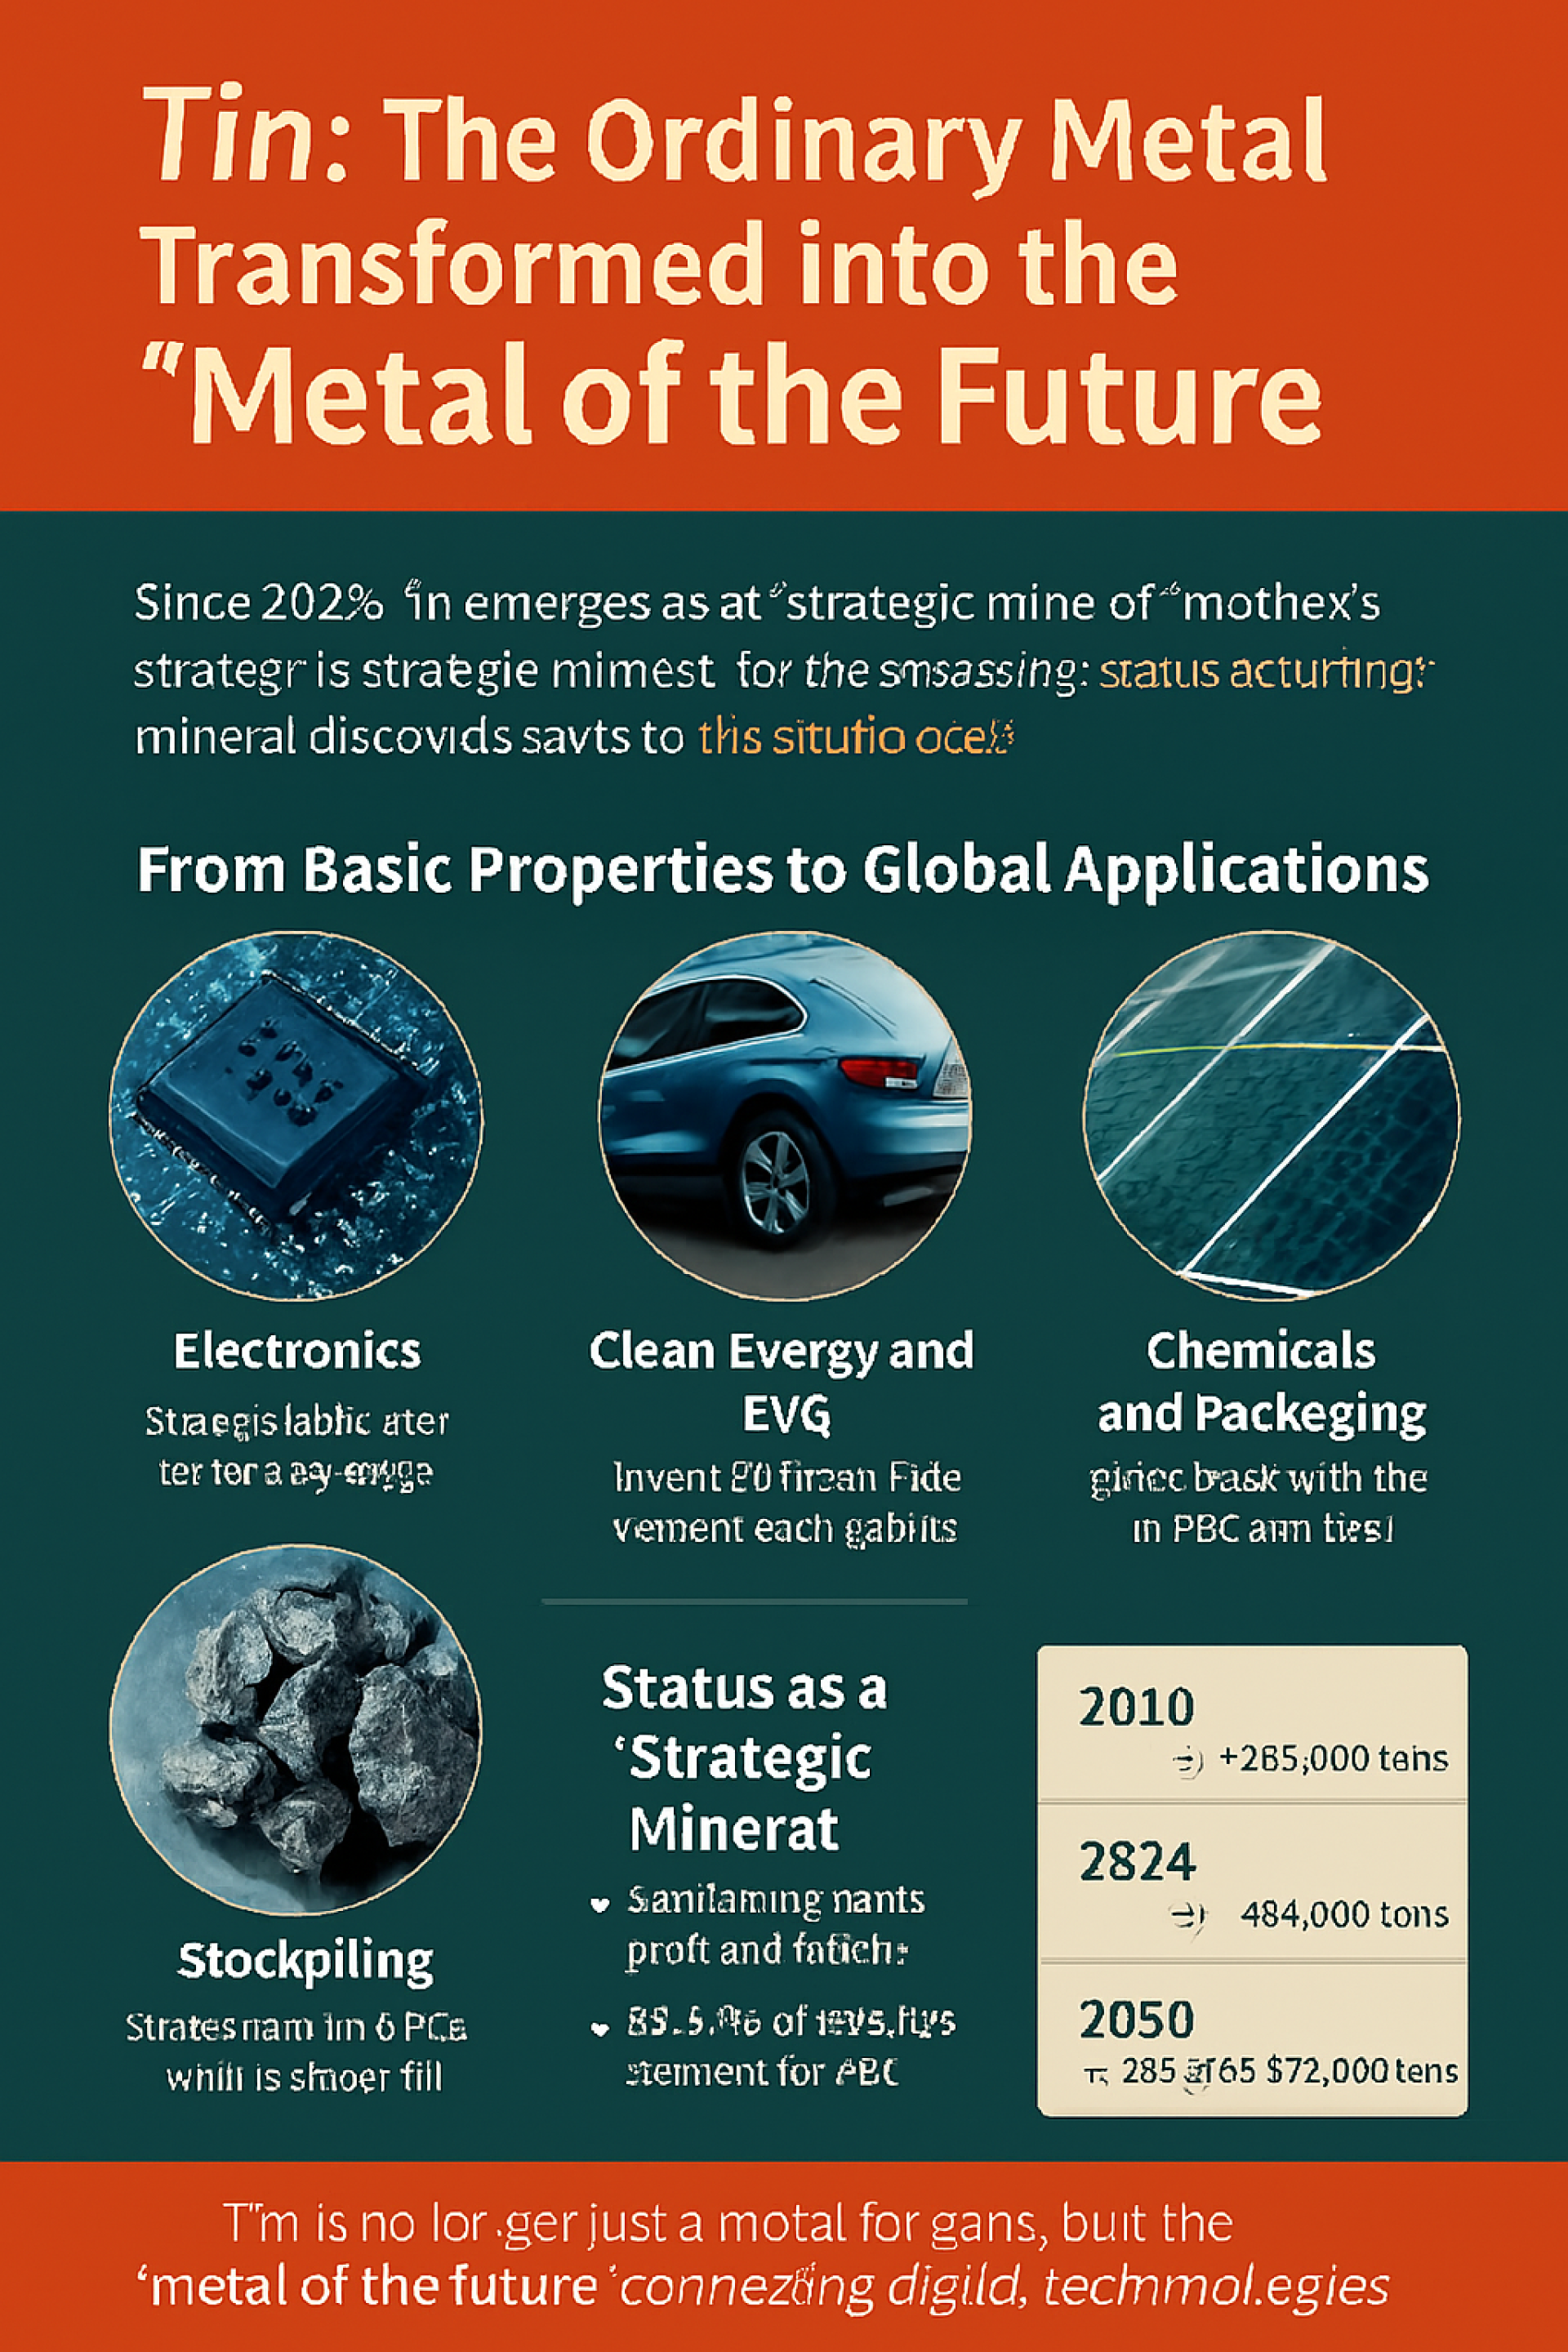
✨ 錫(すず):平凡な金属から「未来の金属」へ ✨
かつて錫(Sn)は缶詰のコーティングに使われるだけの存在でした。
しかし2026年、世界はそれを 戦略資源 として注目し、デジタル経済とクリーンエネルギーの未来を形作る重要な役割を担うようになりました。
基本的な特性から世界的な用途へ
錫は柔らかく、加工しやすく、融点が低く、腐食に強いという特性を持ちます。
そのため食品産業での金属コーティングから、電子回路のはんだ付けに至るまで幅広く利用されています。
現在の主な用途は以下の3分野です:
電子産業:世界需要の50%以上を占め、スマートフォン、AIチップ、5G機器の接合材として不可欠。
クリーンエネルギーとEV:電気自動車では従来車の2〜3倍の錫を使用。バッテリーやソーラーパネルに活用。
化学・包装:PVC、歯磨き粉、ガラス、食品包装材などで依然として重要。
価格高騰と需要要因
2026年2月、錫の国際価格は 53,698ドル/トン(約190万円) に急騰。前年より65%増。
主因は半導体とEV産業の需要急増、そしてインドネシア・ミャンマーからの供給不足。
AI時代の錫
錫は「The Glue(接着剤)」としてデジタル世界を支えます。
先端パッケージング:AIチップやGPUには高密度の錫はんだが不可欠。
データセンター:AI対応のサーバーやネットワーク機器の拡大で需要が爆発的に増加。
次世代バッテリー革新
錫ははんだ材だけでなく、アノード材料としても注目されています。
リチウムイオン+シリコンアノード:錫を2%添加することで容量増加と高速充電を実現。
ナトリウムイオン電池:低エネルギー密度問題を解決し、コスト削減に貢献。
ソーラーリボン:太陽電池セル接続材として2030年までに需要倍増が予測。
戦略資源としての地位
備蓄政策:大国は戦略鉱物備蓄に錫を組み込み。
リサイクル:電子廃棄物からの回収で市場需要の20〜25%を賄う見込み。
成長の軌跡
2010年:約35万トン
2024年:49.5万トン(5GとEV拡大)
2030年:42〜57万トン予測
2040年:70万トン以上予測(AIとクリーンエネルギーの黄金期)
錫資源と課題
現在確認されている埋蔵量は 430〜490万トン。
中国(15%):最大の埋蔵量と消費国
インドネシア(17%):世界最大の海底鉱床
ミャンマー:高品位鉱石は減少傾向
ブラジル・オーストラリア:新規鉱山開発の潜在力
2040年の主要プレイヤー:中国・インドネシア、アフリカ(コンゴ・ナイジェリア)、ヨーロッパ、オーストラリア。
課題は「埋蔵量不足」ではなく「生産困難」。高品位鉱石が枯渇し、低品位鉱石の採掘には高コストと高度技術が必要。
結論
錫はもはや単なる基礎金属ではありません。
AI、EV、クリーンエネルギーをつなぐ未来の戦略資源 であり、今後20年の世界経済を左右する存在です。


関連コンテンツ
米国におけるアルミニウムと銅の利用動向と展望:コスト・サプライチェーン・AIとクリーンエネルギーによる推進
SO OK TRADING|2026年10月4日
急速に進化するテクノロジーとクリーンエネルギーの時代において、米国は戦略的金属であるアルミニウム(Aluminum)と銅(Copper)のサプライチェーンにおける大きな圧力に直面しています。これら二つの金属は産業の重要な原材料であるだけでなく、未来のイノベーションを支える「心臓部」として、電気自動車(EV)からAIデータセンター、そして再生可能エネルギーシステムに至るまで欠かせない存在です。
輸入関税、供給不足、国際的な資源競争が世界の金属産業に大きな衝撃を与えており、特に米国は経済と技術の安定を維持するために大きな対応を迫られています。
本記事では以下の点を深掘りします:
米国アルミニウム・銅市場の現状
AIとクリーンエネルギー時代における投資と利用の方向性
将来のリサイクルと代替材料の動向
これらを通じて、両金属がいかにして新しい世界経済の「柱」となるのかを明らかにします。
4 10月 2026
銅スクラップの分類と世界・タイ市場の動向
銅スクラップ(Copper Scrap)は単なる「古材」ではなく、現代の金属産業とリサイクルにおける戦略的資源です。100%再利用可能であり、電気的・物理的特性を失うことなく循環利用できるため、製造コスト削減、天然資源への依存低減、そして環境(ESG)への対応に大きな役割を果たしています。
世界がグリーンエコノミー(Green Economy)へ移行し、環境基準(ESG)が強化される中、銅のリサイクルは新鉱石の精錬と比較して最大85%のエネルギーを節約でき、炭素排出削減にも貢献します。
国際的な分類基準である ISRI Standard は、価格・価値・リサイクル工程を決定する上で不可欠です。最も純度の高い「ベアブライト(Bare Bright)」から、再精錬を要する「銅合金(Copper Alloys)」まで、分類は市場の評価に直結します。
2026年、世界およびタイの銅スクラップ市場は 構造的上昇期(Structural Uptrend) に突入しています。EV産業、データセンター、再生可能エネルギー、AI技術といった分野が、銅を主要原料として大量に必要としているからです。
SO OK TRADING は、タイ発の非鉄金属ビジネスパートナーとして、持続可能なリサイクルの未来へ歩みを進めています。理念は FAST • SHARP • RELIABLE。アジア地域における金属市場の新たな基準を築くことを目指しています。
11 10月 2026
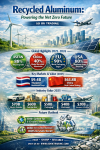
再生アルミニウムは、世界をネットゼロ目標と循環型経済へと導く「戦略的資源」として急速に台頭しています。
飲料缶から電気自動車の部品へ、食品用アルミホイルから建築構造材へ —— 再生アルミニウムはもはや単なるサーキュラーエコノミーの一部ではなく、未来産業の中心的存在となっています。
25 3月 2026
