SO OK TRADING インサイトタイバーツ動向を読む バーツ・フォーカス:今週の展望(2026年10月26日〜30日)
最終更新: 25 10月 2026
84 閲覧数
来週のタイバーツ動向分析(2026年10月26日〜30日) : SO OK TRADING
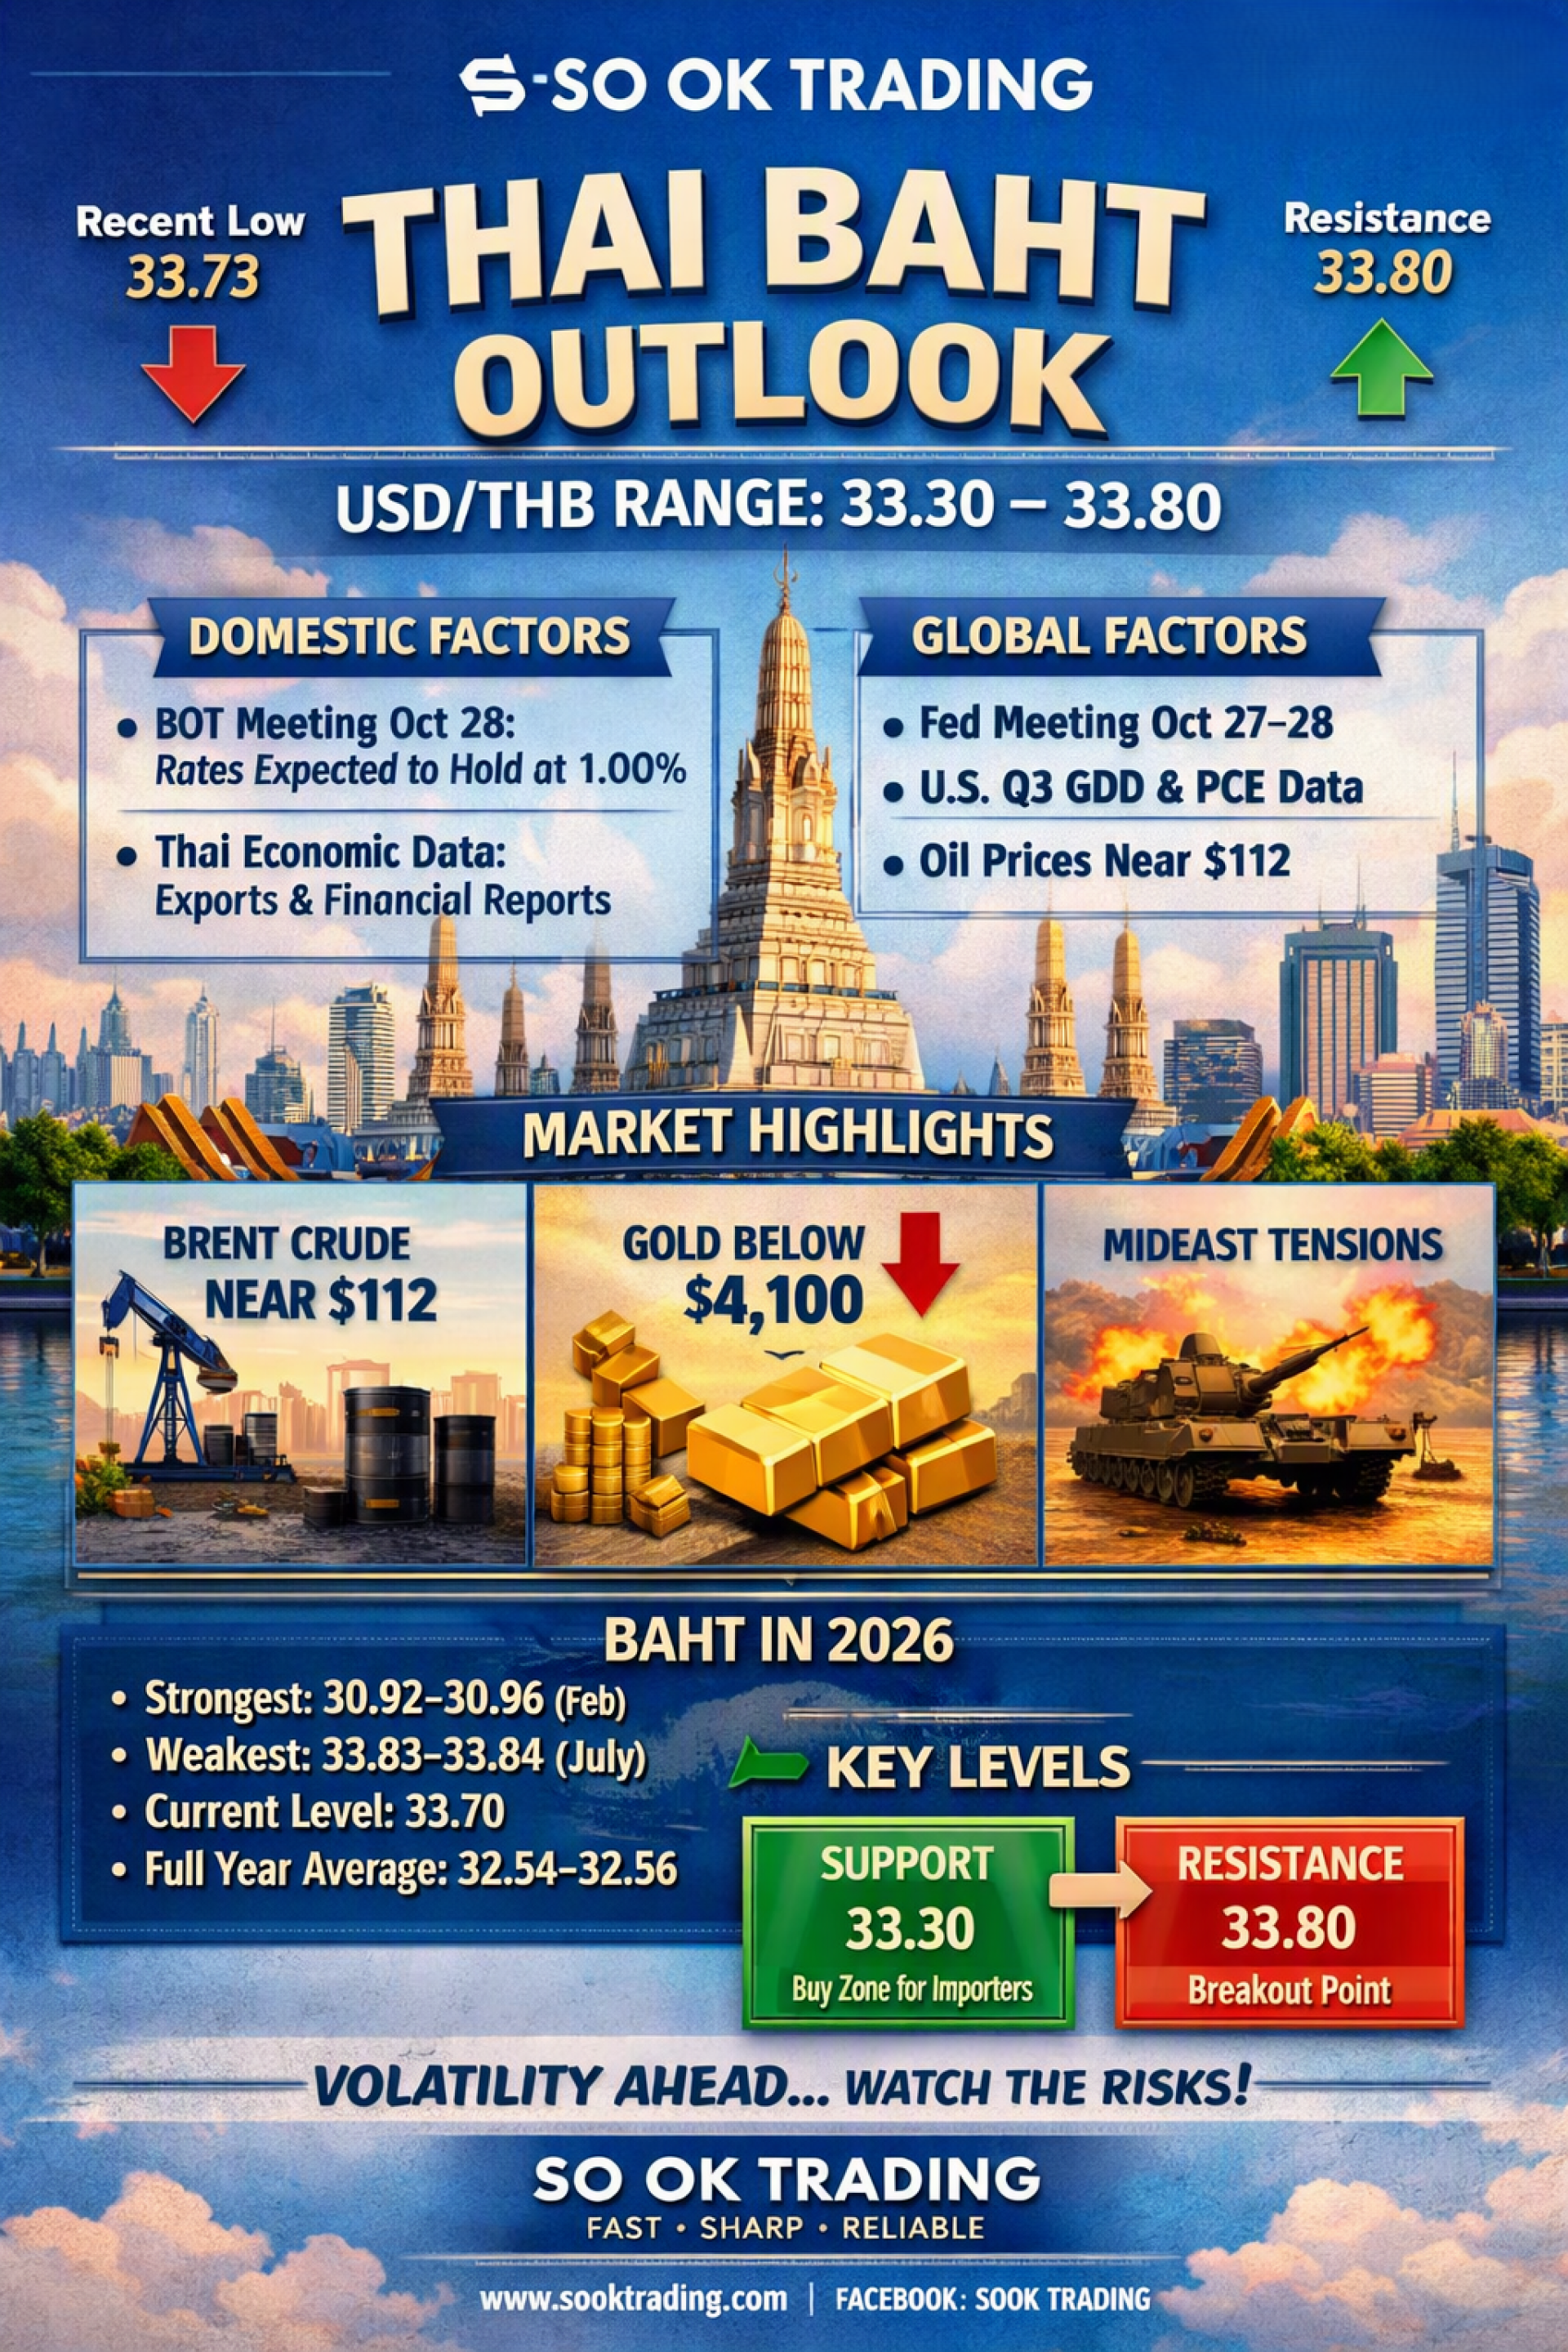
タイバーツは来週(10月26日〜30日)、33.30〜33.80 バーツ/米ドル のレンジで推移すると予想されています。カシコン銀行(KBANK)や主要アナリストは、バーツが依然として弱含みの圧力に直面していると評価しています。先週は3か月ぶりの安値である33.73バーツ/ドルに下落し、国内外の要因によるタイ金融市場の脆弱性が浮き彫りとなりました。
国内要因
タイ中央銀行(BOT)金融政策委員会: 10月28日の会合で政策金利は1.00%に据え置かれる見込み。委員会のメッセージが資本フローを左右する可能性。
タイ経済指標: 9月の輸出データおよび金融経済レポートが景気回復の全体像を示す。
海外要因
主要中央銀行会合: 米連邦準備制度理事会(FRB)は10月27〜28日に会合を開催。12月の利上げ観測が注目される。欧州中央銀行(ECB)と日本銀行(BOJ)も週後半に会合予定。
米国経済指標: 第3四半期GDP、PCE/Core PCE、消費者信頼感指数。
中国経済: 9月の工業部門利益が地域の貿易・投資に影響。
商品市場と地政学的リスク
原油: ブレント原油価格は5か月ぶりの高値、約112ドル/バレル。タイの貿易収支に圧力。
金: スポット価格は4,100ドル/オンスを下回り、売り圧力がバーツを押し下げ。
中東情勢: 長期化する緊張により世界市場はリスク回避姿勢へ。投資家は米ドルなど安全資産へ資金を移動。
2026年のバーツ動向
最強値:30.92〜30.96(2月)
最弱値:33.83〜33.84(7月)
現在値:33.70(10月23日終値)
年間平均:32.54〜32.56
現在値は「年間最弱水準に近い」ゾーンにあり、米ドル高と外国資本流出が圧力となっています。
第4四半期の見通しとリスク
主要金融機関(SCB EIC, KBANK, Krungsri): Q4の予測レンジは33.25〜33.70。
基本シナリオ: 観光シーズンによるドル流入で短期的にバーツはやや強含み。
リスク要因: トランプ政権下の米国関税政策がタイ輸出を圧迫し、バーツを再び弱含みに転じさせる可能性。
重要なサポート・レジスタンス水準
サポート:33.30 → 輸入業者にとってドル買いゾーン。
現在値:33.70 → 弱含みゾーン。
レジスタンス:33.80 → 突破すれば過去高値33.84を試す可能性。
✍️ まとめ 来週のタイバーツは依然として弱含みの高い変動性が予想されます。主要中央銀行会合、重要経済指標、中東情勢が主なドライバーとなる一方、金価格や観光シーズンによるドル流入が下支え要因となる可能性があります。
輸入・輸出事業者は、FXフォワードやオプションなどのヘッジ手段を活用し、コスト管理と為替リスク軽減を図るべきです。
SO OK TRADING — あなたのビジネスパートナー

関連コンテンツ
アルミニウム:世界自動車産業の未来素材
SO OK TRADING|2026年8月14日
世界がクリーンエネルギーと電気自動車(EV)へと移行する時代において、アルミニウム は自動車産業の構造を真に変革する 戦略素材(Strategic Material) となっています。
その特性である 軽量・高強度・耐食性・100%リサイクル可能 により、アルミニウムは単なる代替材料ではなく、次世代自動車設計の核心 となり、エネルギー効率と環境持続性 の両方を満たしています。
世界の自動車用アルミ市場は急速に拡大しており、2025年の319億ドル から 2034年には638億ドル以上 に成長すると予測され、年平均成長率は約 6% に達します。
主要メーカーである Novelis、Constellium、Hydro、Arconic、Chalco、Alcoa は、急増するEV需要に対応するため、低炭素アルミニウム(Low‑Carbon Aluminium) や ギガキャスティング(Gigacasting)技術 の開発を加速させています。
タイにおいては、アルミニウムの上流製錬産業はまだ存在しませんが、部品加工・製造分野で大きな可能性を持っています。特に EEC(東部経済回廊) や大手企業 Thai Summit Group の取り組みにより、ハイブリッド車・EVサプライチェーン への移行が進んでいます。
SO OK TRADING は、世界的な金属・産業素材のビジネスパートナーとして、この変革の一翼を担うことを目指しています。理念 FAST • SHARP • RELIABLE のもと、タイの企業に知識・技術・新たな機会を提供し、クリーンエネルギー時代の金属市場への参入を支援します。
14 8月 2026
「バーツ安・ドル高急伸:地政学リスクとFRB金利政策が世界市場の均衡を揺るがす」
22 6月 2026
鉛(Lead)は再び世界市場に衝撃を与えています!
かつて軽視されていた金属から、今や「戦略金属」としてクリーンエネルギー産業や電気自動車を牽引する存在へ
30 5月 2026
