「ナフサ:世界産業の源流から戦略的原料へ ― プラスチック・EV・持続可能な未来を切り拓く」 SO OK TRADING|2026年5月2日
最終更新: 2 5月 2026
3454 閲覧数
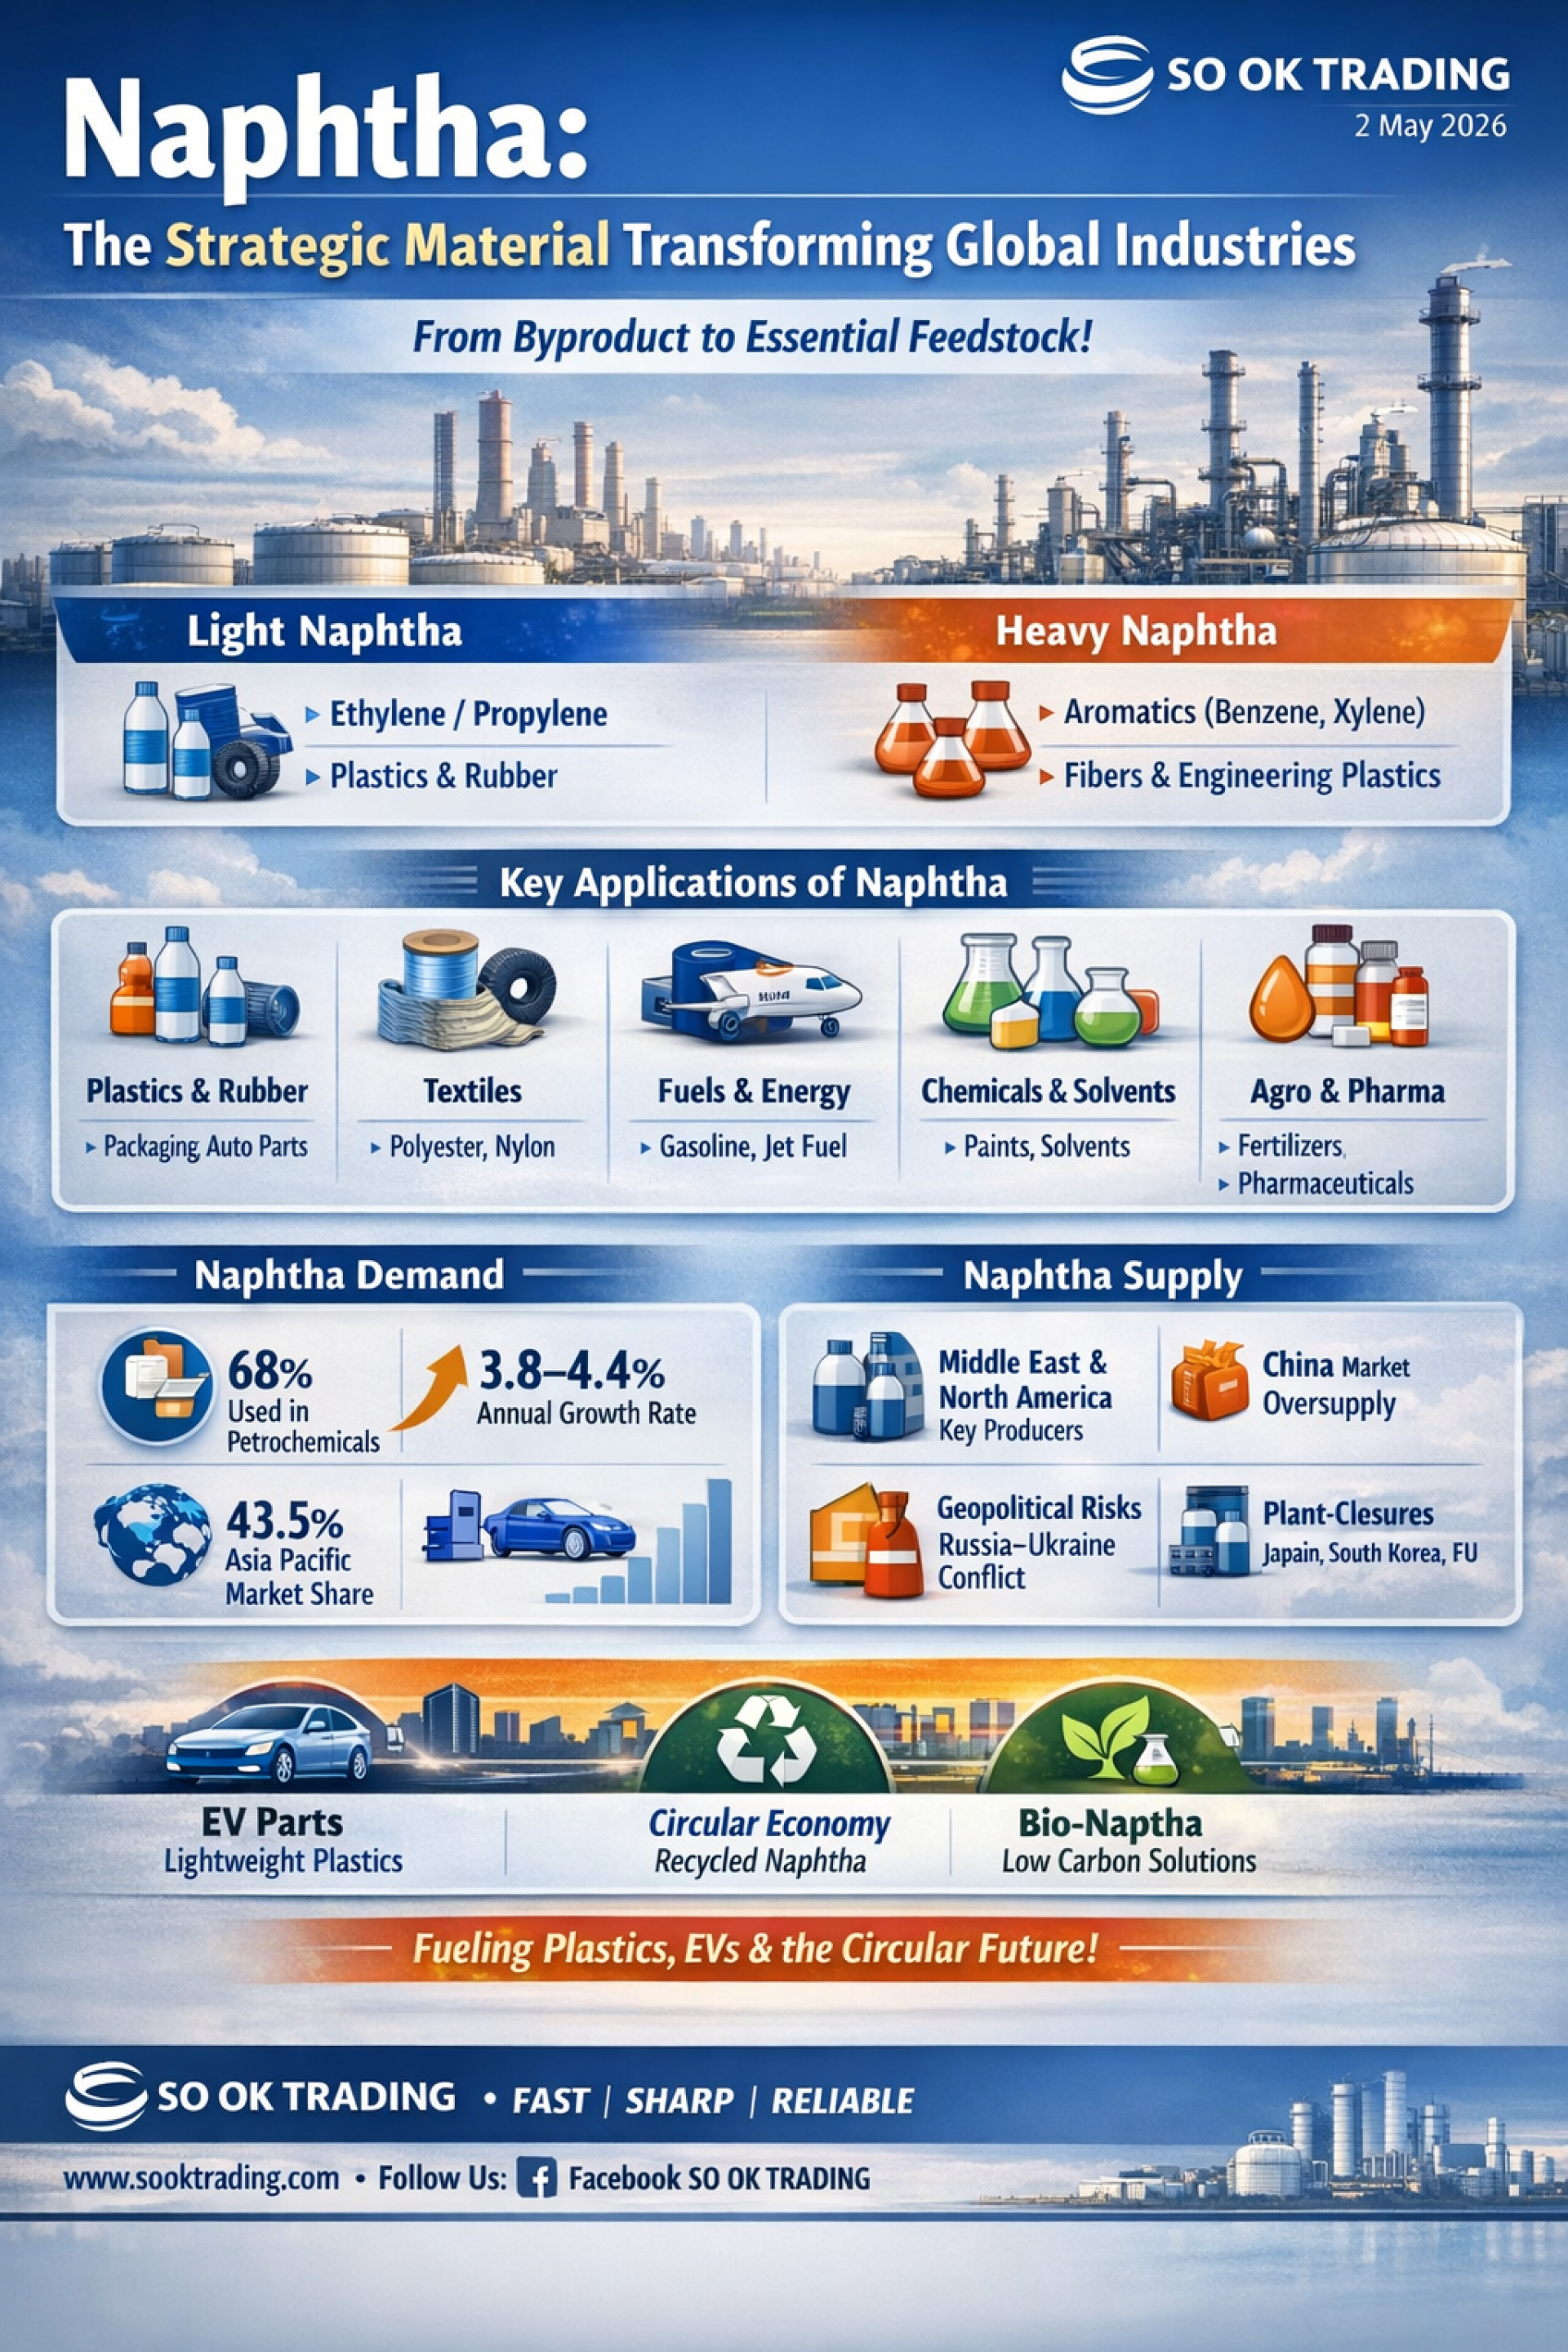
ナフサ (Naphtha): 副産物から「戦略的原料」へ 世界産業の心臓部
SO OK TRADING|2026年5月2日
ナフサとは
ナフサ (Naphtha) は原油精製から得られる液体炭化水素製品で、揮発性が高く、引火しやすく、炭素数は約5〜12。かつては副産物とされていましたが、現在では石油化学、プラスチック、繊維、燃料、そして電気自動車 (EV) 産業において重要な役割を果たしています。
ナフサの種類
ライトナフサ (Light Naphtha): 沸点30〜90°C、炭素数5〜6 → エチレン・プロピレン生産 → 包装用プラスチック、合成ゴム
ヘビーナフサ (Heavy Naphtha): 沸点90〜200°C、炭素数6〜12 → 芳香族化合物 (ベンゼン、キシレン) → 繊維、エンジニアリングプラスチック
ナフサの用途
プラスチック・合成ゴム: PE、PP → ビニール袋、PETボトル、食品フィルム、自動車バンパー、タイヤ
繊維・合成繊維: ポリエステル、ナイロン → 衣料品、漁網、ロープ
燃料・エネルギー: ガソリンのオクタン価向上、ライター燃料、航空燃料
産業用化学品: 塗料、ワニス、接着剤、洗浄剤の溶剤
農業・その他: アンモニア生産 → 尿素肥料、医薬品・化粧品原料
需要 (Demand)
世界需要の 68% は石油化学産業で使用
年平均成長率 (CAGR) 3.8〜4.4% (2030年まで)
アジア太平洋地域 (中国・インド) が世界シェアの 43.5% を占有
圧力要因: クラッカーマージン低下、LPGへの代替
需要要因: 食品包装、飲料、電子部品向けプラスチック需要が堅調
供給 (Supply)
主な生産地: 中東、北米
中国: 大規模な生産拡張 → 市場供給過剰、価格・スプレッド圧迫
リスク: 中東紛争、ロシア・ウクライナ戦争 → 供給混乱
構造調整: 日本・韓国・欧州 → 老朽プラント閉鎖・縮小
ナフサの利用動向 (2025–2026)
タイ市場: 観光・消費回復により需要増加、ただし家計債務が圧力要因
EV & 軽量化: ナフサ由来のエンジニアリングプラスチックが自動車部品に広く利用 → バンパー、コンソール、配線絶縁材
サーキュラーエコノミー: ケミカルリサイクル → 再生ナフサ (品質はバージンプラスチック同等)
バイオナフサ: バイオ原料を混合し、炭素削減を実現
タイの主要プレーヤー
PTT GC: ナフサからプラスチックまで一貫生産
SCGC: サーキュラー・ナフサ、エンジニアリングプラスチックに注力
IRPC: 自動車・家電向け特殊プラスチックに強み
Thai Oil (TOP): 原油精製からナフサを供給
市場競争: ナフサ vs バイオプラスチック
価格: ナフサ由来プラスチックは依然として安価 (規模の経済)
性能: バイオプラスチックは耐久性で劣る
適応: 生産者はバイオ原料を混合し「バイオナフサ」へ移行
結論
✨ ナフサは「燃料」から「戦略的原料」へと進化し、プラスチック産業とEV産業を牽引する存在に。需要はプラスチックとEVにより拡大し、供給は中国の過剰生産と地政学リスクにより圧迫されています。
SO OK TRADING — あなたのビジネスパートナー FAST • SHARP • RELIABLE www.sooktrading.com | Facebook: SO OK TRADING
SO OK TRADING|2026年5月2日
ナフサとは
ナフサ (Naphtha) は原油精製から得られる液体炭化水素製品で、揮発性が高く、引火しやすく、炭素数は約5〜12。かつては副産物とされていましたが、現在では石油化学、プラスチック、繊維、燃料、そして電気自動車 (EV) 産業において重要な役割を果たしています。
ナフサの種類
ライトナフサ (Light Naphtha): 沸点30〜90°C、炭素数5〜6 → エチレン・プロピレン生産 → 包装用プラスチック、合成ゴム
ヘビーナフサ (Heavy Naphtha): 沸点90〜200°C、炭素数6〜12 → 芳香族化合物 (ベンゼン、キシレン) → 繊維、エンジニアリングプラスチック
ナフサの用途
プラスチック・合成ゴム: PE、PP → ビニール袋、PETボトル、食品フィルム、自動車バンパー、タイヤ
繊維・合成繊維: ポリエステル、ナイロン → 衣料品、漁網、ロープ
燃料・エネルギー: ガソリンのオクタン価向上、ライター燃料、航空燃料
産業用化学品: 塗料、ワニス、接着剤、洗浄剤の溶剤
農業・その他: アンモニア生産 → 尿素肥料、医薬品・化粧品原料
需要 (Demand)
世界需要の 68% は石油化学産業で使用
年平均成長率 (CAGR) 3.8〜4.4% (2030年まで)
アジア太平洋地域 (中国・インド) が世界シェアの 43.5% を占有
圧力要因: クラッカーマージン低下、LPGへの代替
需要要因: 食品包装、飲料、電子部品向けプラスチック需要が堅調
供給 (Supply)
主な生産地: 中東、北米
中国: 大規模な生産拡張 → 市場供給過剰、価格・スプレッド圧迫
リスク: 中東紛争、ロシア・ウクライナ戦争 → 供給混乱
構造調整: 日本・韓国・欧州 → 老朽プラント閉鎖・縮小
ナフサの利用動向 (2025–2026)
タイ市場: 観光・消費回復により需要増加、ただし家計債務が圧力要因
EV & 軽量化: ナフサ由来のエンジニアリングプラスチックが自動車部品に広く利用 → バンパー、コンソール、配線絶縁材
サーキュラーエコノミー: ケミカルリサイクル → 再生ナフサ (品質はバージンプラスチック同等)
バイオナフサ: バイオ原料を混合し、炭素削減を実現
タイの主要プレーヤー
PTT GC: ナフサからプラスチックまで一貫生産
SCGC: サーキュラー・ナフサ、エンジニアリングプラスチックに注力
IRPC: 自動車・家電向け特殊プラスチックに強み
Thai Oil (TOP): 原油精製からナフサを供給
市場競争: ナフサ vs バイオプラスチック
価格: ナフサ由来プラスチックは依然として安価 (規模の経済)
性能: バイオプラスチックは耐久性で劣る
適応: 生産者はバイオ原料を混合し「バイオナフサ」へ移行
結論
✨ ナフサは「燃料」から「戦略的原料」へと進化し、プラスチック産業とEV産業を牽引する存在に。需要はプラスチックとEVにより拡大し、供給は中国の過剰生産と地政学リスクにより圧迫されています。
SO OK TRADING — あなたのビジネスパートナー FAST • SHARP • RELIABLE www.sooktrading.com | Facebook: SO OK TRADING


関連コンテンツ
「タイ包装産業展望 2026–2030 : SO OK TRADING : 2026年9月7日」
7 9月 2026
「タイビール市場 2026–2035:競争、プレミアム化、そして包装革命」
SO OK TRADING|FAST • SHARP • RELIABLE|2026年9月17日
✨ 序文
タイのビール市場は、1.6〜2.7兆バーツの規模を誇り、国内アルコール飲料市場の約70%を占める最大のセグメントです。
長年にわたり市場を牽引してきた Leo(ブンロートブルワリー) と Chang(タイビバレッジ) の二大ブランドが激しく競い合う一方、プレミアム化(Premiumization)、RTD(Ready-To-Drink)、そして アルミ缶包装の革新 が新たな潮流となり、持続可能性と若者世代のライフスタイルに応える市場構造へと変化しています。
17 9月 2026
UBCスクラップ – 廃缶から世界産業のグリーンゴールドへ
SO OK TRADING | 2026年7月1日
誰が信じただろうか。毎日捨てられる炭酸飲料、ビール、ジュースの空き缶が、今や世界のグリーン経済を牽引する「シルバーゴールド」となっているのです!
1 7月 2026
